
یکی از نگرانیهای همیشگی سرمایهگذاران، احتمال ریزش ناگهانی بازار است. حتی زمانی که قیمت سهام در حال رشد است، این سؤال در ذهن بسیاری از معاملهگران وجود دارد که اگر بازار یکباره تغییر مسیر دهد، چه اتفاقی برای سرمایه آنها میافتد؟ بیمه سهام با اختیار فروش راهکاری است که به سرمایهگذار اجازه میدهد پیش از وقوع ریزش، حداکثر زیان احتمالی خود را مشخص کند و در عین حال، شانس کسب سود از رشد قیمت سهم را نیز از دست ندهد.
در بازار سرمایه ابزاری وجود دارد که عملکرد آن تا حد زیادی شبیه بیمه خودرو یا خانه است. سرمایهگذار با پرداخت هزینهای مشخص، از دارایی خود در برابر یک سناریوی نامطلوب محافظت میکند. این روش در بازارهای مالی با نام استراتژی Protective Put یا «پروتکتیو پوت» شناخته میشود و یکی از کاربردیترین استراتژیهای اختیار معامله برای کنترل ریسک پورتفوی بورسی است.
آیا واقعاً میتوان سهام را بیمه کرد؟
برای درک مفهوم بیمه کردن سهام، میتوانیم از یک مثال ساده استفاده کنیم. زمانی که یک خودرو میخرید، مبلغی را بابت بیمه پرداخت میکنید. هدف شما از خرید بیمه این نیست که حتماً تصادف کنید و خسارت بگیرید؛ بلکه میخواهید مطمئن باشید اگر حادثهای رخ داد، تمام هزینه آن بر دوش شما قرار نمیگیرد.
در بازار سهام نیز منطق مشابهی برقرار است. شما مبلغی را پرداخت میکنید تا در صورت سقوط قیمت سهم، امکان فروش آن را در یک قیمت مشخص داشته باشید. این هزینه همان مبلغی است که برای خرید قرارداد اختیار فروش پرداخت میشود و میتوان آن را مشابه حق بیمه در نظر گرفت.
البته بیمه کردن سهام به این معنا نیست که سرمایهگذاری شما کاملاً بدون ریسک خواهد شد. هدف اصلی این استراتژی، حذف نوسانهای بازار نیست؛ بلکه کمک میکند کف مشخصی برای ارزش دارایی خود تعیین کنید و زیان احتمالی را در محدوده قابلکنترلی نگه دارید.
بیمه سهام با اختیار فروش چگونه انجام میشود؟
برای اجرای این استراتژی ابتدا باید مالک سهم مورد نظر باشید یا همزمان با اجرای استراتژی، آن سهم را خریداری کنید. سپس باید قرارداد اختیار فروش همان دارایی را با قیمت اعمال و سررسید مناسب بخرید.
اختیار فروش قراردادی است که به خریدار آن حق میدهد دارایی پایه را تا زمان مشخصی با قیمت از پیش تعیینشده بفروشد. دقت کنید که دارنده اختیار فروش مجبور به فروش سهم نیست؛ بلکه تنها در صورتی از این حق استفاده میکند که اجرای قرارداد به نفع او باشد.
استراتژی بیمه سهام با اختیار فروش از دو بخش تشکیل میشود:
- خرید یا نگهداری سهم پایه
- خرید قرارداد اختیار فروش همان سهم
با ترکیب این دو موقعیت، سرمایهگذار از یک طرف امکان استفاده از رشد سهم را حفظ میکند و از طرف دیگر، برای خود یک کف قیمتی میسازد. اگر سهم رشد کند، از افزایش قیمت آن سود میبرد و اگر سهم سقوط کند، اختیار فروش اجازه نمیدهد زیان از محدوده مشخصی بیشتر شود.
استراتژی پروتکتیو پوت چیست؟
پروتکتیو پوت نام تخصصی استراتژی بیمه سهام با اختیار فروش است. در این استراتژی، سرمایهگذار سهمی را در اختیار دارد و برای محافظت از آن، یک قرارداد اختیار فروش خریداری میکند.
تفاوت مهم پروتکتیو پوت با فروش مستقیم سهم این است که سرمایهگذار همچنان مالک دارایی باقی میماند. ممکن است شما تحلیل مثبتی نسبت به آینده یک سهم داشته باشید، اما احتمال دهید در کوتاهمدت بازار با اصلاح یا ریزش مواجه شود. در چنین شرایطی، فروش کامل سهم میتواند باعث شود در صورت بازگشت بازار، از رشد قیمت جا بمانید.
استراتژی پروتکتیو پوت به شما اجازه میدهد سهم را نگه دارید، اما بدترین سناریوی احتمالی را نیز از قبل مدیریت کنید. به همین دلیل این روش بیشتر برای سرمایهگذارانی مناسب است که دیدگاه میانمدت یا بلندمدت مثبتی نسبت به سهم دارند، اما نمیخواهند در برابر ریزش شدید بازار بدون محافظ باقی بمانند.
مثال بیمه سهام با اختیار فروش
فرض کنید ۱۰ هزار سهم از یک شرکت را به قیمت هر سهم ۱۰۰۰ تومان خریداری کردهاید. ارزش کل سرمایهگذاری شما ۱۰ میلیون تومان است. شما همچنان به آینده سهم خوشبین هستید، اما احتمال میدهید بازار در ماههای آینده با ریسکهایی مواجه شود.
برای محافظت از این سرمایه، یک قرارداد اختیار فروش با قیمت اعمال ۹۰۰ تومان خریداری میکنید. فرض کنیم هزینه خرید این اختیار فروش برای هر سهم ۵۰ تومان باشد. بنابراین برای بیمه کردن ۱۰ هزار سهم، مجموعاً ۵۰۰ هزار تومان پرداخت میکنید.
از اینجا به بعد سه سناریوی اصلی ممکن است رخ دهد.
اگر قیمت سهم بهشدت کاهش پیدا کند
فرض کنید قیمت سهم تا زمان سررسید به ۶۰۰ تومان برسد. اگر اختیار فروش نداشتید، به ازای هر سهم ۴۰۰ تومان زیان میکردید و ارزش سرمایهگذاری شما از ۱۰ میلیون تومان به ۶ میلیون تومان کاهش پیدا میکرد.
اما با داشتن اختیار فروش ۹۰۰ تومانی، حق دارید سهم خود را با قیمت ۹۰۰ تومان بفروشید. در نتیجه، کاهش قیمت سهم تا ۶۰۰ تومان یا حتی پایینتر، زیان بیشتری به شما تحمیل نمیکند.
در این مثال، زیان شما از اختلاف قیمت خرید سهم و قیمت اعمال به اضافه هزینه اختیار فروش تشکیل میشود. یعنی به ازای هر سهم حدود ۱۵۰ تومان زیان خواهید داشت؛ ۱۰۰ تومان اختلاف میان قیمت خرید و قیمت اعمال و ۵۰ تومان هزینه خرید بیمه.
اگر قیمت سهم تقریباً ثابت بماند
حال فرض کنید قیمت سهم در پایان دوره همچنان حدود ۱۰۰۰ تومان باشد. در این حالت، احتمالاً استفاده از اختیار فروش منطقی نیست؛ زیرا میتوانید سهم را در بازار با قیمت بالاتری از قیمت اعمال بفروشید.
قرارداد اختیار فروش بدون استفاده منقضی میشود و هزینهای که برای خرید آن پرداخت کردهاید، از بین میرود. این اتفاق مشابه بیمه خودرو است؛ اگر حادثهای رخ ندهد، مبلغ پرداختی بیمه به شما بازگردانده نمیشود.
بنابراین در بازار ثابت، هزینه بیمه باعث میشود بازده نهایی شما کمی کاهش پیدا کند. این همان بهایی است که برای محدود کردن ریسک پرداخت میکنید.
اگر قیمت سهم رشد کند
فرض کنید قیمت سهم به ۱۳۰۰ تومان برسد. در این حالت، اختیار فروش ارزشی برای اجرا ندارد، اما شما از رشد ۳۰۰ تومانی سهم سود میبرید.
البته سود خالص شما کمی کمتر از حالتی خواهد بود که اختیار فروش نخریده بودید؛ زیرا باید هزینه ۵۰ تومانی قرارداد را از سود خود کم کنید. در نتیجه، سود نهایی شما به جای ۳۰۰ تومان، حدود ۲۵۰ تومان به ازای هر سهم خواهد بود.
نکته مهم این است که برخلاف بعضی از استراتژیهای پوشش ریسک، سود شما در پروتکتیو پوت سقف مشخصی ندارد. هرچه قیمت سهم بیشتر رشد کند، شما نیز از این رشد منتفع میشوید و فقط هزینه اولیه بیمه از بازده نهایی کم خواهد شد.
حداکثر زیان در استراتژی پروتکتیو پوت چقدر است؟
یکی از مهمترین مزایای بیمه سهام با اختیار فروش این است که سرمایهگذار پیش از ورود به معامله میتواند حداکثر زیان احتمالی خود را محاسبه کند.
فرمول ساده حداکثر زیان به شکل زیر است:
حداکثر زیان تقریبی = قیمت خرید سهم − قیمت اعمال اختیار فروش + هزینه خرید اختیار فروش
برای مثال قبلی، سهم در قیمت ۱۰۰۰ تومان خریداری شده، قیمت اعمال اختیار فروش ۹۰۰ تومان و هزینه قرارداد ۵۰ تومان است. بنابراین حداکثر زیان تقریبی برابر با ۱۵۰ تومان به ازای هر سهم خواهد بود.
حتی اگر قیمت سهم به ۵۰۰، ۳۰۰ یا ۱۰۰ تومان برسد، زیان شما از همین محدوده بیشتر نمیشود؛ مشروط بر اینکه تعداد قراردادهای اختیار فروش با تعداد سهامی که در اختیار دارید متناسب باشد و قرارداد را بهدرستی انتخاب کرده باشید.
مزایای بیمه سهام با اختیار فروش
مهمترین مزیت این استراتژی، محدود شدن زیان در ریزشهای سنگین بازار است. سرمایهگذار از قبل میداند در بدترین شرایط چه مقدار از سرمایه خود را از دست خواهد داد و دیگر با یک زیان نامحدود روبهرو نیست.
در عین حال، امکان کسب سود از رشد سهم همچنان حفظ میشود. اگر تحلیل سرمایهگذار درست باشد و قیمت سهم افزایش پیدا کند، پروتکتیو پوت مانع سودآوری نمیشود. تنها هزینهای که باید در نظر گرفته شود، مبلغ پرداختشده برای خرید اختیار فروش است.
مزیت دیگر، کاهش فشار روانی سرمایهگذاری است. بسیاری از تصمیمات اشتباه در بازار زمانی گرفته میشوند که سرمایهگذار از شدت ترس، سهم خود را در نامناسبترین قیمت میفروشد. مشخص بودن حداکثر زیان کمک میکند معاملهگر با آرامش بیشتری تصمیم بگیرد و درگیر رفتارهای هیجانی نشود.
این استراتژی در شرایط صف فروش نیز کاربرد ویژهای دارد. ممکن است سرمایهگذار حد ضرر مشخصی تعیین کرده باشد، اما به دلیل نبود خریدار نتواند سهم خود را بفروشد. اختیار فروش این ریسک را کاهش میدهد، زیرا حق فروش دارایی با قیمت مشخص، پیش از شروع ریزش خریداری شده است.
هزینهها و محدودیتهای بیمه کردن سهام
بیمه سهام رایگان نیست. برای خرید اختیار فروش باید مبلغی پرداخت کنید و این هزینه از بازده نهایی سرمایهگذاری کم میشود. اگر بازار رشد کند یا قیمت سهم ثابت بماند، ممکن است قرارداد بدون استفاده منقضی شود و کل مبلغ پرداختی از بین برود.
انتخاب قیمت اعمال نیز اهمیت زیادی دارد. هرچه قیمت اعمال به قیمت روز سهم نزدیکتر یا از آن بالاتر باشد، پوشش ریسک بیشتری ایجاد میکند، اما معمولاً هزینه خرید قرارداد نیز افزایش پیدا میکند. در مقابل، اختیار فروشی با قیمت اعمال بسیار پایین ارزانتر است، اما بخش بیشتری از زیان را بر عهده سرمایهگذار میگذارد.
سررسید قرارداد نیز باید با افق زمانی سرمایهگذاری هماهنگ باشد. اگر قرارداد زودتر از زمانی که ریسک مورد نظر وجود دارد منقضی شود، پوشش شما عملاً از بین خواهد رفت. نقدشوندگی، حجم معاملات و فاصله قیمت خرید و فروش قرارداد نیز از دیگر عواملی هستند که باید پیش از اجرای استراتژی بررسی شوند.
چه زمانی از استراتژی پروتکتیو پوت استفاده کنیم؟
این استراتژی زمانی کاربرد بیشتری دارد که سهم شما رشد کرده و بخش قابلتوجهی از آن در سود است، اما هنوز قصد فروش ندارید. در چنین شرایطی میتوانید بخشی از سود بهدستآمده را صرف بیمه کردن موقعیت کنید و از ارزش فعلی سرمایه خود محافظت کنید.
پیش از انتشار گزارشهای مهم شرکت، تصمیمات اقتصادی، تحولات سیاسی یا رویدادهایی که ممکن است نوسان بازار را افزایش دهند نیز استفاده از پروتکتیو پوت میتواند منطقی باشد.
این روش برای سرمایهگذارانی مناسب است که نسبت به آینده سهم خوشبین هستند، اما نمیخواهند ریسک کوتاهمدت بازار را بهطور کامل بپذیرند. همچنین افرادی که توان تحمل زیان سنگین ندارند، میتوانند با انتخاب قیمت اعمال مناسب، زیان احتمالی خود را با میزان ریسکپذیریشان هماهنگ کنند.
چه زمانی خرید اختیار فروش بهصرفه نیست؟
خرید اختیار فروش در هر شرایطی بهترین تصمیم نیست. گاهی هزینه قرارداد آنقدر زیاد است که بخش قابلتوجهی از سود احتمالی سهم را از بین میبرد. این اتفاق معمولاً در دورههایی رخ میدهد که نوسان و نگرانی در بازار افزایش پیدا کرده و تقاضا برای قراردادهای اختیار فروش بالا رفته است.
اگر قصد دارید در آینده نزدیک سهم را بفروشید، ممکن است پرداخت هزینه برای یک قرارداد بلندمدت منطقی نباشد. همچنین اگر قرارداد مورد نظر حجم معاملات پایینی داشته باشد، ورود و خروج از موقعیت میتواند دشوار یا پرهزینه شود.
قبل از خرید باید بررسی کنید چه مقدار از سرمایه خود را بیمه میکنید، قیمت اعمال چه میزان از زیان را پوشش میدهد و هزینه این پوشش نسبت به ارزش پورتفو چقدر است. هدف صرفاً خرید اختیار فروش نیست؛ بلکه باید میان هزینه بیمه و میزان محافظت ایجادشده تعادل برقرار کنید.
چگونه قرارداد اختیار فروش مناسب را انتخاب کنیم؟
اولین معیار، دارایی پایه قرارداد است. اختیار فروش باید دقیقاً مربوط به همان سهمی باشد که قصد بیمه کردن آن را دارید. سپس باید قیمت اعمال را بر اساس میزان زیانی که حاضر به تحمل آن هستید انتخاب کنید.
اگر میخواهید زیان احتمالی بسیار محدود باشد، باید قیمت اعمال نزدیکتری به قیمت روز سهم انتخاب کنید. اگر حاضر هستید بخشی از افت قیمت را تحمل کنید و فقط در برابر سقوط شدید محافظت شوید، میتوانید سراغ قیمت اعمال پایینتر بروید.
تاریخ سررسید، هزینه قرارداد، حجم معاملات، تعداد موقعیتهای باز و نقدشوندگی نیز باید بررسی شوند. آشنایی با انواع قرارداد اختیار معامله کمک میکند ساختار قراردادها و کاربرد هرکدام را بهتر بشناسید و هنگام انتخاب ابزار مناسب، تصمیم دقیقتری بگیرید.
همچنین باید به اندازه قرارداد توجه داشته باشید. در بازار اختیار معامله، هر قرارداد تعداد مشخصی سهم را پوشش میدهد. بنابراین تعداد قراردادهایی که میخرید باید متناسب با تعداد سهام موجود در پورتفوی شما باشد؛ در غیر این صورت ممکن است فقط بخشی از سبد خود را بیمه کرده باشید یا بیشتر از میزان مورد نیاز قرارداد بخرید.
اجرای ساده استراتژیهای اختیار معامله با ابزار بامبو فاند
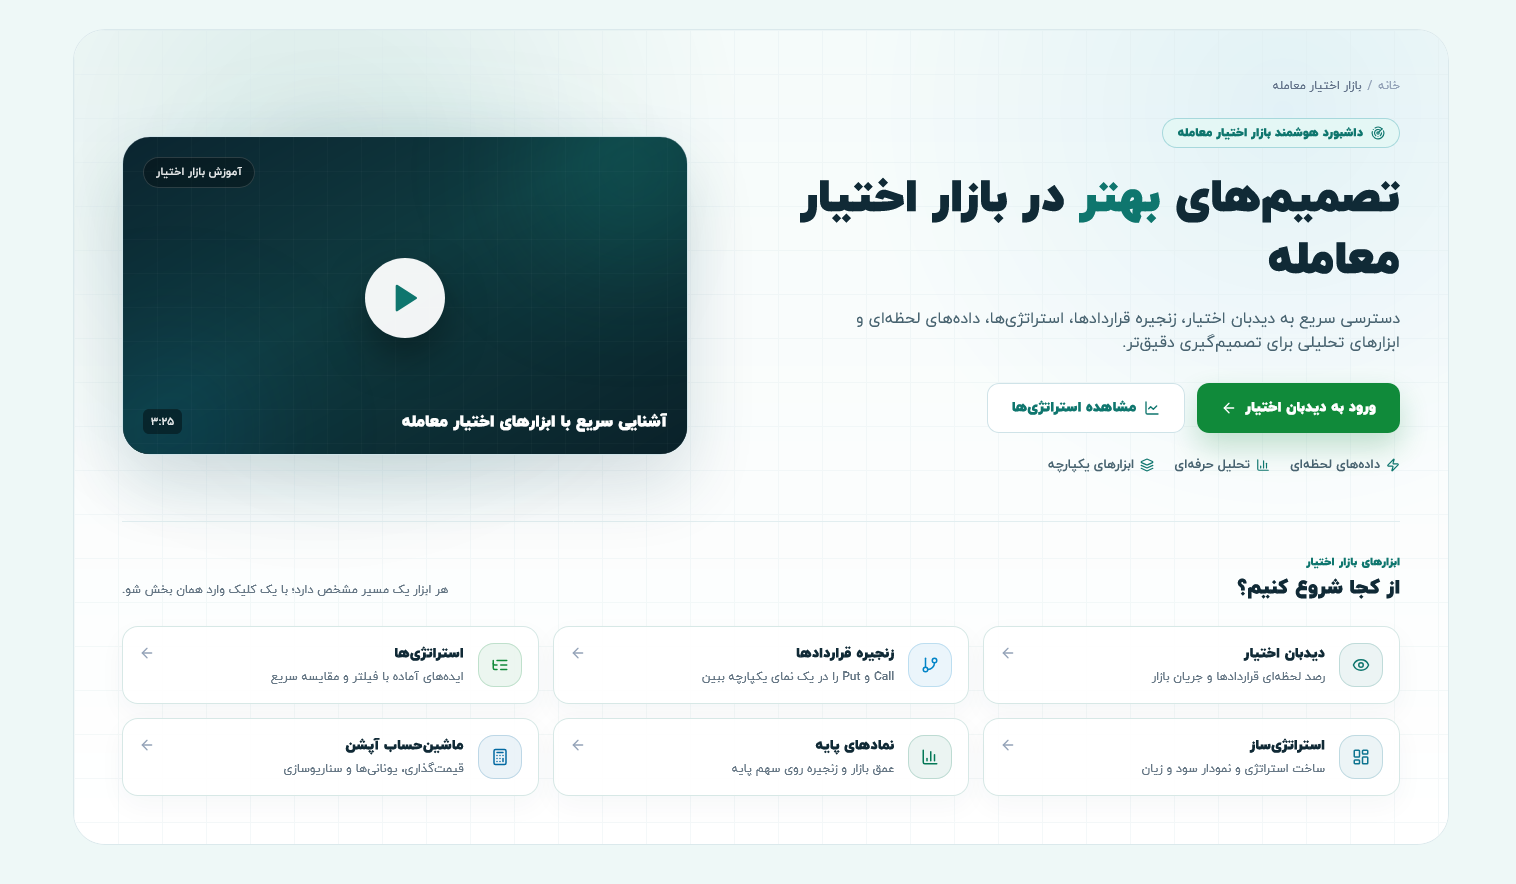
پیدا کردن قرارداد مناسب، مقایسه قیمتهای اعمال، بررسی سررسیدها و محاسبه سود و زیان استراتژیها ممکن است در نگاه اول پیچیده به نظر برسد. بهخصوص زمانی که چندین قرارداد با قیمتها و تاریخهای مختلف برای یک سهم وجود داشته باشد، بررسی دستی تمام گزینهها زمانبر خواهد بود.
با استفاده از داشبورد هوشمند بازار اختیار معامله بامبو فاند میتوانید قراردادهای مختلف را سادهتر بررسی کنید و بدون درگیر شدن با محاسبات پیچیده، سناریوهای سود و زیان استراتژیها را ببینید. این داشبورد امکان استفاده از انواع استراتژیهای اختیار معامله را با دردسر کمتر فراهم میکند و کمک میکند متناسب با شرایط بازار، دارایی مورد نظر و میزان ریسکپذیری خود، ترکیب مناسبتری بسازید.
به جای اینکه قیمت اعمال، نقطه سربهسر، حداکثر زیان و بازده احتمالی هر قرارداد را بهصورت دستی محاسبه کنید، میتوانید این اطلاعات را در یک محیط یکپارچه مشاهده و گزینههای مختلف را با یکدیگر مقایسه کنید.
تفاوت پروتکتیو پوت با حد ضرر چیست؟
در روش حد ضرر، سرمایهگذار تصمیم میگیرد اگر قیمت سهم به محدوده مشخصی رسید، دارایی خود را بفروشد. مشکل اینجاست که در شرایط صف فروش ممکن است امکان اجرای حد ضرر وجود نداشته باشد. همچنین ممکن است سهم پس از فروش دوباره رشد کند و سرمایهگذار از بازگشت بازار جا بماند.
در پروتکتیو پوت، سهم همچنان در پورتفو باقی میماند. سرمایهگذار حق فروش در قیمت مشخص را خریداری کرده، اما مجبور نیست فوراً سهم را بفروشد. بنابراین هم زیان خود را محدود میکند و هم فرصت استفاده از رشد آینده را حفظ خواهد کرد.
حد ضرر معمولاً هزینه مستقیمی ندارد، اما ممکن است در شرایط بحرانی قابلاجرا نباشد. در مقابل، اختیار فروش نیازمند پرداخت هزینه است، اما پوشش مشخصتری برای سناریوی ریزش ایجاد میکند.
اشتباهات رایج در بیمه سهام با اختیار فروش
یکی از اشتباهات متداول، انتخاب اختیار فروشی است که قیمت اعمال آن تناسبی با هدف سرمایهگذار ندارد. خرید یک قرارداد بسیار ارزان با قیمت اعمالی بسیار پایین، ممکن است تنها در سقوطهای بسیار شدید کاربرد داشته باشد و در اصلاحهای معمولی بازار، محافظت چندانی ایجاد نکند.
بیتوجهی به تاریخ سررسید نیز میتواند کل استراتژی را بیاثر کند. اگر قرارداد پیش از پایان دوره ریسک منقضی شود، سرمایهگذار دوباره بدون پوشش باقی میماند.
از سوی دیگر، خرید تعداد نامناسب قرارداد باعث میشود نسبت پوشش پورتفو دقیق نباشد. لازم است پیش از معامله، تعداد سهام، اندازه هر قرارداد، هزینه کل بیمه و حداکثر زیان استراتژی بهصورت دقیق محاسبه شوند.
همچنین نباید تصور کرد هر قرارداد اختیار فروشی ارزش خرید دارد. گاهی قیمت قرارداد بیش از اندازه بالا است و هزینه بیمه، نسبت مناسبی با ریسک پورتفو ندارد. در چنین شرایطی باید قیمت اعمال، سررسید یا حتی زمان اجرای استراتژی را تغییر داد.
جمعبندی؛ برای پورتفوی خود کف قیمت بسازید
در سرمایهگذاری فقط میزان سود احتمالی اهمیت ندارد؛ بلکه باید بدانید در بدترین سناریو چه مقدار زیان خواهید کرد. بیمه سهام با اختیار فروش به شما اجازه میدهد پیش از وقوع ریزش، محدوده زیان خود را تعیین کنید و از غافلگیری در شرایط بحرانی بازار جلوگیری کنید.
در استراتژی پروتکتیو پوت، سرمایهگذار با خرید اختیار فروش، برای سهم خود کف قیمت میسازد. اگر بازار رشد کند، همچنان از افزایش قیمت سهم سود میبرد و اگر بازار سقوط کند، زیان او از سطح مشخصی بیشتر نخواهد شد. تنها هزینه این آرامش، مبلغی است که برای خرید قرارداد اختیار فروش پرداخت میشود.
این استراتژی بیش از آنکه ابزاری برای پیشبینی جهت بازار باشد، روشی برای مدیریت ریسک است. شما لازم نیست مطمئن باشید بازار سقوط میکند؛ همانطور که برای خرید بیمه خودرو منتظر تصادف نمیمانید. کافی است بدانید سرمایه شما ارزش محافظت کردن دارد و بهتر است پیش از وقوع بحران، برای سناریوهای نامطلوب آماده باشید.


