
آموزش اختیار معامله زمانی سادهتر میشود که مفاهیم این بازار را بهترتیب یاد بگیرید. در بازار آپشن فقط تشخیص رشد یا افت قیمت کافی نیست؛ زمان، نوسان، قیمت اعمال، پرمیوم و تاریخ سررسید نیز بر نتیجه معامله اثر میگذارند. در این راهنما، آموزش اختیار معامله را از مفاهیم پایه شروع میکنیم و تا استراتژیها، مدیریت ریسک، قیمتگذاری و تسویه پیش میرویم.
آموزش اختیار معامله را از کجا شروع کنیم؟ آپشن چیست؟
اختیار معامله یا آپشن قراردادی است که به خریدار آن، حق خرید یا فروش یک دارایی را با قیمتی مشخص و تا زمانی معین میدهد. کلمه مهم در این تعریف، «حق» است؛ زیرا خریدار مجبور نیست از قرارداد استفاده کند.
خریدار برای بهدستآوردن این حق، مبلغی به نام پرمیوم پرداخت میکند. در مقابل، فروشنده پرمیوم را دریافت میکند و تعهد میپذیرد که اگر خریدار خواست از حق خود استفاده کند، قرارداد را مطابق شرایط از پیش تعیینشده اجرا کند.
برای درک سادهتر، فرض کنید قیمت یک سکه امروز ۳۰ میلیون تومان است. شما احتمال میدهید قیمت آن در ماه آینده افزایش پیدا کند، اما نمیخواهید کل مبلغ خرید سکه را امروز پرداخت کنید. با پرداخت مبلغی کمتر، این حق را میخرید که تا یک ماه آینده سکه را با همان قیمت ۳۰ میلیون تومان تهیه کنید.
اگر قیمت سکه به ۳۵ میلیون تومان برسد، حق خرید آن با قیمت ۳۰ میلیون تومان ارزشمند میشود. اما اگر قیمت به ۲۷ میلیون تومان کاهش پیدا کند، مجبور نیستید قرارداد را اجرا کنید. در این حالت، حداکثر زیان شما همان پرمیومی است که برای خرید این حق پرداختهاید.
این مثال، پایه آموزش اختیار معامله را نشان میدهد: خریدار یک حق میخرد و فروشنده در برابر دریافت پول، یک تعهد را میپذیرد.
خریدار آپشن برای داشتن یک حق پول پرداخت میکند؛ فروشنده آپشن در برابر دریافت آن پول، متعهد میشود.
ادامه مطالعه: آپشن چیست؟ آشنایی ساده با اختیار معامله و دلیل پیدایش آن
چرا بازار اختیار معامله به وجود آمد؟
بازار آپشن در ابتدا برای گرفتن سودهای بزرگ و معاملات پرهیجان ایجاد نشد. هدف اصلی این قراردادها، مدیریت ریسک و کاهش عدماطمینان درباره آینده بود.
کشاورزی را تصور کنید که محصول او چند ماه دیگر آماده فروش میشود. اگر قیمت محصول تا زمان برداشت کاهش پیدا کند، ممکن است درآمد او بهشدت آسیب ببیند. در طرف مقابل، کارخانهای قرار دارد که چند ماه دیگر به همان محصول نیاز دارد و از افزایش قیمت آن نگران است.
قراردادهای مالی به این دو طرف کمک میکنند بخشی از ریسک آینده را کنترل کنند. یکی برای خود حداقل قیمت فروش ایجاد میکند و دیگری تلاش میکند هزینه خرید آینده را محدود نگه دارد.
با توسعه بازارهای مالی، کاربرد آپشن گستردهتر شد. امروزه سرمایهگذاران از آن برای سه هدف اصلی استفاده میکنند:
- کسب سود از رشد یا افت قیمت؛
- پوشش ریسک و بیمهکردن دارایی؛
- طراحی معاملات با ساختار سود و زیان مشخص.
در نتیجه، آموزش اختیار معامله فقط یادگیری یک روش جدید برای خرید و فروش نیست؛ بلکه یادگیری ابزاری برای انتقال ریسک، مدیریت سرمایه و ساختن سناریوهای معاملاتی متفاوت است.
تفاوت آپشن با خرید مستقیم دارایی چیست؟
در خرید مستقیم، مالک خود دارایی میشوید. اگر یک سهم یا واحد صندوق طلا بخرید، آن دارایی در پرتفوی شما قرار میگیرد و تا زمانی که آن را نفروشید، تاریخ انقضایی ندارد.
اما در خرید آپشن، معمولاً مالک خود دارایی نمیشوید. شما حق معامله آن دارایی را برای یک بازه زمانی مشخص خریداری میکنید. این تفاوت، میزان سرمایه موردنیاز و ساختار سود و زیان را تغییر میدهد.
فرض کنید قیمت یک سهم ۱۰۰۰ تومان است و برای خرید ۱۰۰۰ سهم باید یک میلیون تومان پرداخت کنید. ممکن است بتوانید با پرداخت مبلغی بسیار کمتر، اختیار خرید همان دارایی را تهیه کنید. اگر قیمت سهم رشد زیادی داشته باشد، بازده درصدی سرمایه درگیرشده در آپشن میتواند چند برابر خرید مستقیم باشد.
این ویژگی را اهرم مینامیم. اهرم میتواند بازده را بزرگ کند، اما ریسک را نیز افزایش میدهد. اگر جهت تحلیل اشتباه باشد، حرکت قیمت بهاندازه کافی بزرگ نباشد یا پس از سررسید اتفاق بیفتد، ممکن است تمام پرمیوم پرداختی از بین برود.
در آموزش اختیار معامله باید این نکته از ابتدا روشن باشد که سرمایه کمتر الزاماً به معنای ریسک کمتر نیست. ممکن است مبلغ کمتری وارد معامله کنید، اما احتمال ازدسترفتن کامل همان مبلغ بیشتر باشد.
| ویژگی | خرید مستقیم دارایی | خرید آپشن |
| موضوع معامله | خود دارایی | حق معامله دارایی |
| سرمایه اولیه | معمولاً بیشتر | معمولاً کمتر |
| تاریخ انقضا | ندارد | دارد |
| مالکیت دارایی | ایجاد میشود | لزوماً ایجاد نمیشود |
| اهرم | محدودتر | معمولاً بالاتر |
| زیان خریدار | وابسته به افت دارایی | محدود به پرمیوم |
| اثر گذشت زمان | اهمیت کمتری دارد | بسیار مهم است |
| احتمال بیارزششدن | معمولاً کمتر | ممکن است پرمیوم کاملاً از بین برود |
خرید مستقیم معمولاً برای سرمایهگذاری بلندمدت و مالکیت دارایی مناسبتر است. آپشن بیشتر زمانی کاربرد دارد که درباره جهت، شدت و زمان حرکت بازار دیدگاه مشخصی دارید یا میخواهید ریسک خود را با ساختاری از پیش تعیینشده مدیریت کنید.
ادامه مطالعه: تفاوت آپشن با خرید مستقیم چیست؟ بررسی اهرم، سود و ریسک
اختیار خرید و اختیار فروش چه هستند؟
قراردادهای آپشن در دو گروه اصلی قرار میگیرند: اختیار خرید و اختیار فروش.
اختیار خرید یا Call
اختیار خرید به دارنده آن حق میدهد دارایی پایه را با قیمت مشخصی بخرد. خریدار Call معمولاً انتظار دارد قیمت دارایی تا پیش از سررسید افزایش پیدا کند.
اگر قیمت بازار از قیمت اعمال بالاتر برود، حق خرید دارایی با قیمت پایینتر ارزشمند میشود. البته برای سودآوری نهایی، رشد قیمت باید پرمیوم پرداختشده را نیز جبران کند.
اختیار فروش یا Put
اختیار فروش به دارنده آن حق میدهد دارایی پایه را با قیمت مشخصی بفروشد. خریدار Put معمولاً انتظار افت قیمت دارد یا میخواهد از دارایی موجود در سبد خود در برابر کاهش بازار محافظت کند.
اما نوع قرارداد تنها بخشی از موضوع است. هر قرارداد یک خریدار و یک فروشنده دارد. خریدار پرمیوم میپردازد و صاحب حق میشود؛ فروشنده پرمیوم میگیرد و تعهد میپذیرد.
از ترکیب دو نوع قرارداد و دو سمت معامله، چهار موقعیت اصلی شکل میگیرد:
| دیدگاه معاملهگر | موقعیت پایه |
| انتظار رشد قابلتوجه | خرید اختیار خرید |
| انتظار افت قابلتوجه | خرید اختیار فروش |
| انتظار رشدنکردن شدید | فروش اختیار خرید |
| انتظار افتنکردن شدید | فروش اختیار فروش |
یکی از مهمترین مراحل آموزش اختیار معامله، درک تفاوت میان حق خریدار و تعهد فروشنده است. خریدار معمولاً حداکثر زیان مشخصی دارد، اما فروشنده ممکن است در برابر درآمدی محدود، ریسک بسیار بزرگتری بپذیرد.
ادامه مطالعه: اختیار خرید و اختیار فروش چیست؟ تفاوت Call و Put به زبان ساده
هر قرارداد آپشن از چه اجزایی تشکیل شده است؟
بدون شناخت اجزای قرارداد، نمیتوان یک نماد آپشن را تحلیل کرد. به همین دلیل این بخش یکی از پایههای اصلی آموزش اختیار معامله محسوب میشود.
دارایی پایه
دارایی پایه همان سهم، صندوق یا داراییای است که قرارداد بر اساس آن تعریف میشود. تغییر قیمت دارایی پایه، یکی از مهمترین عوامل تغییر ارزش آپشن است.
قیمت اعمال
قیمت اعمال یا Strike Price قیمتی است که خریدار میتواند دارایی را بر اساس آن بخرد یا بفروشد.
برای مثال، اگر قیمت اعمال یک اختیار خرید ۱۰۰۰ تومان باشد، خریدار در صورت اعمال میتواند دارایی را طبق شرایط قرارداد با قیمت ۱۰۰۰ تومان خریداری کند؛ حتی اگر قیمت بازار بالاتر رفته باشد.
پرمیوم
پرمیوم قیمت خود قرارداد است. خریدار برای دریافت حق معامله، پرمیوم میپردازد و فروشنده آن را در برابر پذیرش تعهد دریافت میکند.
قیمت اعمال و پرمیوم دو مفهوم متفاوتاند. قیمت اعمال، قیمت توافقشده برای معامله دارایی پایه است؛ اما پرمیوم، هزینه خرید حق انجام آن معامله است.
تاریخ سررسید
هر قرارداد آپشن تا تاریخ مشخصی اعتبار دارد. هرچه به سررسید نزدیکتر شویم، فرصت کمتری برای تحقق پیشبینی معاملهگر باقی میماند.
به همین دلیل، گذشت زمان معمولاً بخشی از ارزش اختیار خریداریشده را کاهش میدهد. در لحظه سررسید، ارزش زمانی قرارداد به صفر میرسد.
اندازه قرارداد
هر قرارداد نماینده تعداد مشخصی از دارایی پایه است. برای محاسبه مبلغ واقعی معامله باید پرمیوم را در اندازه قرارداد و تعداد قراردادهای معاملهشده ضرب کنید.
وضعیت ITM، ATM و OTM
قراردادها با توجه به رابطه میان قیمت دارایی پایه و قیمت اعمال، در سه وضعیت کلی قرار میگیرند.
ITM: اجرای قرارداد در شرایط فعلی دارای منفعت اقتصادی است.
ATM: قیمت دارایی پایه نزدیک قیمت اعمال قرار دارد.
OTM: اجرای قرارداد در شرایط فعلی منفعت مستقیمی ایجاد نمیکند.
در اختیار خرید، زمانی قرارداد ITM است که قیمت دارایی پایه بالاتر از قیمت اعمال باشد. در اختیار فروش، زمانی ITM است که قیمت دارایی پایینتر از قیمت اعمال قرار بگیرد.
ارزش ذاتی
ارزش ذاتی نشان میدهد اگر قرارداد همین حالا اعمال شود، چه مقدار منفعت مستقیم ایجاد میکند. قراردادهای OTM ارزش ذاتی ندارند، اما ممکن است به دلیل زمان باقیمانده همچنان پرمیوم داشته باشند.
ارزش زمانی
بخشی از قیمت آپشن به فرصت باقیمانده تا سررسید مربوط میشود. هرچه زمان بیشتری باقی مانده باشد، احتمال بیشتری وجود دارد که قیمت دارایی در جهت مطلوب حرکت کند.
نقطه سربهسر
نقطه سربهسر قیمتی است که در آن سود و زیان خالص معامله در سررسید صفر میشود. ITMشدن قرارداد الزاماً به معنای سودآورشدن معامله نیست؛ زیرا هزینه پرمیوم نیز باید جبران شود.
فرض کنید یک اختیار خرید دارای قیمت اعمال ۱۱۰۰ تومان و پرمیوم ۱۰۰ تومان است. نقطه سربهسر آن در سررسید ۱۲۰۰ تومان خواهد بود. اگر قیمت دارایی به ۱۱۵۰ تومان برسد، قرارداد ارزش ذاتی دارد، اما خریدار همچنان در مجموع زیان کرده است.
ادامه مطالعه: مفاهیم اختیار معامله؛ از قیمت اعمال و پرمیوم تا ITM و OTM
سود و زیان در آپشن چگونه محاسبه میشود؟
در معاملات مستقیم، افزایش قیمت معمولاً به همان نسبت برای خریدار سود ایجاد میکند. اما در آپشن، نتیجه معامله فقط به جهت حرکت دارایی وابسته نیست.
برای موفقیت در خرید آپشن معمولاً باید سه عامل را درست تشخیص دهید:
جهت حرکت
دارایی رشد میکند، کاهش پیدا میکند یا در محدودهای خنثی باقی میماند؟
اندازه حرکت
حرکت قیمت چقدر بزرگ خواهد بود؟ ممکن است جهت تحلیل درست باشد، اما تغییر قیمت برای جبران پرمیوم کافی نباشد.
زمان حرکت
حرکت چه زمانی اتفاق میافتد؟ اگر پیشبینی شما پس از سررسید محقق شود، دیگر ارزشی برای قرارداد منقضیشده ایجاد نمیکند.
به همین دلیل، یکی از پیامهای کلیدی آموزش اختیار معامله این است که درستبودن جهت تحلیل بهتنهایی برای سودکردن کافی نیست.
نقطه سربهسر اختیار خرید در سررسید از رابطه زیر به دست میآید:
نقطه سربهسر اختیار خرید = قیمت اعمال + پرمیوم پرداختی
نقطه سربهسر اختیار فروش نیز به شکل زیر محاسبه میشود:
نقطه سربهسر اختیار فروش = قیمت اعمال − پرمیوم پرداختی
این روابط نتیجه معامله را در سررسید نشان میدهند. پیش از سررسید، قرارداد هنوز ارزش زمانی دارد و ممکن است تحت تأثیر نوسان ضمنی، زمان و تغییرات دلتا با قیمت متفاوتی معامله شود.
قبل از ورود به هر موقعیت باید پاسخ این پرسشها مشخص باشد:
- حداکثر سود چقدر است؟
- حداکثر زیان چقدر است؟
- نقطه سربهسر کجاست؟
- چه حرکتی باید تا چه زمانی رخ دهد؟
- در صورت نقض تحلیل، چگونه از معامله خارج میشوید؟
ادامه مطالعه: محاسبه سود و زیان در اختیار معامله؛ نقطه سربهسر و نمودار بازده
چگونه قرارداد مناسب را در بازار پیدا کنیم؟
پس از یادگیری مفاهیم پایه، باید بتوانید قراردادهای موجود در بازار را بخوانید و با یکدیگر مقایسه کنید. این مرحله، آموزش اختیار معامله را از فضای نظری وارد کاربرد عملی میکند.
برای یک دارایی پایه ممکن است دهها قرارداد اختیار خرید و فروش با قیمت اعمال و تاریخ سررسید متفاوت وجود داشته باشد. مجموعه این قراردادها در قالب زنجیره قرارداد نمایش داده میشود.
هنگام انتخاب قرارداد فقط به ارزان یا گرانبودن پرمیوم توجه نکنید. این موارد نیز باید بررسی شوند:
- دارایی پایه؛
- نوع قرارداد؛
- قیمت اعمال؛
- تاریخ سررسید؛
- وضعیت ITM، ATM یا OTM؛
- حجم معاملات؛
- تعداد موقعیتهای باز؛
- فاصله بهترین قیمت خرید و فروش؛
- نقدشوندگی قرارداد.
اختلاف زیاد میان بهترین سفارش خرید و فروش، هزینه ورود و خروج را افزایش میدهد. ممکن است ارزش نظری قرارداد بالا رفته باشد، اما به دلیل نبود خریدار مناسب نتوانید موقعیت را با قیمت مطلوب ببندید.
همچنین لازم نیست هر قرارداد را تا سررسید نگه دارید. معاملهگر میتواند با انجام معامله معکوس، موقعیت خود را پیش از سررسید ببندد. برای مثال، کسی که یک اختیار خرید خریده است، با فروش همان تعداد از همان نماد میتواند موقعیت باز خود را صفر کند.
ادامه مطالعه: چگونه نمادها و زنجیره قراردادهای اختیار معامله را بخوانیم؟
چهار استراتژی پایه در آموزش اختیار معامله
تقریباً تمام استراتژیهای پیشرفته آپشن از ترکیب چهار موقعیت پایه ساخته میشوند. شناخت دقیق این چهار موقعیت، پایه ورود به اسپردها، کاورد کال، پروتکتیو پوت، استرادل و سایر استراتژیهای ترکیبی است.
خرید اختیار خرید یا Long Call
خرید اختیار خرید برای زمانی مناسب است که انتظار دارید قیمت دارایی پایه تا پیش از سررسید رشد معناداری داشته باشد.
ویژگیهای اصلی این استراتژی:
- حداکثر زیان محدود به پرمیوم پرداختی است؛
- سود بالقوه با افزایش قیمت دارایی بیشتر میشود؛
- گذشت زمان معمولاً به زیان خریدار است؛
- رشد محدود یا دیرهنگام ممکن است برای سودآوری کافی نباشد.
در بخش استراتژیهای آموزش اختیار معامله باید توجه داشت که Long Call صرفاً برای هر دیدگاه صعودی مناسب نیست. معاملهگر باید انتظار رشد کافی و نسبتاً سریع داشته باشد.
آموزش کامل: خرید اختیار خرید یا Long Call؛ سود از رشد بازار با ریسک محدود
خرید اختیار فروش یا Long Put
خرید اختیار فروش برای کسب سود از افت قیمت یا بیمهکردن دارایی موجود استفاده میشود.
اگر انتظار کاهش قابلتوجه قیمت دارید، افزایش ارزش Put میتواند برای شما سود ایجاد کند. اگر دارایی پایه را در اختیار دارید، خرید Put میتواند بخشی از زیان احتمالی آن را جبران کند.
ویژگیهای اصلی:
- حداکثر زیان محدود به پرمیوم است؛
- برای دیدگاه نزولی کاربرد دارد؛
- میتواند نقش بیمه پرتفوی را ایفا کند؛
- گذشت زمان معمولاً به زیان خریدار است.
آموزش کامل: خرید اختیار فروش یا Long Put؛ کسب سود از ریزش و بیمهکردن دارایی
فروش اختیار فروش یا Short Put
فروش اختیار فروش زمانی کاربرد دارد که انتظار افت شدید قیمت را ندارید یا حاضر هستید دارایی را در قیمت پایینتری بخرید.
فروشنده پرمیوم دریافت میکند، اما در صورت اعمال قرارداد ممکن است مجبور شود دارایی پایه را با قیمت اعمال خریداری کند. این استراتژی فقط زمانی منطقی است که معاملهگر نقدینگی کافی و تمایل واقعی به خرید دارایی داشته باشد.
ویژگیهای اصلی:
- حداکثر سود به پرمیوم دریافتی محدود است؛
- فروشنده تعهد خرید دارایی را میپذیرد؛
- افت شدید قیمت میتواند زیان سنگینی ایجاد کند؛
- مدیریت وجه تضمین و نقدینگی ضروری است.
آموزش کامل: فروش اختیار فروش یا Short Put؛ دریافت پرمیوم برای خرید سهم در قیمت پایینتر
فروش اختیار خرید یا Short Call
در فروش اختیار خرید، فروشنده پرمیوم دریافت میکند و متعهد میشود در صورت اعمال، دارایی را با قیمت اعمال واگذار کند.
اگر فروشنده از قبل دارایی پایه را داشته باشد، موقعیت او پوششدادهشده است. اما اگر دارایی را در اختیار نداشته باشد، با فروش اختیار خرید بدون پوشش روبهرو هستیم که یکی از پرریسکترین موقعیتهای پایه محسوب میشود.
ویژگیهای اصلی:
- سود به پرمیوم دریافتی محدود است؛
- رشد شدید قیمت میتواند زیان بزرگی ایجاد کند؛
- در حالت بدون پوشش، زیان بالقوه بسیار زیاد است؛
- مدیریت وجه تضمین اهمیت حیاتی دارد.
آموزش کامل: فروش اختیار خرید یا Short Call؛ درآمد محدود در برابر ریسک رشد قیمت
مقایسه سریع چهار استراتژی
| استراتژی | دیدگاه بازار | حداکثر سود | حداکثر زیان | اثر معمول زمان |
| خرید اختیار خرید | صعودی | بالقوه نامحدود | پرمیوم | منفی |
| خرید اختیار فروش | نزولی | زیاد اما محدود | پرمیوم | منفی |
| فروش اختیار فروش | خنثی تا صعودی | پرمیوم دریافتی | زیاد | مثبت |
| فروش اختیار خرید بدون پوشش | خنثی تا نزولی | پرمیوم دریافتی | بالقوه نامحدود | مثبت |
مطالعه پیشنهادی: مقایسه چهار استراتژی پایه آپشن؛ کدام استراتژی برای هر بازار مناسب است؟
مهمترین ریسکهای بازار آپشن چیست؟
یکی از اشتباهات رایج این است که محدودبودن زیان خریدار را با کمریسکبودن آپشن یکسان بدانیم. ممکن است زیان خرید یک قرارداد به پرمیوم محدود باشد، اما احتمال ازدسترفتن کامل آن پرمیوم بالا باشد.
به همین دلیل، مدیریت ریسک باید بخش جداییناپذیر آموزش اختیار معامله باشد.
ریسک اهرم
اهرم باعث میشود تغییر نسبتاً کوچک قیمت دارایی، درصد بزرگی از سرمایه درگیرشده در آپشن را جابهجا کند. این ویژگی سود را بزرگ میکند، اما سرعت زیان را نیز افزایش میدهد.
ریسک زمان
هر قرارداد تاریخ انقضا دارد. حتی اگر تحلیل جهت بازار درست باشد، ممکن است زمان کافی برای تحقق آن باقی نمانده باشد.
ریسک نوسان ضمنی
ممکن است قیمت دارایی در جهت موردنظر حرکت کند، اما کاهش نوسان ضمنی باعث شود قیمت قرارداد رشد نکند یا حتی کاهش پیدا کند.
ریسک نقدشوندگی
حجم پایین، موقعیت باز محدود و فاصله زیاد سفارشهای خرید و فروش میتواند خروج از معامله را دشوار و پرهزینه کند.
ریسک فروش آپشن
فروشنده در برابر پرمیوم محدود، یک تعهد میپذیرد. زیان برخی موقعیتهای فروش میتواند چندین برابر درآمد اولیه باشد.
وجه تضمین و مارجین کال
برای ایجاد موقعیتهای فروش معمولاً باید وجه تضمین در حساب وجود داشته باشد. اگر ریسک موقعیت افزایش پیدا کند، ممکن است وجه تضمین موردنیاز نیز بیشتر شود.
اگر موجودی حساب از حد لازم پایینتر بیاید، معاملهگر با اخطار افزایش وجه تضمین روبهرو میشود. در این شرایط ممکن است مجبور شود پول بیشتری وارد حساب کند، بخشی از موقعیت را ببندد یا آن را پوشش دهد.
وجه تضمین حداکثر زیان معامله نیست. این مبلغ فقط پشتوانهای برای بخشی از تعهد فروشنده است و زیان واقعی میتواند از آن بیشتر شود.
ادامه مطالعه: ریسک اختیار معامله چیست؟ راهنمای وجه تضمین و مارجین کال
قیمت آپشن چگونه تعیین میشود؟
دو قرارداد روی یک دارایی پایه میتوانند قیمتهای کاملاً متفاوتی داشته باشند. حتی ممکن است قیمت دارایی تغییر زیادی نکند، اما پرمیوم قرارداد جابهجا شود.
در بخش قیمتگذاری آموزش اختیار معامله باید بدانیم که ارزش آپشن فقط به قیمت امروز دارایی وابسته نیست. عوامل اصلی قیمتگذاری عبارتاند از:
قیمت دارایی پایه
افزایش قیمت دارایی معمولاً به نفع اختیار خرید و به زیان اختیار فروش است. کاهش قیمت نیز معمولاً اثر معکوس دارد.
قیمت اعمال
فاصله قیمت فعلی دارایی تا قیمت اعمال، بر ارزش ذاتی و احتمال سودآوری قرارداد اثر میگذارد.
زمان باقیمانده
هرچه زمان بیشتری تا سررسید باقی مانده باشد، فرصت بیشتری برای حرکت قیمت وجود دارد و قرارداد معمولاً ارزش زمانی بیشتری خواهد داشت.
نوسانپذیری
هرچه بازار احتمال حرکت شدیدتری را بدهد، قیمت اختیار خرید و اختیار فروش معمولاً افزایش پیدا میکند؛ زیرا احتمال سودآورشدن قرارداد بیشتر میشود.
نرخ بهره
نرخ بهره نیز در مدلهای ارزشگذاری نقش دارد، هرچند برای بسیاری از معاملهگران اثر قیمت، زمان و نوسان ملموستر است.
قیمت آپشن از دو بخش کلی تشکیل میشود:
قیمت آپشن = ارزش ذاتی + ارزش زمانی
مدلهایی مانند بلک–شولز با استفاده از متغیرهای اصلی تلاش میکنند ارزش نظری قرارداد را محاسبه کنند. بااینحال، قیمت بازار ممکن است به دلیل عرضه و تقاضا، نقدشوندگی و انتظارات معاملهگران با خروجی مدل متفاوت باشد.
قیمت آپشن فقط قیمت امروز دارایی نیست؛ بازار در آن احتمال حرکتهای آینده را نیز قیمتگذاری میکند.
ادامه مطالعه: قیمت آپشن چگونه محاسبه میشود؟ از ارزش زمانی تا مدل بلک–شولز
ضرایب یونانی و نوسان ضمنی چه کاربردی دارند؟
معاملهگر آپشن فقط نباید بداند قیمت دارایی بالا میرود یا پایین. او باید بررسی کند قیمت قرارداد با چه سرعتی به قیمت دارایی، زمان و نوسان واکنش نشان میدهد.
ضرایب یونانی برای اندازهگیری همین حساسیتها استفاده میشوند و بخش مهمی از آموزش اختیار معامله در سطح حرفهای را تشکیل میدهند.
دلتا
دلتا نشان میدهد قیمت آپشن در برابر تغییر قیمت دارایی پایه تقریباً چقدر تغییر میکند.
گاما
گاما سرعت تغییر دلتا را اندازهگیری میکند. نزدیک قیمت اعمال و سررسید، گاما میتواند باعث تغییر سریع حساسیت قرارداد شود.
تتا
تتا اثر گذشت زمان را نشان میدهد. خریداران آپشن معمولاً تتای منفی دارند؛ یعنی با ثابتماندن سایر شرایط، گذشت زمان از ارزش قرارداد آنها کم میکند.
وگا
وگا حساسیت قیمت قرارداد به تغییر نوسان ضمنی را نشان میدهد. افزایش نوسان ضمنی معمولاً به نفع خریداران و کاهش آن معمولاً به نفع فروشندگان است.
رو
رو میزان حساسیت قرارداد به تغییر نرخ بهره را اندازهگیری میکند.
نوسان ضمنی یا IV
نوسان ضمنی برداشت بازار از شدت نوسان احتمالی دارایی در آینده است. IV از قیمت قرارداد استخراج میشود و زمانی افزایش پیدا میکند که معاملهگران انتظار حرکت شدیدتری داشته باشند.
یکی از پدیدههای مهم بازار، IV Crush است. پس از پایان یک رویداد مهم یا کاهش ناگهانی ابهام، نوسان ضمنی ممکن است افت کند و ارزش قرارداد کاهش یابد. در چنین حالتی ممکن است جهت تحلیل درست باشد، اما معامله همچنان زیانده شود.
ادامه مطالعه: ضرایب یونانی و نوسان ضمنی در آپشن؛ دلتا، گاما، تتا و وگا
ابزارهای معاملات آپشن بامبو فاند
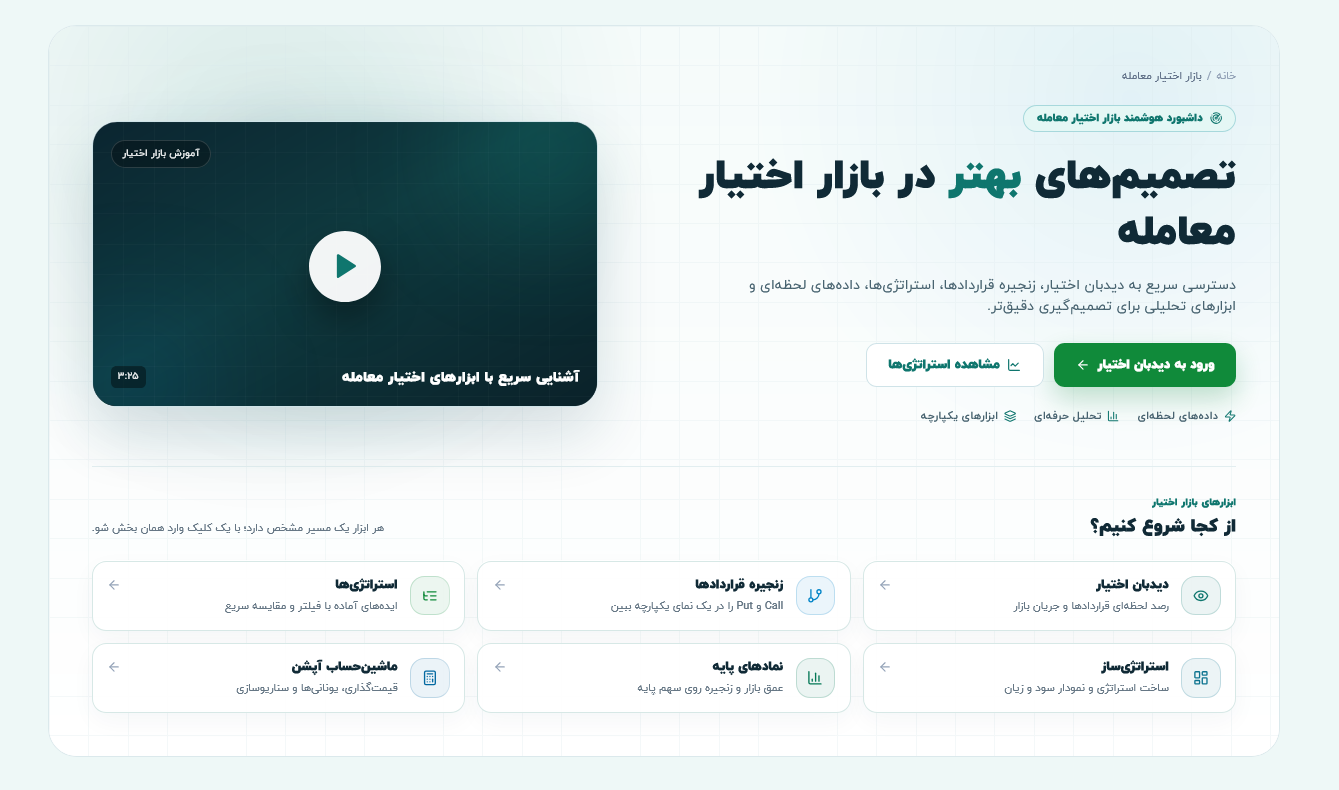
یادگیری مفاهیم زمانی ارزش واقعی پیدا میکند که بتوانید آنها را روی دادههای بازار اجرا کنید. در بخش معاملات آپشن بامبو فاند، اطلاعات موردنیاز برای بررسی قراردادهای اختیار معامله بهشکلی منظم و کاربردی در اختیار شما قرار میگیرد. بهجای جستوجوی پراکنده میان چند سامانه و محاسبه دستی متغیرها، میتوانید قراردادها را کنار یکدیگر ببینید و با دید دقیقتری شرایط بازار را ارزیابی کنید.
بخش مهمی از مفاهیمی که در این مجموعه آموزش اختیار معامله توضیح دادهایم، در داشبورد بامبو فاند به شکل عملی قابلبررسی است. قیمت اعمال، سررسید، پرمیوم، وضعیت قرارداد، حجم معاملات، موقعیتهای باز، نقدشوندگی و اطلاعات تحلیلی قراردادها در کنار هم قرار میگیرند تا بتوانید از مرحله یادگیری وارد مرحله تحلیل شوید. این ساختار کمک میکند تفاوت قراردادهای مختلف یک دارایی پایه را سریعتر تشخیص دهید و انتخاب خود را فقط بر اساس ارزانبودن ظاهری پرمیوم انجام ندهید.
ابزارهای بامبو فاند برای بازار اختیار معامله با هدف سادهترکردن تصمیمگیری طراحی شدهاند. شما میتوانید آنچه را درباره سود و زیان، نقطه سربهسر، اهرم، ارزش زمانی، نوسان ضمنی، یونانیها و استراتژیها یاد گرفتهاید، روی قراردادهای واقعی بازار بررسی کنید. به این ترتیب، آموزش اختیار معامله از یک محتوای صرفاً نظری خارج میشود و به مسیری برای مقایسه، تحلیل و ساختن تصمیم معاملاتی دقیقتر تبدیل خواهد شد.
روز اعمال و تسویه قرارداد چگونه است؟
هر قرارداد اختیار معامله تاریخ پایان مشخصی دارد. با رسیدن به سررسید، ارزش زمانی قرارداد به صفر میرسد و نتیجه نهایی بیشتر به رابطه قیمت دارایی پایه و قیمت اعمال وابسته میشود.
شناخت سررسید و فرآیند تسویه، آخرین مرحله اصلی در آموزش اختیار معامله است؛ زیرا یک موقعیت معاملاتی ممکن است در پایان به تعهد واقعی خرید یا فروش دارایی تبدیل شود.
قراردادهای OTM
قراردادی که در سررسید منفعتی برای اعمال ندارد، معمولاً بیارزش منقضی میشود. خریدار پرمیوم پرداختی را از دست میدهد و فروشنده آن را حفظ میکند.
قراردادهای ITM
اگر قرارداد در محدوده ITM باشد، ممکن است دارنده آن تصمیم به اعمال بگیرد. اعمال اختیار خرید میتواند به خرید دارایی پایه با قیمت اعمال منجر شود و اعمال اختیار فروش میتواند به فروش دارایی پایه در همان قیمت ختم شود.
تسویه نقدی و فیزیکی
در تسویه نقدی، اختلاف ارزش قرارداد به شکل وجه نقد محاسبه میشود. در تسویه فیزیکی، ممکن است خود دارایی پایه میان طرفین جابهجا شود.
در تسویه فیزیکی، خریدار یا فروشنده باید وجه نقد یا دارایی لازم را در اختیار داشته باشد. نداشتن آمادگی برای انجام تعهد میتواند مشکلات جدی ایجاد کند.
بستن موقعیت پیش از سررسید
لازم نیست تمام قراردادها تا روز اعمال نگهداری شوند. بسیاری از معاملهگران با انجام معامله معکوس، موقعیت خود را پیش از سررسید میبندند و وارد فرآیند اعمال نمیشوند.
نزدیک سررسید باید این موارد بررسی شوند:
- قرارداد در چه وضعیتی قرار دارد؟
- قصد اعمال دارید یا بستن موقعیت؟
- وجه نقد لازم در حساب وجود دارد؟
- دارایی پایه موردنیاز برای انجام تعهد موجود است؟
- آخرین مهلت ثبت درخواست چه زمانی است؟
- اعمال قرارداد چه تعهدی ایجاد میکند؟
ادامه مطالعه: روز اعمال اختیار معامله؛ سررسید، اعمال و تسویه نقدی و فیزیکی
مسیر آموزش اختیار معامله از مبتدی تا پیشرفته
یادگیری این بازار بهتر است مرحلهبهمرحله انجام شود. شروع مستقیم از یونانیها، فروش آپشن یا استراتژیهای ترکیبی میتواند باعث شود مفاهیم اصلی بهدرستی درک نشوند.
سطح اول: آشنایی با بازار
۱. آپشن چیست و چرا به وجود آمد؟
۲. تفاوت آپشن با خرید مستقیم
۳. اختیار خرید و اختیار فروش
۴. مفاهیم اصلی قرارداد
سطح دوم: ورود عملی به معامله
۵. خواندن نماد و زنجیره قرارداد
۶. محاسبه سود و زیان
۷. ریسک و وجه تضمین
سطح سوم: استراتژیهای پایه
۸. خرید اختیار خرید
۹. خرید اختیار فروش
۱۰. فروش اختیار فروش
۱۱. فروش اختیار خرید
۱۲. مقایسه چهار استراتژی پایه
سطح چهارم: تحلیل حرفهای
۱۳. قیمتگذاری و مدل بلک–شولز
۱۴. ضرایب یونانی و نوسان ضمنی
سطح پنجم: پایان قرارداد
۱۵. روز اعمال و فرآیند تسویه
این ترتیب باعث میشود آموزش اختیار معامله بدون پرش مفهومی پیش برود و مخاطب قبل از ورود به موقعیتهای پرریسکتر، شناخت کافی از قرارداد، سود و زیان و وجه تضمین داشته باشد.
سؤالات متداول درباره آموزش اختیار معامله
آیا اختیار معامله برای افراد مبتدی مناسب است؟
بله، اما بهتر است فعالیت با یادگیری مفاهیم پایه و موقعیتهایی آغاز شود که حداکثر زیان آنها مشخص است. فروش بدون پوشش تا پیش از شناخت کامل ریسک و وجه تضمین انتخاب مناسبی نیست.
آیا ممکن است تمام سرمایه درگیرشده در آپشن از بین برود؟
بله. قراردادی که خریداری شده ممکن است در سررسید بیارزش شود و خریدار تمام پرمیوم پرداختی را از دست بدهد.
تفاوت اختیار خرید و اختیار فروش چیست؟
اختیار خرید به دارنده حق خرید دارایی و اختیار فروش به دارنده حق فروش آن در قیمت مشخص میدهد.
آیا رشد قیمت سهم حتماً باعث سود اختیار خرید میشود؟
خیر. رشد قیمت باید بهاندازه کافی بزرگ باشد، پرمیوم را جبران کند و پیش از پایان قرارداد اتفاق بیفتد.
آیا برای فروش آپشن وجه تضمین لازم است؟
برای بسیاری از موقعیتهای فروش وجود وجه تضمین ضروری است. میزان آن با توجه به ریسک قرارداد و شرایط بازار ممکن است تغییر کند.
آیا میتوان پیش از سررسید از معامله خارج شد؟
بله. در صورت وجود نقدشوندگی مناسب، میتوان با انجام معامله معکوس موقعیت را بست.
آیا فروش آپشن همیشه بهتر از خرید آن است؟
خیر. فروشنده در برابر درآمد محدود، تعهد و ریسک بزرگتری میپذیرد. انتخاب میان خرید و فروش باید بر اساس تحلیل بازار، توان مالی و مدیریت ریسک انجام شود.
آیا پرمیوم ارزان به معنای قرارداد مناسب است؟
خیر. قرارداد ارزان ممکن است زمان کمی داشته باشد، فاصله زیادی از قیمت اعمال داشته باشد یا نقدشوندگی آن ضعیف باشد. ارزیابی قرارداد باید چندبعدی باشد.
جمعبندی آموزش اختیار معامله از صفر تا پیشرفته
آموزش اختیار معامله فقط یادگیری چند تعریف یا پیشبینی جهت بازار نیست. معاملهگر باید همزمان قیمت دارایی، زمان، شدت حرکت، نوسان ضمنی، پرمیوم، نقدشوندگی، سررسید و ساختار ریسک را بررسی کند.
مسیر درست این است که ابتدا ماهیت آپشن و اجزای قرارداد را یاد بگیرید، سپس سود و زیان و ریسک را بشناسید، بعد به سراغ چهار استراتژی پایه بروید و در مراحل بعد قیمتگذاری، یونانیها و تسویه را بررسی کنید.
پیش از هر معامله باید پاسخ روشنی برای این پرسشها داشته باشید:
- چرا این قرارداد را انتخاب کردهاید؟
- چه سناریویی باعث سود شما میشود؟
- چه اتفاقی تحلیل شما را نقض میکند؟
- حداکثر زیان قابلتحمل چقدر است؟
- چه زمانی و چگونه از موقعیت خارج میشوید؟
بازار آپشن میتواند ابزار قدرتمندی برای کسب سود، پوشش ریسک و طراحی معاملات دقیقتر باشد؛ اما تنها زمانی که انعطاف بالای آن با آموزش، تحلیل و مدیریت سرمایه همراه شود. با دنبالکردن این مجموعه آموزش اختیار معامله و استفاده عملی از ابزارهای تحلیلی، میتوانید قدمبهقدم از شناخت مفاهیم به تحلیل قراردادهای واقعی بازار برسید.


