
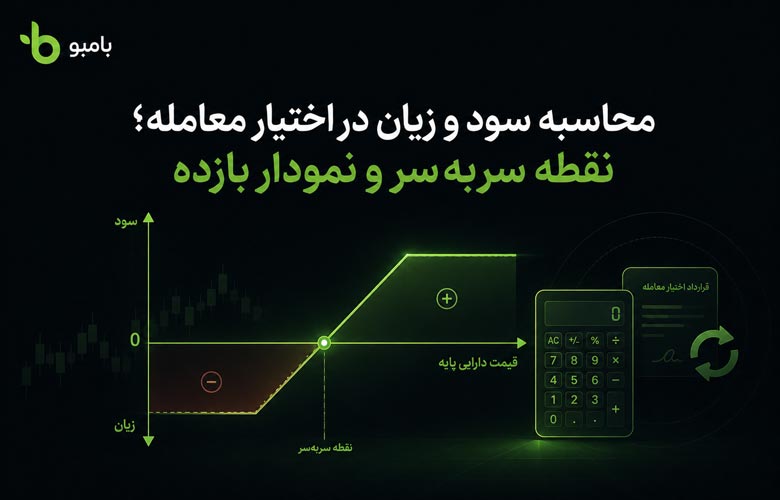
محاسبه سود و زیان در اختیار معامله فقط به این بستگی ندارد که قیمت دارایی پایه بالا میرود یا پایین. در بازار آپشن ممکن است جهت حرکت را کاملاً درست پیشبینی کنید، اما چون حرکت قیمت بهاندازه کافی بزرگ نبوده یا دیر اتفاق افتاده است، باز هم زیان کنید.
این مهمترین تفاوت آپشن با خرید مستقیم دارایی است. در خرید مستقیم سهم، طلا یا هر دارایی دیگری، معمولاً با افزایش قیمت وارد سود میشوید و با کاهش قیمت زیان میکنید؛ اما در آپشن شما فقط روی جهت قیمت معامله نمیکنید، بلکه روی یک سناریوی کامل شامل جهت حرکت، اندازه حرکت و زمان وقوع آن موقعیت میگیرید.
برای مشاهده جایگاه این بحث در کل مسیر آموزشی، میتوانید به راهنمای یادگیری اختیار معامله از پایه مراجعه کنید.
چرا سود و زیان آپشن با خرید مستقیم فرق دارد؟
فرض کنید یک سهم را با قیمت ۱۰۰ هزار تومان خریداری کردهاید. اگر قیمت سهم به ۱۱۰ هزار تومان برسد، به ازای هر سهم ۱۰ هزار تومان سود کردهاید. اگر قیمت به ۹۵ هزار تومان کاهش پیدا کند، به ازای هر سهم ۵ هزار تومان زیان کردهاید.
در خرید مستقیم، رابطه میان تغییر قیمت دارایی و سود و زیان شما تقریباً مستقیم و خطی است.
اما اگر بهجای خرید سهم، یک قرارداد اختیار خرید روی همان سهم بخرید، دیگر مالک خود سهم نیستید. شما مبلغی به نام پرمیوم پرداخت کردهاید تا حق داشته باشید سهم را تا تاریخ مشخصی با قیمت معینی بخرید.
در این حالت، صرفاً بالاتر رفتن قیمت سهم به معنای سودکردن شما نیست؛ زیرا ابتدا باید پرمیومی را که پرداخت کردهاید جبران کنید.
در آپشن، شما روی یک سناریو معامله میکنید، نه فقط روی بالا یا پایین رفتن قیمت.
برای مقایسه دقیقتر این دو روش، مطالعه مطلب تفاوت آپشن با خرید مستقیم چیست؟ بررسی اهرم، سود و ریسک میتواند تصویر کاملتری در اختیارتان قرار دهد.
چرا سود و زیان اختیار معامله غیرخطی است؟
در زبان ساده گفته میشود ساختار سود و زیان آپشن غیرخطی است. بیان دقیقتر این است که نمودار سود و زیان آپشن در سررسید معمولاً «تکهای خطی» است؛ یعنی رفتار آن قبل و بعد از قیمت اعمال یا نقطه سربهسر تغییر میکند.
برای مثال، خریدار اختیار خرید تا زمانی که قیمت دارایی پایه از قیمت اعمال عبور نکرده باشد، ارزش ذاتی دریافت نمیکند. حتی پس از عبور از قیمت اعمال نیز ممکن است همچنان در زیان باشد، زیرا پرمیوم پرداختشده هنوز جبران نشده است.
این ساختار باعث میشود سه قیمت مهم داشته باشیم:
- قیمت فعلی دارایی پایه
- قیمت اعمال قرارداد
- نقطه سربهسر معامله
این سه قیمت لزوماً با یکدیگر برابر نیستند.
برای محاسبه سود و زیان آپشن چه اطلاعاتی لازم است؟
برای محاسبه سود و زیان در اختیار معامله باید حداقل اطلاعات زیر را داشته باشید:
- نوع موقعیت؛ خرید یا فروش اختیار
- نوع قرارداد؛ اختیار خرید یا اختیار فروش
- قیمت اعمال
- پرمیوم پرداختی یا دریافتی
- قیمت دارایی پایه
- زمان باقیمانده تا سررسید
- اندازه قرارداد
- هزینههای معاملاتی
اگر محاسبه برای روز سررسید انجام شود، قیمت نهایی دارایی پایه نیز موردنیاز است. اما اگر بخواهیم سود و زیان موقعیت را قبل از سررسید محاسبه کنیم، باید قیمت روز خود قرارداد اختیار را بدانیم.
نمادهای مورد استفاده در فرمولها
برای سادهترشدن فرمولها از نمادهای زیر استفاده میکنیم:
| نماد | مفهوم |
| ST | قیمت دارایی پایه در روز سررسید |
| K | قیمت اعمال قرارداد |
| C | پرمیوم اختیار خرید |
| P | پرمیوم اختیار فروش |
| N | اندازه قرارداد یا تعداد دارایی پایه در هر قرارداد |
فرمولهای این مقاله سود و زیان را پیش از کسر کارمزدها نشان میدهند. برای رسیدن به عدد نهایی، باید کارمزد خرید، فروش و سایر هزینههای احتمالی نیز از نتیجه کم شوند.
نقطه سربهسر اختیار معامله چیست؟
نقطه سربهسر قیمتی است که در آن سود و زیان خالص معامله در روز سررسید برابر با صفر میشود. در این نقطه، درآمد حاصل از قرارداد دقیقاً پرمیوم پرداختشده را جبران میکند.
فرض کنید یک اختیار خرید با قیمت اعمال ۱۰۰ هزار تومان خریدهاید و بابت آن ۵ هزار تومان پرمیوم پرداخت کردهاید.
اگر قیمت سهم در سررسید به ۱۰۳ هزار تومان برسد، اختیار شما ۳ هزار تومان ارزش ذاتی دارد؛ اما چون ۵ هزار تومان برای خرید قرارداد پرداخت کردهاید، هنوز به ازای هر سهم ۲ هزار تومان در زیان هستید.
برای رسیدن به سود صفر، قیمت سهم باید به ۱۰۵ هزار تومان برسد:
۱۰۰,۰۰۰ + ۵,۰۰۰ = ۱۰۵,۰۰۰ تومان
بنابراین نقطه سربهسر معامله ۱۰۵ هزار تومان است.
عبور قیمت از قیمت اعمال لزوماً به معنای ورود معامله به سود نیست. قیمت باید پرمیوم پرداختی را نیز جبران کند.
برای مرور تعریف قیمت اعمال، پرمیوم و ارزش ذاتی میتوانید مطلب مفاهیم اختیار معامله؛ از قیمت اعمال و پرمیوم تا ITM و OTM را مطالعه کنید.
فرمول نقطه سربهسر اختیار خرید یا Call
در قرارداد اختیار خرید، خریدار از افزایش قیمت دارایی پایه منتفع میشود. بااینحال، قیمت باید بهاندازهای افزایش پیدا کند که پرمیوم پرداختشده نیز جبران شود.
فرمول نقطه سربهسر اختیار خرید در سررسید:
نقطه سربهسر Call = قیمت اعمال + پرمیوم
مثال نقطه سربهسر Call
فرض کنید:
- قیمت اعمال: ۲۰۰۰ تومان
- پرمیوم اختیار خرید: ۱۵۰ تومان
نقطه سربهسر برابر است با:
۲۰۰۰ + ۱۵۰ = ۲۱۵۰ تومان
اگر قیمت دارایی پایه در سررسید دقیقاً ۲۱۵۰ تومان باشد، سود و زیان خالص خریدار اختیار خرید، پیش از محاسبه کارمزد، صفر خواهد بود.
اگر قیمت بالاتر از ۲۱۵۰ تومان قرار بگیرد، خریدار وارد سود میشود. اگر قیمت پایینتر باشد، معامله در زیان است.
فرمول نقطه سربهسر اختیار فروش یا Put
در قرارداد اختیار فروش، خریدار از کاهش قیمت دارایی پایه منتفع میشود. برای سودآورشدن معامله، کاهش قیمت باید بهاندازهای باشد که پرمیوم پرداختی را جبران کند.
فرمول نقطه سربهسر اختیار فروش در سررسید:
نقطه سربهسر Put = قیمت اعمال − پرمیوم
مثال نقطه سربهسر Put
فرض کنید:
- قیمت اعمال: ۲۰۰۰ تومان
- پرمیوم اختیار فروش: ۱۲۰ تومان
نقطه سربهسر برابر است با:
۲۰۰۰ − ۱۲۰ = ۱۸۸۰ تومان
اگر قیمت دارایی پایه در سررسید دقیقاً ۱۸۸۰ تومان باشد، سود و زیان خالص خریدار اختیار فروش صفر است.
برای کسب سود، قیمت دارایی پایه باید از ۱۸۸۰ تومان پایینتر بیاید. اگر قیمت دارایی کاهش پیدا کند اما همچنان بالاتر از ۱۸۸۰ تومان باقی بماند، تحلیل جهت بازار درست بوده است، اما معامله هنوز سودآور نیست.
فرمول محاسبه سود اختیار خرید
در خرید اختیار خرید یا Long Call، خریدار پرمیوم پرداخت میکند و حق خرید دارایی پایه را با قیمت اعمال به دست میآورد.
فرمول سود و زیان هر واحد اختیار خرید در سررسید:
سود Long Call = بیشینه صفر و اختلاف قیمت نهایی با قیمت اعمال − پرمیوم
به شکل ریاضی:
سود Long Call = max(ST − K, 0) − C
سود و زیان کل موقعیت نیز از فرمول زیر به دست میآید:
سود کل = سود هر واحد × اندازه قرارداد − هزینههای معاملاتی
حداکثر سود و زیان خرید اختیار خرید
- حداکثر زیان: پرمیوم پرداختی
- حداکثر سود: از نظر نظری نامحدود
- نقطه سربهسر: قیمت اعمال بهعلاوه پرمیوم
اگر قیمت دارایی پایه در سررسید کمتر یا مساوی قیمت اعمال باشد، قرارداد بدون ارزش ذاتی منقضی میشود و خریدار تمام پرمیوم پرداختی را از دست میدهد.
جزئیات کامل این موقعیت در مطلب خرید اختیار خرید یا Long Call؛ سود از رشد بازار با ریسک محدود بررسی میشود.
فرمول محاسبه سود فروش اختیار خرید
فروشنده اختیار خرید یا Short Call در ابتدای معامله پرمیوم دریافت میکند، اما در مقابل متعهد میشود در صورت اعمال قرارداد، دارایی پایه را با قیمت اعمال تحویل دهد.
فرمول سود و زیان فروشنده اختیار خرید در سررسید:
سود Short Call = پرمیوم − بیشینه صفر و اختلاف قیمت نهایی با قیمت اعمال
به شکل ریاضی:
سود Short Call = C − max(ST − K, 0)
حداکثر سود و زیان فروش اختیار خرید
- حداکثر سود: پرمیوم دریافتی
- حداکثر زیان در فروش بدون پوشش: از نظر نظری نامحدود
- نقطه سربهسر: قیمت اعمال بهعلاوه پرمیوم
اگر قیمت دارایی پایه رشد شدیدی داشته باشد، زیان فروشنده اختیار خرید بدون پوشش میتواند بسیار سنگین شود. به همین دلیل فروش اختیار خرید یا Short Call؛ درآمد محدود در برابر ریسک رشد قیمت باید همراه با شناخت دقیق ریسک، وجه تضمین و تعهد فروشنده بررسی شود.
فرمول محاسبه سود خرید اختیار فروش
خریدار اختیار فروش یا Long Put، پرمیوم پرداخت میکند تا حق فروش دارایی پایه با قیمت اعمال را داشته باشد.
فرمول سود و زیان خرید اختیار فروش در سررسید:
سود Long Put = بیشینه صفر و اختلاف قیمت اعمال با قیمت نهایی − پرمیوم
به شکل ریاضی:
سود Long Put = max(K − ST, 0) − P
حداکثر سود و زیان خرید اختیار فروش
- حداکثر زیان: پرمیوم پرداختی
- حداکثر سود: زمانی رخ میدهد که قیمت دارایی پایه به صفر برسد
- حداکثر سود هر واحد: قیمت اعمال منهای پرمیوم
- نقطه سربهسر: قیمت اعمال منهای پرمیوم
خرید اختیار فروش یا Long Put؛ کسب سود از ریزش و بیمهکردن دارایی برای معاملهگری مناسب است که انتظار افت قابلتوجه قیمت را دارد یا میخواهد دارایی خود را در برابر کاهش قیمت بیمه کند.
فرمول محاسبه سود فروش اختیار فروش
فروشنده اختیار فروش یا Short Put پرمیوم دریافت میکند، اما متعهد میشود در صورت اعمال، دارایی پایه را با قیمت اعمال خریداری کند.
فرمول سود و زیان فروش اختیار فروش در سررسید:
سود Short Put = پرمیوم − بیشینه صفر و اختلاف قیمت اعمال با قیمت نهایی
به شکل ریاضی:
سود Short Put = P − max(K − ST, 0)
حداکثر سود و زیان فروش اختیار فروش
- حداکثر سود: پرمیوم دریافتی
- حداکثر زیان هر واحد: قیمت اعمال منهای پرمیوم
- نقطه سربهسر: قیمت اعمال منهای پرمیوم
حداکثر زیان زمانی رخ میدهد که قیمت دارایی پایه به صفر برسد. همچنین فروشنده باید نقدینگی و وجه تضمین لازم برای ایفای تعهد خود را داشته باشد.
در مطلب فروش اختیار فروش یا Short Put؛ دریافت پرمیوم برای خرید سهم در قیمت پایینتر، شرایط استفاده و ریسکهای این موقعیت بهصورت جداگانه بررسی میشود.
جدول خلاصه حداکثر سود و زیان چهار موقعیت پایه
| موقعیت | نقطه سربهسر | حداکثر سود | حداکثر زیان |
| خرید اختیار خرید | قیمت اعمال + پرمیوم | از نظر نظری نامحدود | پرمیوم پرداختی |
| فروش اختیار خرید بدون پوشش | قیمت اعمال + پرمیوم | پرمیوم دریافتی | از نظر نظری نامحدود |
| خرید اختیار فروش | قیمت اعمال − پرمیوم | قیمت اعمال − پرمیوم | پرمیوم پرداختی |
| فروش اختیار فروش | قیمت اعمال − پرمیوم | پرمیوم دریافتی | قیمت اعمال − پرمیوم |
اعداد جدول به ازای هر واحد دارایی پایه نوشته شدهاند. برای محاسبه نتیجه کل باید عدد بهدستآمده در اندازه قرارداد و تعداد قراردادها ضرب شود.
نمودار Payoff چیست؟
نمودار Payoff یا نمودار بازده نشان میدهد سود و زیان یک موقعیت اختیار معامله در قیمتهای مختلف دارایی پایه چگونه تغییر میکند.
در این نمودار معمولاً:
- محور افقی قیمت دارایی پایه است.
- محور عمودی میزان سود یا زیان است.
- محل برخورد نمودار با خط سود و زیان صفر، نقطه سربهسر را نشان میدهد.
- شیب نمودار نحوه تغییر سود و زیان با حرکت قیمت دارایی پایه را نمایش میدهد.
برای مثال، نمودار خرید اختیار خرید تا قبل از عبور قیمت از قیمت اعمال در محدوده زیان باقی میماند. زیان خریدار از پرمیوم پرداختی بیشتر نمیشود. پس از عبور از قیمت اعمال، زیان بهتدریج کاهش پیدا میکند و بعد از عبور از نقطه سربهسر، نمودار وارد محدوده سود میشود.
تفاوت نمودار Payoff با نمودار سود و زیان
در کاربرد روزمره، این دو عبارت اغلب بهجای یکدیگر استفاده میشوند؛ اما از نظر دقیق، تفاوت کوچکی میان آنها وجود دارد:
- Payoff خام، مبلغ حاصل از اعمال قرارداد را نشان میدهد.
- نمودار سود و زیان، پرمیوم پرداختی یا دریافتی و در حالت کاملتر هزینههای معامله را نیز در نظر میگیرد.
برای تصمیمگیری معاملاتی، نمودار سود و زیان کاربردیتر است؛ زیرا نشان میدهد معاملهگر پس از درنظرگرفتن هزینه ورود، واقعاً چقدر سود یا زیان خواهد داشت.
سه عامل لازم برای سودکردن در آپشن
یکی از رایجترین اشتباهات معاملهگران این است که فقط جهت حرکت قیمت را پیشبینی میکنند. درحالیکه برای سودکردن از بسیاری از موقعیتهای آپشنی، سه عامل باید همزمان بررسی شوند.
۱. جهت حرکت قیمت
ابتدا باید مشخص کنید انتظار دارید قیمت دارایی پایه افزایش پیدا کند، کاهش یابد یا تقریباً ثابت بماند.
برای مثال، خرید اختیار خرید معمولاً با دیدگاه صعودی و خرید اختیار فروش با دیدگاه نزولی انجام میشود.
اما انتخاب جهت درست فقط اولین مرحله است.
۲. اندازه حرکت قیمت
حرکت قیمت باید بهاندازهای بزرگ باشد که علاوه بر عبور از قیمت اعمال، پرمیوم پرداختشده را نیز جبران کند.
فرض کنید یک اختیار خرید با قیمت اعمال ۱۰۰ هزار تومان و پرمیوم ۵ هزار تومان خریدهاید. اگر قیمت سهم در سررسید به ۱۰۲ هزار تومان برسد، پیشبینی شما درباره افزایش قیمت درست بوده است؛ اما قرارداد فقط ۲ هزار تومان ارزش ذاتی دارد و شما همچنان ۳ هزار تومان به ازای هر سهم زیان کردهاید.
در آپشن فقط مهم نیست بازار به کدام سمت حرکت میکند؛ مهم است تا کجا حرکت میکند.
۳. زمان وقوع حرکت
حرکت قیمت باید در بازه زمانی مناسب رخ دهد. قرارداد اختیار معامله تاریخ سررسید دارد و با نزدیکشدن به سررسید، ارزش زمانی آن کاهش پیدا میکند.
ممکن است پیشبینی کنید قیمت سهم طی سه ماه آینده افزایش پیدا میکند، اما قراردادی بخرید که تنها یک ماه تا سررسید آن باقی مانده است. اگر رشد مورد انتظار پس از پایان قرارداد اتفاق بیفتد، تحلیل کلی شما درست بوده، اما قرارداد انتخابشده نمیتواند از آن حرکت منتفع شود.
به همین دلیل، معاملهگر آپشن فقط درباره قیمت پیشبینی نمیکند؛ او عملاً باید درباره قیمت و زمان بهصورت همزمان تصمیم بگیرد.
اثر دقیق زمان، تتا و نوسان ضمنی در مطلب ضرایب یونانی و نوسان ضمنی در آپشن؛ دلتا، گاما، تتا و وگا بررسی میشود.
چرا ممکن است با تحلیل درست هم ضرر کنیم؟
فرض کنید سهمی اکنون ۱۰۰ هزار تومان قیمت دارد و شما انتظار دارید قیمت آن افزایش پیدا کند. یک اختیار خرید با شرایط زیر میخرید:
- قیمت اعمال: ۱۰۰ هزار تومان
- پرمیوم: ۵ هزار تومان
- نقطه سربهسر: ۱۰۵ هزار تومان
اکنون سه حالت را بررسی میکنیم.
حالت اول: قیمت سهم به ۱۰۳ هزار تومان میرسد
تحلیل جهت حرکت درست بوده است؛ زیرا قیمت سهم افزایش پیدا کرده است. بااینحال:
- ارزش ذاتی قرارداد: ۳ هزار تومان
- پرمیوم پرداختی: ۵ هزار تومان
- زیان خالص: ۲ هزار تومان به ازای هر سهم
جهت درست بوده، اما اندازه حرکت کافی نبوده است.
حالت دوم: قیمت سهم به ۱۱۰ هزار تومان میرسد، اما بعد از سررسید
پیشبینی رشد قیمت درست بوده است، اما حرکت دیر اتفاق افتاده و قرارداد پیش از آن منقضی شده است.
جهت و اندازه حرکت درست بوده، اما زمان حرکت مناسب نبوده است.
حالت سوم: قیمت سهم پیش از سررسید به ۱۱۰ هزار تومان میرسد
در این حالت، هر سه عامل در مسیر درست قرار گرفتهاند:
- جهت حرکت صعودی بوده است.
- اندازه حرکت از نقطه سربهسر عبور کرده است.
- حرکت پیش از پایان اعتبار قرارداد رخ داده است.
این سناریو میتواند معامله را سودآور کند؛ هرچند میزان سود قبل از سررسید به قیمت روز قرارداد، ارزش زمانی و نوسان ضمنی نیز بستگی دارد.
تفاوت محاسبه سود و زیان قبل از سررسید و در سررسید
یکی از مهمترین نکات در محاسبه سود و زیان در اختیار معامله این است که فرمولهای نقطه سربهسر و ارزش ذاتی، نتیجه را در روز سررسید نشان میدهند.
قبل از سررسید، قرارداد هنوز ممکن است ارزش زمانی داشته باشد. به همین دلیل قیمت روز اختیار فقط از ارزش ذاتی تشکیل نشده است.
محاسبه در سررسید
در روز سررسید، ارزش زمانی قرارداد به صفر میرسد. بنابراین قیمت قرارداد براساس ارزش ذاتی آن تعیین میشود.
برای اختیار خرید:
ارزش قرارداد در سررسید = max(ST − K, 0)
برای اختیار فروش:
ارزش قرارداد در سررسید = max(K − ST, 0)
سپس برای رسیدن به سود یا زیان خالص، پرمیوم پرداختی از این مقدار کم میشود.
محاسبه قبل از سررسید
قبل از سررسید، سادهترین روش محاسبه سود و زیان خریدار این است:
سود خریدار = قیمت فعلی قرارداد − پرمیوم خرید
برای فروشندهای که قصد دارد موقعیت خود را با خرید مجدد قرارداد ببندد:
سود فروشنده = پرمیوم دریافتی − قیمت فعلی قرارداد
در این محاسبه باید اندازه قرارداد، تعداد موقعیتها و کارمزدها نیز لحاظ شود.
نقطه سربهسر قیمت اعمال بهعلاوه یا منهای پرمیوم، یک فرمول مخصوص نتیجه در سررسید است. قبل از سررسید ممکن است قرارداد حتی پیش از عبور دارایی پایه از این نقطه، به دلیل ارزش زمانی یا افزایش نوسان ضمنی، با سود فروخته شود.
برای درک علت تغییر قیمت قرارداد پیش از سررسید، مطالعه قیمت آپشن چگونه محاسبه میشود؟ از ارزش زمانی تا مدل بلک–شولز ضروری است.
مثال عددی اول: خرید اختیار خرید
فرض کنید یک اختیار خرید با مشخصات زیر خریداری کردهاید:
- قیمت فعلی سهم: ۱۰۰ هزار تومان
- قیمت اعمال: ۱۰۰ هزار تومان
- پرمیوم: ۵ هزار تومان به ازای هر سهم
- اندازه قرارداد: ۱۰۰۰ سهم
- نقطه سربهسر: ۱۰۵ هزار تومان
سناریوهای مختلف در سررسید
| قیمت سهم در سررسید | ارزش ذاتی هر سهم | سود یا زیان هر سهم | سود یا زیان کل |
| ۹۵ هزار تومان | صفر | ۵ هزار تومان زیان | ۵ میلیون تومان زیان |
| ۱۰۰ هزار تومان | صفر | ۵ هزار تومان زیان | ۵ میلیون تومان زیان |
| ۱۰۳ هزار تومان | ۳ هزار تومان | ۲ هزار تومان زیان | ۲ میلیون تومان زیان |
| ۱۰۵ هزار تومان | ۵ هزار تومان | صفر | صفر |
| ۱۱۲ هزار تومان | ۱۲ هزار تومان | ۷ هزار تومان سود | ۷ میلیون تومان سود |
این جدول بهخوبی نشان میدهد افزایش قیمت از ۱۰۰ هزار تومان به ۱۰۳ هزار تومان برای سودکردن کافی نیست. قیمت باید ابتدا از نقطه سربهسر ۱۰۵ هزار تومان عبور کند.
مثال عددی دوم: خرید اختیار فروش
فرض کنید انتظار دارید قیمت یک سهم کاهش پیدا کند و یک اختیار فروش با شرایط زیر میخرید:
- قیمت فعلی سهم: ۱۰۰ هزار تومان
- قیمت اعمال: ۱۰۰ هزار تومان
- پرمیوم: ۴ هزار تومان
- اندازه قرارداد: ۱۰۰۰ سهم
- نقطه سربهسر: ۹۶ هزار تومان
سناریوهای مختلف در سررسید
| قیمت سهم در سررسید | ارزش ذاتی هر سهم | سود یا زیان هر سهم | سود یا زیان کل |
| ۱۰۵ هزار تومان | صفر | ۴ هزار تومان زیان | ۴ میلیون تومان زیان |
| ۱۰۰ هزار تومان | صفر | ۴ هزار تومان زیان | ۴ میلیون تومان زیان |
| ۹۸ هزار تومان | ۲ هزار تومان | ۲ هزار تومان زیان | ۲ میلیون تومان زیان |
| ۹۶ هزار تومان | ۴ هزار تومان | صفر | صفر |
| ۹۰ هزار تومان | ۱۰ هزار تومان | ۶ هزار تومان سود | ۶ میلیون تومان سود |
در این مثال نیز قیمت سهم کاهش پیدا کرده، اما کاهش تا ۹۸ هزار تومان برای سودآورشدن معامله کافی نبوده است.
مثال عددی سوم: اثر زمان بر نتیجه معامله
فرض کنید اختیار خریدی با قیمت اعمال ۱۰۰ هزار تومان و پرمیوم ۵ هزار تومان خریدهاید.
دو هفته قبل از سررسید، قیمت سهم به ۱۰۴ هزار تومان میرسد. قرارداد ۴ هزار تومان ارزش ذاتی دارد؛ اما چون هنوز دو هفته تا سررسید باقی مانده، ممکن است مقداری ارزش زمانی نیز داشته باشد.
در این شرایط قیمت بازار قرارداد ممکن است بیشتر از ۴ هزار تومان باشد. بنابراین سود یا زیان واقعی شما باید با مقایسه قیمت روز قرارداد با پرمیوم ۵ هزار تومانی محاسبه شود.
اگر همین قیمت ۱۰۴ هزار تومان در روز سررسید ثبت شود، ارزش زمانی صفر خواهد بود و ارزش قرارداد فقط ۴ هزار تومان است. در نتیجه خریدار به ازای هر سهم هزار تومان زیان میکند.
این مثال نشان میدهد یک قیمت یکسان برای دارایی پایه میتواند در دو تاریخ مختلف، نتیجه متفاوتی برای معامله آپشن ایجاد کند.
ابزار تحلیل سود و زیان اختیار معامله بامبو فاند
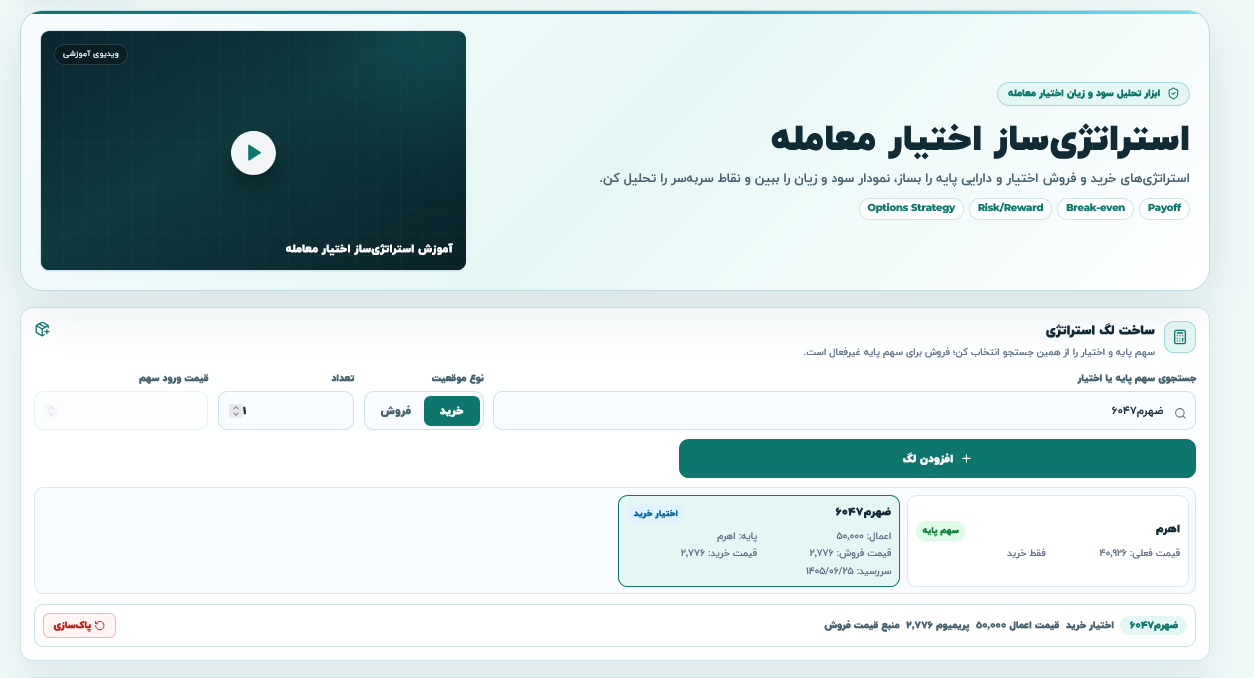
محاسبه دستی سود و زیان یک قرارداد ساده امکانپذیر است؛ اما زمانی که چند قرارداد اختیار خرید و فروش را با دارایی پایه ترکیب میکنید، تعداد محاسبات و نقاط مهم بهسرعت افزایش پیدا میکند.
با استفاده از ابزار تحلیل سود و زیان اختیار معامله بامبو فاند میتوانید موقعیتهای خرید و فروش اختیار خرید، اختیار فروش و دارایی پایه را در کنار یکدیگر قرار دهید، استراتژی موردنظر خود را بسازید و نتیجه آن را روی نمودار مشاهده کنید.
این ابزار به شما کمک میکند:
- موقعیت خرید یا فروش اختیار خرید بسازید.
- موقعیت خرید یا فروش اختیار فروش اضافه کنید.
- دارایی پایه را وارد استراتژی کنید.
- چند موقعیت را با یکدیگر ترکیب کنید.
- نمودار سود و زیان استراتژی را ببینید.
- نقاط سربهسر را شناسایی و تحلیل کنید.
- حداکثر سود و زیان موقعیت را بهتر درک کنید.
- اثر تغییر قیمت دارایی پایه بر کل استراتژی را مشاهده کنید.
در عمل، این ابزار محاسباتی را که در این مقاله بهصورت دستی توضیح داده شد، سریعتر و تصویریتر انجام میدهد و مقایسه سناریوهای مختلف را بسیار سادهتر میکند.
اشتباهات رایج در محاسبه سود و زیان آپشن
اشتباه اول: یکیدانستن قیمت اعمال و نقطه سربهسر
قیمت اعمال، قیمت توافقشده برای خرید یا فروش دارایی پایه است. نقطه سربهسر علاوه بر قیمت اعمال، پرمیوم پرداختی یا دریافتی را نیز در نظر میگیرد.
اشتباه دوم: نادیدهگرفتن اندازه قرارداد
پرمیوم و سود و زیان تابلو معمولاً به ازای هر واحد دارایی پایه نمایش داده میشوند. نتیجه نهایی باید با توجه به اندازه قرارداد و تعداد موقعیتها محاسبه شود.
اشتباه سوم: استفاده از فرمول سررسید برای معامله قبل از سررسید
قبل از سررسید، ارزش زمانی و نوسان ضمنی بر قیمت قرارداد اثر میگذارند. بنابراین نمیتوان سود یا زیان جاری را فقط از روی قیمت دارایی پایه و ارزش ذاتی تعیین کرد.
اشتباه چهارم: نادیدهگرفتن پرمیوم
ممکن است قرارداد وارد محدوده دارای ارزش ذاتی یا ITM شده باشد، اما معامله همچنان زیانده باشد؛ زیرا ارزش ذاتی کمتر از پرمیوم پرداختی است.
اشتباه پنجم: نادیدهگرفتن کارمزدها
کارمزدها میتوانند نقطه سربهسر واقعی را کمی جابهجا کنند. بهخصوص در معاملات پرتعداد یا موقعیتهایی با حاشیه سود کم، این هزینهها اهمیت بیشتری دارند.
اشتباه ششم: بررسی فقط یک سناریوی قیمتی
پیش از ورود باید نتیجه معامله را در چند سناریو بررسی کنید:
- رشد شدید قیمت
- رشد محدود
- ثبات قیمت
- افت محدود
- افت شدید
- حرکت سریع
- حرکت دیرهنگام
نمودار سود و زیان دقیقاً برای مشاهده همین سناریوها کاربرد دارد.
چکلیست محاسبه سود و زیان در اختیار معامله
پیش از بازکردن هر موقعیت آپشنی، این موارد را بررسی کنید:
- نوع قرارداد Call است یا Put؟
- خریدار قرارداد هستید یا فروشنده؟
- قیمت اعمال چقدر است؟
- چه مقدار پرمیوم میپردازید یا دریافت میکنید؟
- اندازه هر قرارداد چقدر است؟
- نقطه سربهسر در سررسید کجاست؟
- حداکثر سود موقعیت چقدر است؟
- حداکثر زیان موقعیت چقدر است؟
- برای سودکردن، قیمت باید به چه سطحی برسد؟
- این حرکت باید تا چه زمانی اتفاق بیفتد؟
- نتیجه معامله قبل از سررسید چگونه محاسبه میشود؟
- آیا نقدشوندگی لازم برای بستن موقعیت وجود دارد؟
- آیا کارمزدها در محاسبات لحاظ شدهاند؟
- در صورت فروش اختیار، وجه تضمین و منابع لازم برای ایفای تعهد را دارید؟
جمعبندی
محاسبه سود و زیان در اختیار معامله فقط یک محاسبه ریاضی ساده نیست. این محاسبه نشان میدهد سناریوی شما برای سودآورشدن دقیقاً به چه شرایطی نیاز دارد.
در خرید مستقیم دارایی، معمولاً تشخیص جهت بازار مهمترین عامل است. اما در آپشن باید سه سؤال را همزمان پاسخ دهید:
- قیمت به کدام سمت حرکت میکند؟
- حرکت قیمت چقدر بزرگ خواهد بود؟
- این حرکت چه زمانی اتفاق میافتد؟
نقطه سربهسر نشان میدهد قیمت باید تا کجا حرکت کند تا پرمیوم جبران شود. نمودار Payoff نیز نتیجه موقعیت را در قیمتهای مختلف نمایش میدهد. بااینحال، باید به خاطر داشت که فرمولهای ساده نقطه سربهسر مربوط به روز سررسید هستند و نتیجه معامله قبل از سررسید به قیمت روز قرارداد، ارزش زمانی و نوسان ضمنی نیز وابسته است.
در آپشن، درستبودن تحلیل بهتنهایی کافی نیست؛ تحلیل شما باید بهاندازه کافی و در زمان مناسب درست باشد.
سؤالات متداول
آیا بالاتررفتن قیمت سهم از قیمت اعمال به معنای سود در اختیار خرید است؟
خیر. قیمت دارایی پایه باید علاوه بر عبور از قیمت اعمال، پرمیوم پرداختی را نیز جبران کند. نقطه سربهسر اختیار خرید از جمع قیمت اعمال و پرمیوم به دست میآید.
نقطه سربهسر اختیار فروش چگونه محاسبه میشود؟
نقطه سربهسر اختیار فروش در سررسید برابر است با قیمت اعمال منهای پرمیوم پرداختی.
آیا خریدار اختیار ممکن است بیشتر از پرمیوم زیان کند؟
در یک موقعیت خرید ساده و بدون ترکیب با سایر معاملات، حداکثر زیان خریدار برابر با پرمیوم پرداختی و هزینههای معامله است.
آیا فروشنده اختیار میتواند بیشتر از پرمیوم دریافتی زیان کند؟
بله. پرمیوم حداکثر سود فروشنده است، اما زیان فروشنده میتواند بسیار بیشتر از پرمیوم دریافتی باشد. در فروش اختیار خرید بدون پوشش، زیان بالقوه از نظر نظری نامحدود است.
چرا سود و زیان قبل از سررسید با نمودار سررسید فرق دارد؟
زیرا پیش از سررسید، قرارداد علاوه بر ارزش ذاتی، ارزش زمانی دارد و از تغییر نوسان ضمنی نیز تأثیر میگیرد. در سررسید ارزش زمانی به صفر میرسد.
آیا ممکن است جهت بازار را درست پیشبینی کنیم اما زیان کنیم؟
بله. اگر حرکت قیمت بهاندازه کافی بزرگ نباشد، دیر اتفاق بیفتد یا پرمیوم قرارداد بیش از حد گران خریداری شده باشد، ممکن است با وجود پیشبینی درست جهت بازار زیان کنید.


