
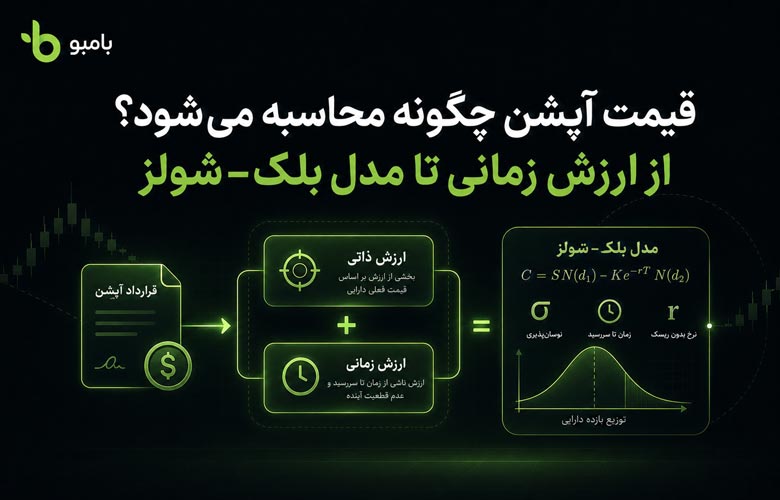
قیمت آپشن چگونه محاسبه میشود و چرا دو قرارداد روی یک سهم میتوانند قیمتهای کاملاً متفاوتی داشته باشند؟ پاسخ فقط در عرضه و تقاضا خلاصه نمیشود. قیمت دارایی پایه، قیمت اعمال، زمان باقیمانده تا سررسید، نوسانپذیری و نرخ بهره همزمان روی ارزش قرارداد اثر میگذارند و پرمیومی را میسازند که روی تابلو میبینیم.
نکته مهم این است که بازار آپشن فقط وضعیت امروز دارایی را قیمتگذاری نمیکند؛ بلکه احتمالها و سناریوهای آینده آن را نیز وارد قیمت میکند. به همین دلیل ممکن است قراردادی که امروز هیچ ارزش ذاتی ندارد، همچنان با قیمت قابلتوجهی معامله شود.
این مقاله بخشی از مجموعه نقشه راه جامع یادگیری اختیار معامله است. اگر هنوز با مفاهیمی مانند اختیار خرید، اختیار فروش، پرمیوم و سررسید آشنا نیستید، بهتر است ابتدا مطالب پایه این مجموعه را مرور کنید.
قیمت آپشن تصادفی نیست
گاهی معاملهگر تازهکار به زنجیره قراردادها نگاه میکند و با چند قیمت ظاهراً نامرتبط روبهرو میشود. یک قرارداد ۳۰۰ تومان قیمت دارد، قرارداد دیگری ۱۲۰۰ تومان و قرارداد سوم با وجود قرارگرفتن روی همان دارایی پایه، چند برابر گرانتر است.
این تفاوتها معمولاً بیدلیل نیستند. عرضه و تقاضا قیمت نهایی بازار را جابهجا میکند، اما خود عرضه و تقاضا نیز بر پایه انتظارات معاملهگران شکل میگیرد. بازار در حال پاسخدادن به چند سؤال است:
- قیمت فعلی دارایی پایه نسبت به قیمت اعمال کجاست؟
- چه مقدار زمان تا سررسید باقی مانده است؟
- احتمال یک حرکت بزرگ چقدر است؟
- اگر قرارداد به سود برسد، ارزش آن چه اندازه خواهد بود؟
- هزینه فرصت پول تا سررسید چقدر است؟
بنابراین پرمیوم آپشن را میتوان قیمت حق استفاده از یک فرصت احتمالی در آینده دانست. هرچه این فرصت محتملتر یا ارزشمندتر باشد، قرارداد نیز معمولاً گرانتر میشود.
قیمت آپشن از چه بخشهایی ساخته میشود؟
برای اینکه بفهمیم قیمت آپشن چگونه محاسبه میشود، ابتدا باید ساختار خود پرمیوم را بشناسیم. قیمت یک قرارداد اختیار معامله از دو بخش اصلی ساخته میشود:
قیمت آپشن = ارزش ذاتی + ارزش زمانی
ارزش ذاتی به وضعیت فعلی قرارداد مربوط است. ارزش زمانی به فرصتها و احتمالهایی مربوط میشود که تا سررسید باقی ماندهاند.
این دو مفهوم در مقاله مفاهیم اختیار معامله؛ از قیمت اعمال و پرمیوم تا ITM و OTM با جزئیات بیشتری بررسی شدهاند. در اینجا فقط به اندازهای وارد آنها میشویم که منطق قیمتگذاری روشن شود.
ارزش ذاتی آپشن چیست؟
ارزش ذاتی نشان میدهد اگر همین حالا امکان اعمال قرارداد وجود داشت، آن قرارداد چه مقدار منفعت فوری ایجاد میکرد.
برای اختیار خرید یا Call:
ارزش ذاتی اختیار خرید = قیمت دارایی پایه منهای قیمت اعمال
البته اگر حاصل این محاسبه منفی باشد، ارزش ذاتی را صفر در نظر میگیریم؛ زیرا دارنده اختیار خرید مجبور نیست قرارداد زیانده را اعمال کند.
مثلاً اگر قیمت سهم ۱۱۰ تومان و قیمت اعمال اختیار خرید ۱۰۰ تومان باشد، ارزش ذاتی قرارداد ۱۰ تومان است.
برای اختیار فروش یا Put:
ارزش ذاتی اختیار فروش = قیمت اعمال منهای قیمت دارایی پایه
در اینجا نیز اگر حاصل منفی باشد، ارزش ذاتی صفر است.
مثلاً اگر قیمت اعمال اختیار فروش ۱۰۰ تومان و قیمت سهم ۸۵ تومان باشد، قرارداد ۱۵ تومان ارزش ذاتی دارد؛ چون دارنده حق دارد دارایی را بالاتر از قیمت بازار بفروشد.
آیا قیمت آپشن همیشه برابر ارزش ذاتی است؟
خیر. تا زمانی که از عمر قرارداد باقی مانده باشد، معمولاً بخشی از پرمیوم به ارزش زمانی مربوط میشود. در نتیجه ممکن است اختیار خریدی با ارزش ذاتی ۱۰ تومان، در بازار ۱۴ تومان معامله شود. چهار تومان اضافه، بهایی است که بازار برای احتمال بهترشدن موقعیت قرارداد تا سررسید میپردازد.
ارزش زمانی آپشن چیست؟
ارزش زمانی، بخش اضافه قیمت قرارداد نسبت به ارزش ذاتی آن است:
ارزش زمانی = پرمیوم آپشن منهای ارزش ذاتی
فرض کنید قیمت دارایی پایه ۱۱۰ تومان، قیمت اعمال ۱۰۰ تومان و پرمیوم قرارداد ۱۵ تومان است. ارزش ذاتی ۱۰ تومان و ارزش زمانی ۵ تومان خواهد بود.
چرا بازار این پنج تومان اضافه را میپردازد؟ چون هنوز احتمال دارد قیمت دارایی تا سررسید به ۱۲۰، ۱۳۰ یا حتی بالاتر برسد. خریدار فقط وضعیت امروز را نمیخرد؛ او فرصت بهرهبردن از حرکت احتمالی آینده را هم میخرد.
به همین دلیل قراردادهای OTM نیز میتوانند قیمت داشته باشند. این قراردادها فعلاً ارزش ذاتی ندارند، اما تا زمانی که فرصت حرکت بازار باقی مانده باشد، ارزش زمانی آنها میتواند بیشتر از صفر باشد.
ارزش ذاتی به امروز مربوط است؛ ارزش زمانی بهای احتمالاتی است که هنوز میتوانند رخ دهند.
چه عواملی قیمت آپشن را تغییر میدهند؟
پنج متغیر اصلی در قیمتگذاری آپشن نقش دارند:
- قیمت دارایی پایه
- قیمت اعمال
- زمان باقیمانده تا سررسید
- نوسانپذیری
- نرخ بهره
این متغیرها جدا از یکدیگر عمل نمیکنند. قیمت نهایی نتیجه تعامل همزمان آنهاست.
۱. قیمت دارایی پایه
قیمت دارایی پایه مستقیمترین عامل مؤثر بر ارزش قرارداد است.
در اختیار خرید، افزایش قیمت دارایی پایه معمولاً ارزش قرارداد را بالا میبرد. وقتی سهم از ۱۰۰ به ۱۱۰ تومان میرسد، حق خرید آن در قیمت اعمال ۱۰۰ تومان باارزشتر میشود.
در اختیار فروش، رابطه برعکس است. کاهش قیمت دارایی پایه معمولاً ارزش Put را افزایش میدهد؛ زیرا حق فروش دارایی در یک قیمت بالاتر، جذابتر میشود.
با این حال اثر تغییر قیمت سهم روی تمام قراردادها یکسان نیست. اختیار خریدی که قیمت اعمال آن نزدیک قیمت بازار است، معمولاً به حرکت سهم حساستر از قراردادی است که قیمت اعمال بسیار دوری دارد. این تفاوت حساسیت را در مقاله ضرایب یونانی و نوسان ضمنی در آپشن با مفهوم دلتا و گاما دقیقتر بررسی میکنیم.
۲. قیمت اعمال
قیمت اعمال مشخص میکند قرارداد برای رسیدن به سود، چه مقدار فاصله دارد.
فرض کنید قیمت دارایی پایه ۱۰۰ تومان است و دو اختیار خرید داریم:
- اختیار خرید با قیمت اعمال ۱۰۰ تومان
- اختیار خرید با قیمت اعمال ۱۳۰ تومان
قرارداد اول معمولاً گرانتر است؛ زیرا برای ارزشمندشدن به حرکت کمتری نیاز دارد. قرارداد دوم ارزانتر به نظر میرسد، اما احتمال رسیدن آن به محدوده سود نیز کمتر است.
این همان جایی است که معاملهگران تازهکار ممکن است فریب پرمیوم پایین را بخورند. ارزانبودن یک قرارداد لزوماً به معنی ارزندهبودن آن نیست؛ گاهی فقط نشان میدهد احتمال سوددهشدن قرارداد پایین است.
در اختیار فروش نیز هرچه قیمت اعمال بالاتر باشد، قرارداد معمولاً ارزش بیشتری پیدا میکند؛ زیرا دارنده حق فروش دارایی در قیمت بالاتری را در اختیار دارد.
۳. زمان باقیمانده تا سررسید
زمان در بازار آپشن فقط یک تاریخ نیست؛ خودش بخشی از ارزش قرارداد است.
اگر دو قرارداد از نظر دارایی پایه و قیمت اعمال یکسان باشند، قراردادی که زمان بیشتری تا سررسید دارد معمولاً گرانتر است. شش ماه زمان، فرصت بیشتری برای حرکت قیمت نسبت به یک ماه ایجاد میکند.
اما این فرصت دائمی نیست. هر روز که میگذرد، بخشی از ارزش زمانی قرارداد از بین میرود. این کاهش در همه روزها یکسان نیست و معمولاً هرچه به سررسید نزدیکتر میشویم، سرعت فرسایش ارزش زمانی بیشتر میشود.
برای خریدار آپشن، فقط درستبودن جهت تحلیل کافی نیست. حرکت مورد انتظار باید در زمان مناسب هم رخ دهد. اگر سهم بالا برود اما این رشد دیر اتفاق بیفتد، ممکن است کاهش ارزش زمانی بخشی از سود یا حتی تمام آن را از بین ببرد. این موضوع ارتباط مستقیمی با محاسبه سود و زیان در اختیار معامله دارد.
۴. نوسانپذیری
نوسانپذیری نشان میدهد انتظار میرود قیمت دارایی با چه شدتی حرکت کند. در بازار آپشن، فقط جهت حرکت اهمیت ندارد؛ اندازه حرکت نیز بسیار مهم است.
فرض کنید دو سهم هر دو ۱۰۰ تومان قیمت دارند. سهم اول معمولاً آرام است و سهم دوم حرکتهای شدید دارد. اگر سایر شرایط یکسان باشد، آپشن سهم دوم معمولاً گرانتر خواهد بود؛ زیرا احتمال رسیدن به قیمتهای دورتر در آن بیشتر است.
افزایش نوسانپذیری معمولاً هم ارزش Call و هم ارزش Put را بالا میبرد. دلیلش این است که خریدار آپشن از حرکتهای بزرگ منتفع میشود، در حالی که حداکثر زیان او به پرمیوم پرداختی محدود است.
در عمل، معاملهگران بیشتر با نوسان ضمنی یا IV سروکار دارند؛ یعنی نوسانی که از قیمت فعلی قراردادهای بازار برداشت میشود. جزئیات این موضوع، اثر وگا و پدیده IV Crush در مقاله ضرایب یونانی و نوسان ضمنی در آپشن بررسی میشود.
۵. نرخ بهره
نرخ بهره از مسیر ارزش زمانی پول وارد مدل میشود. پول امروز و پولی که در آینده پرداخت میشود ارزش یکسانی ندارند.
در اختیار خرید، افزایش نرخ بهره معمولاً ارزش قرارداد را بیشتر میکند؛ زیرا خریدار بهجای پرداخت کل قیمت دارایی در زمان حال، فقط پرمیوم را میپردازد و پرداخت قیمت اعمال را به آینده موکول میکند.
در اختیار فروش، اثر نرخ بهره معمولاً در جهت مخالف است.
اثر نرخ بهره در بسیاری از معاملات کوتاهمدت ممکن است از قیمت دارایی، زمان و نوسان کمتر دیده شود؛ اما برای محاسبه کامل ارزش منصفانه باید در مدل حضور داشته باشد.
جدول اثر متغیرها بر قیمت Call و Put
| متغیر | با افزایش متغیر، ارزش Call | با افزایش متغیر، ارزش Put |
| قیمت دارایی پایه | معمولاً افزایش مییابد | معمولاً کاهش مییابد |
| قیمت اعمال | معمولاً کاهش مییابد | معمولاً افزایش مییابد |
| زمان تا سررسید | معمولاً افزایش مییابد | معمولاً افزایش مییابد |
| نوسانپذیری | معمولاً افزایش مییابد | معمولاً افزایش مییابد |
| نرخ بهره | معمولاً افزایش مییابد | معمولاً کاهش مییابد |
این جدول جهت کلی اثر متغیرها را نشان میدهد. شدت اثر به وضعیت ITM، ATM یا OTM بودن قرارداد، زمان سررسید و سایر شرایط بستگی دارد.
تفاوت ارزش منصفانه و قیمت بازار
تا اینجا درباره عواملی صحبت کردیم که ارزش اقتصادی قرارداد را میسازند. اما عددی که روی تابلو میبینیم، قیمت بازار است؛ نه لزوماً ارزش منصفانه.
ارزش منصفانه، برآوردی است که یک مدل با استفاده از ورودیهای مشخص ارائه میدهد. قیمت بازار، عددی است که خریداران و فروشندگان واقعاً روی آن معامله میکنند.
ممکن است مدل ارزش یک قرارداد را ۱۰۰۰ تومان برآورد کند، اما قرارداد در بازار ۱۲۰۰ تومان معامله شود. این اختلاف میتواند دلایل مختلفی داشته باشد:
- انتظار بازار از نوسان بیشتر از ورودی مدل است.
- تقاضا برای خرید بیمه یا پوشش ریسک افزایش یافته است.
- نقدشوندگی قرارداد پایین است.
- فاصله سفارش خرید و فروش زیاد است.
- ریسک یک رویداد مهم در قیمت بازار منعکس شده است.
- ورودیهایی مانند نوسان یا نرخ بهره دقیق انتخاب نشدهاند.
بنابراین مدل قرار نیست همیشه قیمت بازار را تأیید کند. گاهی وظیفه اصلی آن این است که تفاوت قیمت بازار با یک معیار مرجع را آشکار کند.
مدل بلک–شولز چیست؟
مدل بلک–شولز یکی از شناختهشدهترین چارچوبها برای محاسبه ارزش منصفانه آپشن است. این مدل تلاش میکند قیمت دارایی پایه، قیمت اعمال، زمان تا سررسید، نرخ بهره و نوسانپذیری را در یک ساختار ریاضی کنار هم قرار دهد و برای قرارداد یک ارزش نظری محاسبه کند.
بلک–شولز آینده را پیشبینی نمیکند و نمیگوید سهم حتماً رشد یا افت خواهد کرد. سؤال مدل چیز دیگری است:
با توجه به اطلاعات فعلی و مفروضات مشخص، حق خرید یا فروش این دارایی امروز تقریباً چقدر میارزد؟
پس مدل بلک–شولز یک ابزار پیشبینی جهت بازار نیست؛ یک مدل قیمتگذاری است.
ورودیهای مدل بلک–شولز
در نسخه ساده مدل برای اختیار اروپایی روی دارایی بدون سود نقدی، پنج ورودی اصلی داریم:
| نماد | ورودی | مفهوم ساده |
| S | قیمت فعلی دارایی پایه | دارایی امروز چند قیمت دارد؟ |
| K | قیمت اعمال | قرارداد اجازه معامله در چه قیمتی را میدهد؟ |
| T | زمان تا سررسید | چه مقدار فرصت باقی مانده است؟ |
| σ | نوسانپذیری | دامنه حرکت احتمالی قیمت چقدر است؟ |
| r | نرخ بهره بدون ریسک | ارزش زمانی پول چگونه محاسبه میشود؟ |
هر تغییری در این ورودیها میتواند ارزش نظری قرارداد را تغییر دهد.
شهود اقتصادی بلک–شولز
هسته مدل بلک–شولز فقط محاسبه چند احتمال ساده نیست. منطق اصلی آن بر ساخت یک موقعیت پوششدادهشده و جلوگیری از آربیتراژ قرار دارد.
فرض کنید بتوانیم با ترکیب مناسبی از دارایی پایه و آپشن، موقعیتی بسازیم که نسبت به تغییرات کوچک قیمت بازار تقریباً خنثی باشد. وقتی ریسک جهتدار این موقعیت تا حد زیادی حذف شود، بازده آن نباید بهطور پایدار بیشتر یا کمتر از نرخ بدون ریسک باشد؛ وگرنه فرصت آربیتراژ شکل میگیرد.
مدل قیمت آپشن را در نقطهای قرار میدهد که این تعادل برقرار شود.
به زبان سادهتر، بلک–شولز نمیپرسد «بازار فردا به کدام سمت میرود؟» بلکه میپرسد «قیمت قرارداد باید چقدر باشد تا با ساخت یک سبد پوششدادهشده، سود بدون ریسک غیرعادی ایجاد نشود؟»
فرمول بلک–شولز چه میگوید؟
فرمول ساده اختیار خرید اروپایی به شکل زیر نوشته میشود:
C = S × N(d₁) − K × e⁻ʳᵀ × N(d₂)
و:
d₁ = [ln(S/K) + (r + σ²/۲)T] ÷ (σ√T)
d₂ = d₁ − σ√T
در نگاه اول، فرمول پیچیده به نظر میرسد؛ اما اجزای آن همان منطق قبلی را عددی میکنند.
بخش اول فرمول، ارزش فعلی دارایی پایه را با موقعیت احتمالی قرارداد تعدیل میکند. بخش دوم، ارزش فعلی مبلغی را که در آینده برای اعمال قرارداد پرداخت میشود، با احتمال مناسب از آن کم میکند.
در یک ترجمه بسیار ساده:
ارزش اختیار خرید تقریباً برابر است با ارزش احتمالی دریافت دارایی، منهای ارزش فعلی هزینه احتمالی اعمال آن.
هدف معاملهگر تازهکار نباید حفظکردن فرمول باشد. مهمتر این است که بداند هر ورودی چه تغییری در ارزش قرارداد ایجاد میکند.
یک مثال ساده از محاسبه قیمت آپشن
برای اینکه ببینیم قیمت آپشن چگونه محاسبه میشود، یک اختیار خرید فرضی را در نظر بگیرید:
- قیمت دارایی پایه: ۱۰۰
- قیمت اعمال: ۱۰۰
- زمان باقیمانده: شش ماه یا ۰٫۵ سال
- نرخ بهره بدون ریسک: ۲۰ درصد
- نوسانپذیری: ۳۰ درصد
در این مثال، قرارداد تقریباً ATM است؛ چون قیمت دارایی پایه و قیمت اعمال برابرند.
با قراردادن این اعداد در مدل بلک–شولز، ارزش نظری اختیار خرید حدود ۱۴ واحد به دست میآید. این عدد میگوید با فرض درستبودن ورودیها و مفروضات مدل، قیمت منصفانه قرارداد تقریباً ۱۴ واحد است.
حالا کافی است یکی از ورودیها تغییر کند:
- اگر نوسانپذیری از ۳۰ به ۵۰ درصد برسد، ارزش قرارداد افزایش مییابد.
- اگر زمان باقیمانده بیشتر شود، ارزش زمانی معمولاً بالا میرود.
- اگر قیمت اعمال افزایش یابد، اختیار خرید معمولاً ارزانتر میشود.
- اگر قیمت دارایی پایه بالا برود، اختیار خرید معمولاً گرانتر میشود.
مدل در واقع همان شهود اقتصادی را که پیشتر توضیح دادیم، به یک عدد تبدیل میکند.
محاسبه سریع با ماشین حساب بلک–شولز بامبو

برای استفاده عملی از مدل لازم نیست فرمولها را دستی محاسبه کنید. در ماشین حساب بلک–شولز بامبو فاند میتوانید قیمت دارایی پایه، قیمت اعمال، زمان تا سررسید، نرخ بهره و نوسانپذیری را وارد کنید و ارزش نظری قرارداد را سریعتر به دست آورید.
این ابزار بهویژه برای مقایسه چند قرارداد مفید است. مثلاً میتوانید فقط قیمت اعمال را تغییر دهید و ببینید ارزش نظری قراردادها چه تفاوتی میکند؛ یا با تغییر نوسانپذیری، حساسیت قیمت آپشن به انتظارات بازار را بررسی کنید.
البته خروجی ماشین حساب نیز به کیفیت ورودیها وابسته است. اگر نوسانپذیری یا زمان تا سررسید اشتباه وارد شود، عدد نهایی نیز نمیتواند معیار دقیقی باشد.
محدودیتهای مدل بلک–شولز
بلک–شولز یک چارچوب مرجع است، نه تصویری کامل از واقعیت. مدل برای رسیدن به یک پاسخ منظم، چند فرض سادهکننده دارد:
- نوسانپذیری را ثابت در نظر میگیرد.
- حرکت قیمت را پیوسته فرض میکند.
- هزینه معامله و مالیات را نادیده میگیرد.
- نقدشوندگی کامل را فرض میکند.
- امکان پوششدادن پیوسته موقعیت را در نظر میگیرد.
- نرخ بهره را مشخص و نسبتاً باثبات فرض میکند.
- در نسخه پایه، پرداخت سود نقدی دارایی را لحاظ نمیکند.
در بازار واقعی، نوسان تغییر میکند، قیمتها ممکن است با شکاف باز شوند، اسپرد خرید و فروش وجود دارد و همیشه امکان هجکردن سریع و کمهزینه فراهم نیست.
به همین دلیل قیمت خروجی مدل را نباید حقیقت قطعی دانست؛ این عدد یک خطکش تحلیلی برای مقایسه است.
چرا قیمت بازار ممکن است با بلک–شولز متفاوت باشد؟
اختلاف قیمت بازار و ارزش نظری لزوماً به معنی اشتباه بازار نیست. ممکن است بازار اطلاعات یا انتظاراتی را در قیمت وارد کرده باشد که در ورودیهای شما دیده نمیشود.
۱. نوسان ضمنی متفاوت
اگر بازار انتظار حرکت بزرگی داشته باشد، قراردادها ممکن است گرانتر از محاسبهای باشند که با نوسان تاریخی انجام دادهاید. در واقع، قیمت بازار میتواند نوسان ضمنی بالاتری را منعکس کند.
۲. عرضه و تقاضای نامتوازن
افزایش تقاضا برای یک قرارداد مشخص، مخصوصاً در زمانهای پرریسک، ممکن است پرمیوم آن را بالاتر از ارزش نظری ببرد.
۳. نقدشوندگی پایین
در قراردادهای کممعامله، آخرین قیمت الزاماً معیار مناسبی نیست. ممکن است یک معامله کوچک، قیمت ظاهری قرارداد را از محدوده منصفانه دور کرده باشد.
۴. اسپرد خرید و فروش
فاصله زیاد بین بهترین سفارش خرید و فروش باعث میشود مشخص نباشد قیمت واقعی معامله در کدام نقطه قرار دارد.
۵. رویدادهای پیش رو
گزارش مالی، مجمع، تصمیم سیاستگذار یا هر رویداد مهم دیگری میتواند انتظار بازار از نوسان آینده را تغییر دهد.
۶. محدودیت مفروضات مدل
وقتی شرایط واقعی با فرضهای بلک–شولز فاصله زیادی دارد، خروجی مدل نیز ممکن است با قیمت بازار متفاوت شود.
معاملهگر حرفهای بهجای اینکه فوراً بگوید «بازار اشتباه قیمتگذاری کرده»، میپرسد: این اختلاف از کدام ورودی، انتظار یا محدودیت بازار آمده است؟
چند اشتباه رایج در قیمتگذاری آپشن
فقط نگاهکردن به قیمت پرمیوم
پایینبودن قیمت قرارداد بهتنهایی نشانه فرصت خرید نیست. باید احتمال سوددهی، فاصله تا قیمت اعمال، زمان و نوسان را هم بررسی کرد.
مقایسه دو قرارداد بدون توجه به سررسید
قراردادی با سررسید دورتر معمولاً ارزش زمانی بیشتری دارد. مقایسه صرف قیمت دو قرارداد با زمانهای متفاوت میتواند گمراهکننده باشد.
نادیدهگرفتن نوسان ضمنی
ممکن است جهت بازار را درست پیشبینی کنید، اما قرارداد را زمانی بخرید که نوسان ضمنی بسیار بالا است. اگر IV کاهش پیدا کند، رشد دارایی پایه شاید برای سوددهی کافی نباشد.
یکیدانستن قیمت نظری و قیمت قطعی
ارزش بلک–شولز فقط با مفروضات و ورودیهای مشخص معتبر است. تغییر کوچک در نوسان یا زمان میتواند خروجی را تغییر دهد.
استفاده از آخرین قیمت در قراردادهای کممعامله
آخرین معامله ممکن است قدیمی یا حاصل یک سفارش کوچک باشد. برای ارزیابی بهتر باید سفارشهای خرید و فروش و نقدشوندگی قرارداد را نیز دید.
چکلیست بررسی قیمت یک قرارداد
پیش از خرید یا فروش یک آپشن، این سؤالها را پاسخ دهید:
- قرارداد چه مقدار ارزش ذاتی دارد؟
- چه مقدار از پرمیوم مربوط به ارزش زمانی است؟
- قیمت دارایی پایه چقدر با قیمت اعمال فاصله دارد؟
- چند روز تا سررسید باقی مانده است؟
- نوسان ضمنی قرارداد در چه سطحی قرار دارد؟
- ارزش نظری با چه نرخ بهره و نوسانی محاسبه شده است؟
- قیمت بازار چه مقدار با ارزش نظری فاصله دارد؟
- حجم معاملات و موقعیتهای باز کافی است؟
- اسپرد خرید و فروش چقدر است؟
- چه رویدادی ممکن است پیش از سررسید نوسان را تغییر دهد؟
این چکلیست کمک میکند قیمت آپشن را بهعنوان یک عدد تنها نبینید و اجزای سازنده آن را جداگانه بررسی کنید.
جمعبندی: بالاخره قیمت آپشن چگونه محاسبه میشود؟
قیمت آپشن چگونه محاسبه میشود؟ ابتدا ارزش ذاتی و ارزش زمانی قرارداد شکل میگیرند. سپس قیمت دارایی پایه، قیمت اعمال، زمان باقیمانده، نوسانپذیری و نرخ بهره روی این ارزش اثر میگذارند. مدل بلک–شولز این متغیرها را در یک چارچوب ریاضی قرار میدهد و ارزش نظری قرارداد را محاسبه میکند.
اما قیمت نهایی بازار میتواند به دلیل عرضه و تقاضا، نوسان ضمنی، نقدشوندگی، اسپرد سفارشها، رویدادهای آینده و محدودیتهای مدل با این عدد تفاوت داشته باشد.
مهمترین نکته این است که بلک–شولز پیشبینیکننده آینده نیست؛ خطکشی برای سنجش و مقایسه قیمت قرارداد است. معاملهگر حرفهای از مدل برای پیداکردن پاسخ قطعی استفاده نمیکند؛ از آن برای طرح سؤالهای دقیقتر درباره قیمت بازار کمک میگیرد.
بعد از فهم قیمتگذاری، قدم بعدی شناخت حساسیت قیمت قرارداد به متغیرهای بازار است. در مقاله ضرایب یونانی و نوسان ضمنی در آپشن بررسی میکنیم دلتا، گاما، تتا و وگا چگونه رفتار قیمت آپشن را توضیح میدهند.


