
خرید اختیار خرید یکی از سادهترین و پرکاربردترین استراتژیهای بازار آپشن است. در این استراتژی، شما بهجای خرید مستقیم یک سهم یا دارایی، حق خرید آن را با قیمتی مشخص و تا تاریخی معین میخرید.
جذابیت اصلی خرید اختیار خرید این است که برای ورود به یک سناریوی صعودی، به سرمایه کمتری نسبت به خرید مستقیم دارایی نیاز دارید. در عین حال، اگر تحلیل شما اشتباه باشد، زیان از ابتدا محدود به پرمیومی است که برای قرارداد پرداخت کردهاید.
اما یک نکته مهم را باید همان ابتدا بدانید: در خرید اختیار خرید، صرفاً بالارفتن قیمت دارایی برای سودکردن کافی نیست. رشد قیمت باید بهاندازه کافی بزرگ باشد، در زمان مناسبی اتفاق بیفتد و هزینه پرمیوم را نیز جبران کند.
اگر هنوز با مفاهیم پایه قراردادها، قیمت اعمال، پرمیوم و سررسید آشنا نیستید، بهتر است ابتدا نقشه جامع یادگیری بازار آپشن را مطالعه کنید و سپس وارد بررسی استراتژیها شوید.
خرید اختیار خرید چیست؟
در استراتژی خرید اختیار خرید یا Long Call، معاملهگر یک قرارداد Call میخرد. این قرارداد به خریدار حق میدهد که دارایی پایه را تا یک تاریخ مشخص، با قیمتی از پیش تعیینشده خریداری کند.
قیمتی که دارایی میتواند با آن خریداری شود، قیمت اعمال نام دارد و مبلغی که برای خرید قرارداد پرداخت میشود، پرمیوم است.
خریدار اختیار خرید صاحب حق است، نه تعهد. یعنی اگر شرایط بازار به نفع او باشد، میتواند از حق خود استفاده کند یا قرارداد را در بازار بفروشد. اگر بازار برخلاف انتظار حرکت کند، خریدار مجبور به اعمال قرارداد نیست.
در مقابل، فروشنده اختیار خرید تعهد دارد. اگر خریدار تصمیم به اعمال قرارداد بگیرد، فروشنده باید طبق شرایط قرارداد عمل کند.
بسیاری از معاملهگران قرارداد را تا روز اعمال نگه نمیدارند. اگر قیمت اختیار خرید قبل از سررسید افزایش پیدا کند، میتوانند با فروش قرارداد و بستن موقعیت، سود خود را دریافت کنند.
پس Long Call فقط ابزاری برای خرید دارایی در سررسید نیست؛ بلکه یک موقعیت معاملاتی قابل خرید و فروش است.
خرید اختیار خرید برای چه دیدگاهی مناسب است؟
خرید اختیار خرید زمانی مناسب است که انتظار دارید قیمت دارایی پایه بهصورت معنادار و نسبتاً سریع افزایش پیدا کند.
این استراتژی برای هر دیدگاه صعودی مناسب نیست. اگر انتظار دارید قیمت فقط کمی بالا برود، ممکن است رشد دارایی برای جبران پرمیوم کافی نباشد.
| وضعیت بازار | میزان تناسب با Long Call | توضیح |
| انتظار رشد شدید و سریع | مناسب | بهترین سناریو برای خرید اختیار خرید |
| انتظار رشد ملایم | با احتیاط | ممکن است خرید مستقیم دارایی انتخاب بهتری باشد |
| بازار خنثی و کمنوسان | نامناسب | فرسایش زمانی به ضرر خریدار عمل میکند |
| نوسان ضمنی بسیار بالا | با احتیاط | احتمال خرید قرارداد با پرمیوم گران وجود دارد |
| سرمایه محدود و نیاز به زیان مشخص | مناسب | حداکثر زیان به پرمیوم محدود است |
| زمان بسیار کم تا سررسید | پرریسک | فرصت کمی برای تحقق سناریوی صعودی باقی مانده است |
در واقع، خرید اختیار خرید برای معاملهگری مناسب است که سه انتظار همزمان دارد:
- جهت حرکت قیمت صعودی باشد.
- اندازه حرکت قیمت بهاندازه کافی بزرگ باشد.
- حرکت موردنظر پیش از پایان عمر قرارداد رخ دهد.
برای درک دقیقتر تفاوت این موقعیت با مالکیت مستقیم سهم، مطالعه تفاوت آپشن با خرید مستقیم میتواند تصویر روشنتری از سرمایه موردنیاز و ساختار ریسک دو روش ارائه دهد.
فرمول سود و زیان خرید اختیار خرید
فرمول سود و زیان خرید اختیار خرید در سررسید به شکل زیر است:
سود یا زیان = بیشینه {قیمت دارایی در سررسید منهای قیمت اعمال، صفر} منهای پرمیوم پرداختی
به زبان ساده، ابتدا بررسی میکنیم که قیمت دارایی در سررسید بالاتر از قیمت اعمال قرار گرفته است یا خیر.
اگر قیمت دارایی پایینتر یا مساوی قیمت اعمال باشد، اختیار خرید ارزش ذاتی ندارد. در این حالت، قرارداد اعمال نمیشود و زیان خریدار برابر با پرمیوم پرداختی خواهد بود.
اگر قیمت دارایی بالاتر از قیمت اعمال باشد، اختلاف قیمت دارایی و قیمت اعمال، ارزش ذاتی اختیار خرید است. با کمکردن پرمیوم پرداختی از این مقدار، سود یا زیان نهایی محاسبه میشود.
فرمول خلاصه:
سود و زیان Long Call = max(ST − K, 0) − P
در این فرمول:
- ST قیمت دارایی پایه در سررسید است.
- K قیمت اعمال است.
- P پرمیوم پرداختی است.
برای آشنایی کاملتر با منطق این فرمولها و نمودارهای بازده، میتوانید محاسبه سود و زیان در اختیار معامله را نیز مطالعه کنید.
نقطه سربهسر خرید اختیار خرید
نقطه سربهسر، قیمتی است که در آن سود و زیان خالص معامله برابر با صفر میشود.
فرمول نقطه سربهسر خرید اختیار خرید:
نقطه سربهسر = قیمت اعمال + پرمیوم پرداختی
این فرمول نشان میدهد که عبور قیمت دارایی از قیمت اعمال بهتنهایی کافی نیست. قیمت باید آنقدر افزایش پیدا کند که هزینه پرداختشده برای خرید قرارداد نیز جبران شود.
برای مثال، اگر قیمت اعمال قرارداد ۱۱۰ تومان و پرمیوم آن ۵ تومان باشد:
۱۱۵ = ۵ + ۱۱۰
در نتیجه، قیمت دارایی باید در سررسید به ۱۱۵ تومان برسد تا معامله نه سود داشته باشد و نه زیان.
اگر قیمت در سررسید بین ۱۱۰ و ۱۱۵ تومان قرار بگیرد، قرارداد ارزش ذاتی دارد؛ اما معامله هنوز زیانده است.
حداکثر سود و زیان Long Call
ساختار ریسک خرید اختیار خرید نامتقارن است.
حداکثر زیان:
محدود به پرمیوم پرداختی
حداکثر سود:
از نظر تئوریک نامحدود
اگر قیمت دارایی کاهش پیدا کند یا تا سررسید از قیمت اعمال بالاتر نرود، خریدار فقط پرمیوم پرداختی را از دست میدهد.
در مقابل، هرچه قیمت دارایی از نقطه سربهسر بالاتر برود، سود خریدار افزایش پیدا میکند. چون از نظر تئوریک محدودیتی برای رشد قیمت دارایی وجود ندارد، سقف مشخصی نیز برای سود Long Call تعریف نمیشود.
| ویژگی | وضعیت |
| نام استراتژی | خرید اختیار خرید |
| معادل انگلیسی | Long Call |
| دیدگاه بازار | صعودی |
| حداکثر سود | نامحدود |
| حداکثر زیان | پرمیوم پرداختی |
| نقطه سربهسر | قیمت اعمال + پرمیوم |
| اثر گذر زمان | معمولاً منفی |
| اثر افزایش نوسان | معمولاً مثبت |
| ریسک اصلی | رشد ناکافی، حرکت دیرهنگام یا پرمیوم گران |
مثال عددی خرید اختیار خرید
فرض کنید قیمت فعلی یک سهم ۱۰۰ تومان است و انتظار دارید قیمت آن در یک ماه آینده افزایش پیدا کند.
شما نمیخواهید تمام سرمایه لازم برای خرید مستقیم سهم را درگیر کنید. بنابراین یک قرارداد اختیار خرید با مشخصات زیر میخرید:
| متغیر | مقدار |
| قیمت فعلی سهم | ۱۰۰ تومان |
| قیمت اعمال | ۱۱۰ تومان |
| پرمیوم پرداختی | ۵ تومان |
| زمان باقیمانده تا سررسید | یک ماه |
با خرید این قرارداد، شما ۵ تومان پرداخت کردهاید تا حق داشته باشید سهم را تا سررسید با قیمت ۱۱۰ تومان خریداری کنید.
نقطه سربهسر معامله:
قیمت اعمال + پرمیوم = نقطه سربهسر
۱۱۰ + ۵ = ۱۱۵ تومان
اگر قیمت سهم در سررسید به ۱۱۵ تومان برسد، سود و زیان خالص شما صفر است.
اگر قیمت بالاتر از ۱۱۵ تومان باشد، وارد محدوده سود میشوید. اگر قیمت پایینتر از ۱۱۵ تومان بماند، بخشی یا تمام پرمیوم پرداختی از بین میرود.
جدول سناریوهای سود و زیان در سررسید
| قیمت سهم در سررسید | ارزش ذاتی اختیار خرید | سود یا زیان نهایی |
| ۹۰ تومان | صفر | ۵- تومان |
| ۱۰۰ تومان | صفر | ۵- تومان |
| ۱۰۵ تومان | صفر | ۵- تومان |
| ۱۱۰ تومان | صفر | ۵- تومان |
| ۱۱۵ تومان | ۵ تومان | صفر |
| ۱۲۰ تومان | ۱۰ تومان | ۵+ تومان |
| ۱۳۰ تومان | ۲۰ تومان | ۱۵+ تومان |
| ۱۵۰ تومان | ۴۰ تومان | ۳۵+ تومان |
این جدول یک نکته بسیار مهم را نشان میدهد. اگر قیمت سهم از ۱۰۰ تومان به ۱۱۲ تومان برسد، تحلیل شما از نظر جهت حرکت درست بوده است؛ اما همچنان در سررسید سود نکردهاید.
قیمت دارایی افزایش پیدا کرده، ولی هنوز از نقطه سربهسر ۱۱۵ تومان عبور نکرده است.
در خرید اختیار خرید، درستبودن جهت تحلیل کافی نیست؛ شدت حرکت و زمان وقوع آن نیز اهمیت دارد.
نمودار سود و زیان خرید اختیار خرید
نمودار سود و زیان Long Call تا قیمت اعمال تقریباً در سطح زیان حداکثری قرار دارد. این زیان برابر با پرمیوم پرداختی است.
از قیمت اعمال به بعد، ارزش ذاتی قرارداد شروع به افزایش میکند. با این حال، تا رسیدن قیمت دارایی به نقطه سربهسر، معامله همچنان زیانده یا خنثی است.
از نقطه سربهسر به بعد، هر یک واحد رشد قیمت دارایی، سود خالص موقعیت را افزایش میدهد.
در مثال ما:
- قیمت اعمال: ۱۱۰ تومان
- پرمیوم: ۵ تومان
- نقطه سربهسر: ۱۱۵ تومان
- حداکثر زیان: ۵ تومان
- سود بالقوه: نامحدود
شکل نمودار، پیام اصلی این استراتژی را بهخوبی نشان میدهد:
زیان محدود در سمت نزولی و سود روبهرشد در سمت صعودی.
مقایسه خرید اختیار خرید با خرید مستقیم سهم
برای درک بهتر خرید اختیار خرید، آن را با خرید مستقیم سهم مقایسه میکنیم.
اگر سهم را در قیمت ۱۰۰ تومان بخرید و قیمت آن به ۱۳۰ تومان برسد، ۳۰ تومان سود میکنید. بازده شما ۳۰ درصد است.
اگر قیمت سهم کاهش پیدا کند، زیان شما نیز متناسب با افت قیمت ادامه پیدا میکند.
اما در خرید اختیار خرید، فقط ۵ تومان پرمیوم پرداخت کردهاید. اگر قیمت سهم در سررسید به ۱۳۰ تومان برسد، ارزش ذاتی اختیار برابر با ۲۰ تومان خواهد بود:
۲۰ = ۱۱۰ − ۱۳۰
سود خالص:
۱۵ = ۵ − ۲۰
یعنی با پرداخت ۵ تومان، ۱۵ تومان سود به دست آوردهاید. بازده این موقعیت برابر با ۳۰۰ درصد است.
| موضوع | خرید اختیار خرید | خرید مستقیم دارایی |
| سرمایه اولیه | کمتر | بیشتر |
| ریسک افت قیمت | محدود به پرمیوم | متناسب با افت دارایی |
| سود از رشد ملایم | الزاماً نه | بله |
| سود از رشد شدید | بله، با اهرم بیشتر | بله |
| اثر گذر زمان | دارد و معمولاً منفی است | ندارد |
| مناسب برای | رشد قوی و نسبتاً سریع | رشد ملایم یا نگهداری بلندمدت |
خرید اختیار خرید همیشه جایگزین بهتر خرید سهم نیست.
اگر انتظار رشد آرام و بلندمدت دارید، خرید مستقیم دارایی ممکن است انتخاب مناسبتری باشد. اما اگر انتظار یک حرکت بزرگ و سریع دارید و میخواهید سرمایه کمتری درگیر کنید، Long Call میتواند جذابتر باشد.
اهرم در خرید اختیار خرید چگونه کار میکند؟
یکی از مهمترین ویژگیهای خرید اختیار خرید، اهرم است.
اهرم یعنی با سرمایهای کمتر، در معرض سود و زیان یک موقعیت بزرگتر قرار میگیرید.
فرض کنید قیمت سهم از ۱۰۰ تومان به ۱۳۰ تومان برسد. بازده خرید مستقیم سهم ۳۰ درصد خواهد بود.
در مثال اختیار خرید، قیمت اعمال ۱۱۰ تومان و پرمیوم ۵ تومان است. در قیمت ۱۳۰ تومان، سود خالص اختیار خرید ۱۵ تومان خواهد بود.
بازده اختیار خرید = سود خالص ÷ پرمیوم
۳۰۰٪ = ۵ ÷ ۱۵
در یک مثال سادهشده، نتایج به شکل زیر خواهد بود:
| روش سرمایهگذاری | سرمایه درگیر | بازده فرضی | سود خالص |
| خرید مستقیم سهم | ۱۰۰ هزار تومان | ۳۰٪ | ۳۰ هزار تومان |
| خرید اختیار خرید | ۱۰ هزار تومان | ۳۰۰٪ | ۳۰ هزار تومان |
| خرید اختیار خرید | ۳۰ هزار تومان | ۳۰۰٪ | ۹۰ هزار تومان |
| خرید اختیار خرید | ۵۰ هزار تومان | ۳۰۰٪ | ۱۵۰ هزار تومان |
| خرید اختیار خرید | ۱۰۰ هزار تومان | ۳۰۰٪ | ۳۰۰ هزار تومان |
این جدول بخش جذاب اهرم را نشان میدهد؛ اما بخش خطرناک آن را نباید نادیده گرفت.
اگر سناریوی صعودی محقق نشود، ممکن است تمام پرمیوم پرداختی از بین برود.
| سرمایه واردشده در اختیار خرید | سود در سناریوی موفق | زیان در سناریوی ناموفق |
| ۱۰ هزار تومان | ۳۰ هزار تومان | حداکثر ۱۰ هزار تومان |
| ۳۰ هزار تومان | ۹۰ هزار تومان | حداکثر ۳۰ هزار تومان |
| ۵۰ هزار تومان | ۱۵۰ هزار تومان | حداکثر ۵۰ هزار تومان |
| ۱۰۰ هزار تومان | ۳۰۰ هزار تومان | حداکثر ۱۰۰ هزار تومان |
اهرم فقط سود را بزرگ نمیکند؛ احتمال از بین رفتن کل سرمایهای را که بهصورت پرمیوم وارد معامله کردهاید نیز جدیتر میکند.
به همین دلیل، معاملهگر حرفهای معمولاً تمام سرمایهای را که میتوانست صرف خرید سهم کند، وارد خرید اختیار خرید نمیکند. او فقط بخشی از سرمایه را برای گرفتن اهرم به کار میگیرد و بخش دیگر را برای مدیریت ریسک و حفظ نقدینگی نگه میدارد.
رفتار خرید اختیار خرید قبل از سررسید
تا اینجا سود و زیان را در روز سررسید بررسی کردیم. اما در بازار واقعی، بسیاری از معاملهگران پیش از سررسید از موقعیت خارج میشوند.
قیمت اختیار خرید قبل از سررسید فقط از ارزش ذاتی تشکیل نشده است. بخشی از قیمت قرارداد، ارزش زمانی است.
حتی اگر قیمت سهم هنوز از قیمت اعمال بالاتر نرفته باشد، قرارداد میتواند ارزش داشته باشد؛ زیرا هنوز احتمال حرکت قیمت تا پایان قرارداد وجود دارد.
فرض کنید دو هفته تا سررسید باقی مانده است. رفتار تقریبی قرارداد میتواند به شکل زیر باشد:
| قیمت سهم | ارزش ذاتی | ارزش زمانی | قیمت تقریبی اختیار خرید | سود یا زیان نسبت به پرمیوم ۵ |
| ۱۰۵ تومان | صفر | ۳ تومان | ۳ تومان | ۲- تومان |
| ۱۰۸ تومان | صفر | ۵ تومان | ۵ تومان | صفر |
| ۱۱۰ تومان | صفر | ۶ تومان | ۶ تومان | ۱+ تومان |
| ۱۱۲ تومان | ۲ تومان | ۵ تومان | ۷ تومان | ۲+ تومان |
| ۱۲۰ تومان | ۱۰ تومان | ۳ تومان | ۱۳ تومان | ۸+ تومان |
در قیمت ۱۱۲ تومان، سهم هنوز به نقطه سربهسر سررسید یعنی ۱۱۵ تومان نرسیده است. با این حال، اختیار خرید ممکن است ۷ تومان ارزش داشته باشد.
اگر قرارداد را با قیمت ۵ تومان خریده باشید، میتوانید با ۲ تومان سود از موقعیت خارج شوید.
دلیل این اتفاق، وجود ارزش زمانی است.
نقطه سربهسر ۱۱۵ تومان، معیار سود و زیان در سررسید است؛ نه الزاماً معیار سود و زیان در روزهای قبل از سررسید.
قبل از سررسید، قیمت قرارداد تحتتأثیر چهار عامل مهم قرار دارد:
- قیمت دارایی پایه
- زمان باقیمانده
- نوسان ضمنی
- انتظارات معاملهگران بازار
اثر دلتا، گاما، تتا و وگا در Long Call
در خرید اختیار خرید، فقط جهت حرکت قیمت سهم مهم نیست. ضرایب یونانی نشان میدهند که قرارداد نسبت به تغییر قیمت، زمان و نوسان چگونه واکنش نشان میدهد.
| ضریب یونانی | اثر در خرید اختیار خرید | توضیح ساده |
| دلتا | مثبت | با افزایش قیمت دارایی، قیمت اختیار خرید معمولاً بالا میرود |
| گاما | مثبت | با نزدیکشدن قیمت به محدوده اعمال، دلتا سریعتر تغییر میکند |
| تتا | منفی | گذر زمان معمولاً از ارزش قرارداد کم میکند |
| وگا | مثبت | افزایش نوسان ضمنی معمولاً قیمت اختیار خرید را افزایش میدهد |
| رو | معمولاً مثبت | نرخ بهره اثر دارد، اما معمولاً اهمیت آن کمتر از عوامل دیگر است |
دلتا در خرید اختیار خرید
دلتا میزان حساسیت قیمت اختیار خرید به تغییر قیمت دارایی پایه را نشان میدهد.
اختیارهایی که بسیار دور از قیمت اعمال قرار دارند، معمولاً دلتای پایینی دارند. در نتیجه، حرکتهای کوچک قیمت سهم اثر زیادی بر قیمت قرارداد نمیگذارد.
هرچه قیمت دارایی به قیمت اعمال نزدیکتر شود، دلتا افزایش پیدا میکند و اختیار خرید نسبت به حرکت سهم حساستر میشود.
گاما در خرید اختیار خرید
گاما سرعت تغییر دلتا را نشان میدهد.
نزدیک قیمت اعمال، گاما اهمیت بیشتری پیدا میکند. به همین دلیل، اختیارهای نزدیک قیمت اعمال، مخصوصاً در روزهای نزدیک سررسید، میتوانند نوسان زیادی داشته باشند.
تتا؛ دشمن خریدار اختیار خرید
تتا نشاندهنده فرسایش زمانی قرارداد است.
هر روزی که میگذرد، زمان باقیمانده تا سررسید کمتر میشود. اگر سهم حرکت کافی نکند، بخشی از ارزش زمانی اختیار خرید از بین میرود.
به همین دلیل، ممکن است جهت تحلیل شما درست باشد، اما حرکت قیمت آنقدر دیر اتفاق بیفتد که بخش زیادی از ارزش قرارداد سوخته باشد.
وگا در خرید اختیار خرید
وگا حساسیت قیمت اختیار به تغییر نوسان ضمنی را نشان میدهد.
افزایش نوسان ضمنی معمولاً به نفع خریدار اختیار خرید است، زیرا احتمال حرکت بزرگ قیمت در نگاه بازار افزایش پیدا میکند.
در مقابل، کاهش نوسان ضمنی میتواند به قیمت قرارداد فشار وارد کند. حتی اگر قیمت سهم کمی بالا برود، افت شدید نوسان ضمنی ممکن است بخش مهمی از سود احتمالی را خنثی کند.
برای بررسی عمیقتر این موضوع، ضرایب یونانی و نوسان ضمنی در آپشن را مطالعه کنید.
استراتژیهای معاملاتی آپشن بامبو فاند
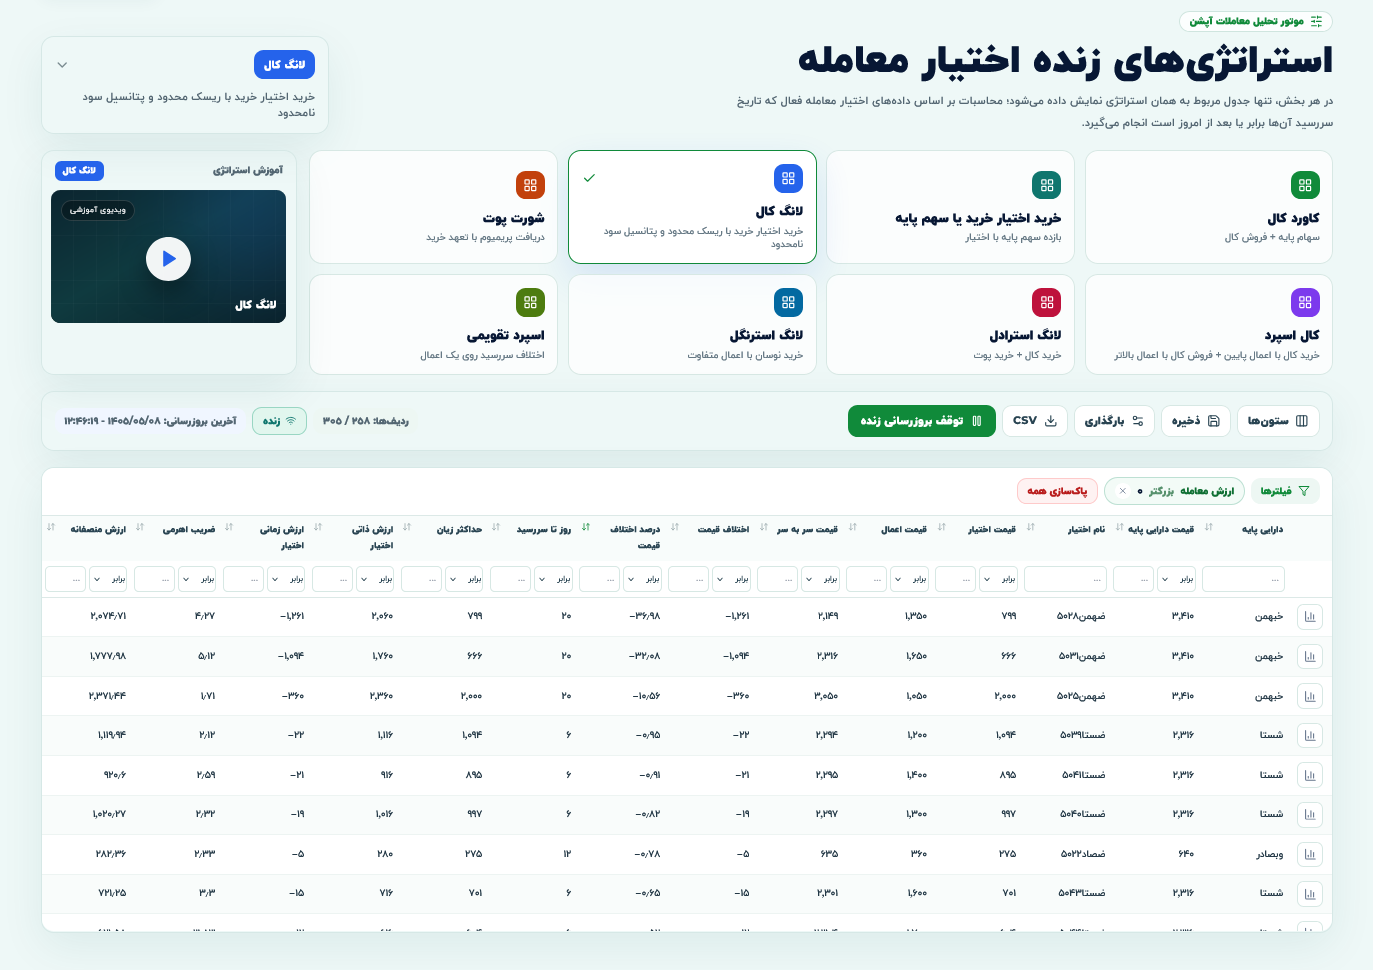
برای اجرای Long Call باید چند متغیر را همزمان بررسی کنید: قیمت اعمال، پرمیوم، سررسید، نقطه سربهسر، حداکثر زیان و شکل نمودار بازده.
محاسبه دستی این موارد، بهخصوص زمانی که چند قرارداد مختلف را مقایسه میکنید، میتواند زمانبر و مستعد خطا باشد.
با استفاده از ابزار استراتژیهای معاملاتی آپشن بامبو فاند میتوانید ساختار استراتژی خرید اختیار خرید را سریعتر بررسی کنید و پیش از ورود، تصویر روشنتری از سود، زیان و نقطه سربهسر موقعیت داشته باشید.
این ابزار بهخصوص زمانی کاربردی است که قصد دارید چند قیمت اعمال یا چند سررسید مختلف را کنار یکدیگر مقایسه کنید و ببینید کدام قرارداد با سناریوی صعودی شما هماهنگی بیشتری دارد.
ابزار محاسباتی جای تحلیل بازار و مدیریت ریسک را نمیگیرد؛ اما احتمال خطا در محاسبات و انتخاب عجولانه قرارداد را کاهش میدهد.
مزایا و معایب خرید اختیار خرید
| مزایا | معایب |
| زیان محدود و از پیش مشخص | نیاز به رشد کافی قیمت |
| سود بالقوه نامحدود | فرسایش زمانی به ضرر خریدار |
| سرمایه اولیه کمتر از خرید مستقیم | احتمال از بین رفتن کل پرمیوم |
| امکان بازدهی درصدی بالا | رشد ملایم ممکن است کافی نباشد |
| مناسب برای سناریوهای صعودی قوی | خرید در نوسان بالا میتواند خطرناک باشد |
| عدم نیاز به خرید کامل دارایی | نیاز به زمانبندی نسبتاً درست |
مهمترین مزیت خرید اختیار خرید، مشخصبودن زیان حداکثری است.
مهمترین عیب آن نیز این است که بازار باید نهفقط در جهت درست، بلکه با شدت و سرعت کافی حرکت کند.
اشتباهات رایج در خرید اختیار خرید
خرید اختیار برای رشدهای کوچک
بعضی معاملهگران فقط به صعودیبودن تحلیل توجه میکنند. اما رشد کوچک ممکن است برای عبور از نقطه سربهسر کافی نباشد.
نادیدهگرفتن نقطه سربهسر
عبور قیمت از قیمت اعمال الزاماً به معنی سود نیست. پرمیوم پرداختی نیز باید جبران شود.
خرید قرارداد نزدیک سررسید فقط به دلیل ارزانبودن
اختیارهای نزدیک سررسید ممکن است ارزان به نظر برسند، اما زمان بسیار کمی برای تحقق تحلیل باقی گذاشتهاند.
خرید در نوسان ضمنی بسیار بالا
در شرایطی که نوسان ضمنی افزایش شدیدی پیدا کرده است، ممکن است قرارداد با پرمیوم بسیار گران معامله شود.
نداشتن برنامه خروج
ممکن است قرارداد پیش از سررسید وارد سود شود، اما معاملهگر به امید سود بیشتر موقعیت را نگه دارد و با کاهش قیمت یا فرسایش زمانی، سود ایجادشده را از دست بدهد.
تمرکز صرف بر سود نامحدود
سود بالقوه Long Call جذاب است، اما احتمال ازدسترفتن کامل پرمیوم نیز واقعی است.
| اشتباه رایج | چرا خطرناک است؟ |
| خرید اختیار برای رشد کوچک | رشد کم ممکن است نقطه سربهسر را پوشش ندهد |
| نادیدهگرفتن نقطه سربهسر | عبور از قیمت اعمال کافی نیست |
| خرید قرارداد بسیار نزدیک سررسید | فرصت کمی برای درستشدن تحلیل وجود دارد |
| خرید در نوسان ضمنی بالا | احتمال پرداخت پرمیوم بیش از حد وجود دارد |
| نداشتن برنامه خروج | سود ایجادشده ممکن است از بین برود |
| تمرکز فقط بر سود نامحدود | ریسک ازدسترفتن کل پرمیوم نادیده گرفته میشود |
چکلیست ورود به استراتژی خرید اختیار خرید
پیش از ورود به یک موقعیت Long Call، این سؤالها را بررسی کنید:
- آیا انتظار رشد معنادار دارم یا فقط رشد جزئی؟
- آیا حرکت موردانتظار باید سریع اتفاق بیفتد؟
- آیا زمان کافی تا سررسید باقی مانده است؟
- آیا قیمت اعمال با سناریوی من هماهنگ است؟
- آیا نقطه سربهسر را محاسبه کردهام؟
- آیا پرمیوم پرداختی نسبت به سود احتمالی منطقی است؟
- آیا نوسان ضمنی قرارداد بیش از حد بالا نیست؟
- آیا نقدشوندگی قرارداد برای خروج مناسب است؟
- آیا میتوانم ازدسترفتن کامل پرمیوم را تحمل کنم؟
- چه زمانی و تحت چه شرایطی از معامله خارج میشوم؟
- چه مقدار از سرمایه را وارد این موقعیت میکنم؟
- آیا خرید مستقیم دارایی انتخاب مناسبتری نیست؟
اگر پاسخ روشنی برای این سؤالها ندارید، هنوز زمان ورود به معامله نرسیده است.
جمعبندی
خرید اختیار خرید یا Long Call به شما اجازه میدهد با پرداخت مبلغی محدود، در یک حرکت صعودی بالقوه بزرگ مشارکت کنید.
در این استراتژی، حداکثر زیان از ابتدا مشخص و برابر با پرمیوم پرداختی است. در مقابل، سود بالقوه از نظر تئوریک محدودیتی ندارد.
با این حال، خرید اختیار خرید برای هر بازار صعودی مناسب نیست. رشد قیمت باید بهاندازه کافی بزرگ باشد، در زمان مناسب اتفاق بیفتد و هزینه پرمیوم را جبران کند.
اگر قیمت کمی افزایش پیدا کند، حرکت صعودی دیر اتفاق بیفتد، ارزش زمانی قرارداد کاهش پیدا کند یا اختیار را با نوسان ضمنی بسیار بالا بخرید، ممکن است با وجود تحلیل جهت درست، نتیجه مطلوبی به دست نیاورید.
خرید اختیار خرید یعنی پرداخت یک هزینه محدود برای شکار یک صعود بزرگ؛ صعودی که باید هم قوی باشد، هم بهموقع و هم بزرگتر از هزینه ورود.
برای بررسی اینکه Long Call در مقایسه با سه موقعیت پایه دیگر چه مزایا و محدودیتهایی دارد، مطالعه مقایسه چهار استراتژی پایه آپشن میتواند به انتخاب آگاهانهتر کمک کند.


