
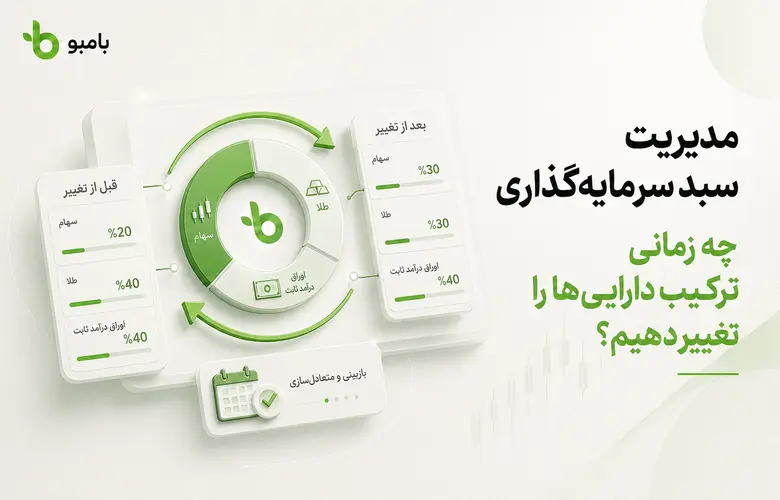
مدیریت سبد سرمایه گذاری از روز بعد از خرید شروع میشود. با رشد و افت بازارها، وزن داراییها تغییر میکند؛ هدفهای زندگی جابهجا میشوند و میزان درآمد یا نیاز نقدی ثابت نمیماند. بااینحال، هر تغییر قیمت دلیل معامله نیست. اگر بعد از هر خبر وزنها را عوض کنیم، برنامه بلندمدت جای خود را به واکنشهای هیجانی میدهد. مدیریت درست یعنی بدانیم چه زمانی فقط باید وضعیت را ثبت کنیم، چه زمانی سبد را به وزن هدف برگردانیم و چه زمانی تغییر عمیقتری در برنامه لازم است.
مدیریت سبد سرمایه گذاری از کجا شروع میشود؟
از یک برنامه مکتوب. باید وزن هدف، محدوده مجاز، نقش هر دارایی، زمان بازبینی و دلایل معتبر فروش را مشخص کنید. اگر برنامهای وجود نداشته باشد، هر تغییر سبد میتواند بعداً «مدیریت» نامیده شود، حتی اگر از ترس یا طمع آمده باشد.
در مرحله چیدن سبد سرمایه گذاری هدف و وزنها تعیین میشوند. مدیریت سبد اجرای منضبط همان تصمیمهاست، نه پیشبینی روزانه بازار.
چرا ترکیب سبد به مرور تغییر میکند؟
فرض کنید وزن هدف شما ۴۰ درصد سهام، ۳۰ درصد طلا و ۳۰ درصد درآمد ثابت است. پس از رشد سهام، ترکیب به ۵۵ درصد سهام، ۲۵ درصد طلا و ۲۰ درصد درآمد ثابت میرسد. بدون خرید جدید، سبد پرریسکتر شده است.
این تغییر خزنده مهم است، چون ممکن است در روز افت بازار بفهمید ریسکی بیشتر از برنامه پذیرفتهاید. تخصیص دارایی فقط تصمیم روز اول نیست؛ باید در طول مسیر نیز حفظ شود.
بازگرداندن وزن داراییها یعنی چه؟
بازگرداندن وزن یا تنظیم مجدد سبد یعنی ترکیب واقعی را دوباره به وزنهای هدف نزدیک کنیم. در مثال بالا میتوان بخشی از سهام را فروخت و بخشهای کموزن را خرید، سرمایه جدید را به درآمد ثابت و طلا هدایت کرد یا ترکیبی از این دو روش را بهکار گرفت.
هدف این کار پیشبینی برنده بعدی نیست؛ کنترل سطح ریسک است. شما بخشی از دارایی رشدکرده را کم میکنید و به بخشهای عقبمانده میافزایید تا سبد دوباره با برنامه هماهنگ شود. این کار از نظر رفتاری دشوار است، چون معمولاً باید از برنده اخیر کم و به بازنده اخیر اضافه کرد.
هر چند وقت یکبار سبد را بررسی کنیم؟
دو رویکرد رایج وجود دارد:
| روش | شیوه اجرا | مزیت | محدودیت |
| زمانی | مثلاً هر شش یا دوازده ماه | ساده و منظم | ممکن است انحراف بزرگ بین دو تاریخ رخ دهد |
| آستانهای | وقتی وزن از محدوده مجاز خارج شود | واکنش به تغییر معنادار | نیازمند پایش منظمتر است |
میتوان این دو را ترکیب کرد: بررسی فصلی، اما معامله فقط وقتی انحراف از آستانه مشخص بیشتر است. فاصله و آستانه باید هزینه معامله، اندازه سبد و نوسان دارایی را در نظر بگیرند.
آیا بعد از هر افت بازار باید سبد را تغییر دهیم؟
خیر. افت قیمت بهتنهایی نشان نمیدهد فرض سرمایهگذاری اشتباه بوده است. ابتدا بررسی کنید آیا وزنها از محدوده خارج شدهاند، هدف یا نیاز نقدی تغییر کرده و آیا وضعیت بنیادی ابزار دگرگون شده است. اگر هیچکدام رخ نداده، تغییر ممکن است صرفاً واکنش احساسی باشد.
در عین حال، «بلندمدت هستم» نباید بهانه نادیدهگرفتن اطلاعات جدید شود. میان نوسان طبیعی و تغییر بنیادی تفاوت بگذارید. قاعدههای مکتوب کمک میکنند این تشخیص در لحظه بحران کمتر تحت تأثیر احساسات باشد.
چه اتفاقاتی واقعاً میتوانند دلیل تغییر سبد باشند؟
- نزدیکشدن زمان هدف یا تغییر مبلغ موردنیاز؛
- کاهش یا افزایش پایدار درآمد؛
- ایجاد بدهی یا تعهد مالی مهم؛
- تولد فرزند، ازدواج، بازنشستگی یا تغییر شغل؛
- کاهش توان روانی تحمل نوسان؛
- تغییر بنیادی در دارایی یا ابزار؛
- خروج وزنها از محدوده تعیینشده؛
- تغییر مقررات، نقدشوندگی یا هزینهای که ماهیت ابزار را عوض میکند.
این دلایل به شرایط شما یا ساختار دارایی مربوطاند، نه صرفاً احساس عمومی بازار.
چه اتفاقاتی دلیل خوبی برای تغییر سبد نیستند؟
ترس ناشی از چند روز منفی، جاماندگی از بازار داغ، پیام یک کانال، حرف دوست یا سود کوتاهمدت یک دارایی، بهتنهایی دلیل کافی نیستند. اگر هر خبر برنامه را تغییر دهد، وزن هدف عملاً معنایی ندارد.
قبل از معامله سه سؤال بپرسید: چه چیزی نسبت به روزی که برنامه را نوشتم تغییر کرده؟ این تغییر موقت است یا پایدار؟ تصمیم جدید چه اثری بر ریسک کل سبد دارد؟ اگر پاسخ روشن ندارید، بهتر است عجله نکنید.
فروش دارایی برنده یا خرید دارایی عقبمانده؟
برای تنظیم مجدد سه راه اصلی دارید. نخست، بخشی از دارایی پروزن را بفروشید و کموزن را بخرید. دوم، بدون فروش، پول جدید را به بخش کموزن اختصاص دهید. سوم، سود نقدی یا درآمد حاصل از سبد را به بخشهای عقبمانده هدایت کنید.
راه دوم و سوم میتوانند هزینه و فشار روانی فروش برنده را کمتر کنند. اما اگر انحراف بسیار بزرگ باشد یا سرمایه جدید کافی نباشد، فروش محدود لازم میشود. هدف، نزدیکشدن به وزنها با کمترین هزینه و تصمیم اضافی است.
هزینه تغییر زیاد سبد
هر معامله میتواند کارمزد، فاصله قیمت خرید و فروش، زمان و در برخی ابزارها پیامد مالیاتی داشته باشد. مهمتر از آن، تصمیمهای زیاد فرصت خطای رفتاری را افزایش میدهند. معاملهگری مداوم همچنین ارزیابی عملکرد واقعی برنامه را دشوار میکند.
پیش از بازتنظیم، هزینه را با اندازه انحراف مقایسه کنید. اصلاح یک اختلاف یکدرصدی ممکن است هیچ اثر معناداری بر ریسک نداشته باشد، اما هزینه قطعی ایجاد کند.
یک نمونه عملی مدیریت سبد
سرمایهگذار، یک میلیارد تومان با وزن هدف زیر دارد:
| دارایی | وزن هدف | مبلغ اولیه | مبلغ پس از تغییر بازار | وزن جدید |
| سهام | ۴۰٪ | ۴۰۰ میلیون | ۵۵۰ میلیون | ۵۰٪ |
| طلا | ۳۰٪ | ۳۰۰ میلیون | ۲۸۰ میلیون | ۲۵٪ |
| درآمد ثابت | ۳۰٪ | ۳۰۰ میلیون | ۲۷۰ میلیون | ۲۵٪ |
| جمع | ۱۰۰٪ | ۱ میلیارد | ۱.۱ میلیارد | ۱۰۰٪ |
برای بازگشت دقیق، هر بخش باید بهترتیب ۴۴۰، ۳۳۰ و ۳۳۰ میلیون تومان باشد. یعنی ۱۱۰ میلیون از سهام کم و هرکدام ۵۵ میلیون به طلا و درآمد ثابت اضافه شود. اما اگر سرمایهگذار ماه آینده ۱۱۰ میلیون پول جدید وارد میکند، میتواند بدون فروش سهام، آن را میان دو بخش کموزن تقسیم کند.
مدیریت سبد بدون معامله زیاد
برای هر دارایی بازه مجاز تعیین کنید، سرمایههای جدید را به بخشهای کموزن ببرید و فقط در تاریخهای مشخص گزارش کامل بگیرید. همچنین میتوانید برای هدفهای مختلف حساب جدا داشته باشید تا تغییرات یک هدف، کل سبد را بههم نزند.
تنوع بخشی در سرمایه گذاری نیز پیگیری را سادهتر میکند، به شرطی که به شلوغی تبدیل نشود. تعداد زیاد داراییهای مشابه، مدیریت وزنها را دشوار میکند.
چه چیزی را در گزارش بازبینی ثبت کنیم؟
- ارزش و وزن فعلی هر طبقه؛
- فاصله با وزن و محدوده هدف؛
- بازده کل و سهم هر بخش در بازده؛
- هزینهها و نقدشوندگی؛
- تغییرات هدف، درآمد و بدهی؛
- تصمیم نهایی و دلیل آن؛
- تاریخ بازبینی بعدی.
ثبت دلیل تصمیم، امکان یادگیری را ایجاد میکند. چند ماه بعد میتوانید ببینید کدام تغییرها مبتنی بر برنامه و کدام واکنش به فضای بازار بودهاند.
ترکیب هدف چه زمانی باید از نو طراحی شود؟
بازتنظیم، سبد را به برنامه قبلی برمیگرداند. اما اگر خود برنامه دیگر مناسب نباشد، باید ترکیب هدف را تغییر دهید. مثلاً نزدیکشدن به خرید خانه ممکن است کاهش دائمی سهام و افزایش درآمد ثابت را توجیه کند.
برای بازطراحی، دوباره به ترکیب سبد سرمایه گذاری و نمونه سبد سرمایه گذاری برگردید. تفاوت را حفظ کنید: تغییر وزن واقعی برای رسیدن به هدف قبلی، بازتنظیم است؛ تغییر خود هدفها، بازطراحی راهبردی است.
جمعبندی
مدیریت سبد سرمایه گذاری یعنی حفظ هماهنگی میان وزنهای واقعی، هدف مالی و سطح ریسک. بازارها وزنها را جابهجا میکنند، اما لازم نیست بعد از هر نوسان معامله کنید. یک تقویم بازبینی، محدوده مجاز و فهرست دلایل معتبر تغییر، تصمیمها را منظمتر میکند.
تا حد ممکن از سرمایه جدید برای اصلاح بخشهای کموزن استفاده کنید و پیش از هر معامله، هزینه و اثر آن بر ریسک را بسنجید. مدیریت خوب معمولاً آرام، کمتعداد و قابلتوضیح است.
پرسشهای متداول
هر چند وقت یکبار سبد را بازتنظیم کنیم؟
برای بسیاری از افراد بازبینی شش یا دوازدهماهه، یا بازتنظیم هنگام عبور وزن از آستانه مشخص، قابلفهم است. فاصله مناسب به نوسان، هزینه و شرایط فرد بستگی دارد.
آیا با رشد یک دارایی باید آن را بفروشیم؟
نه صرفاً بهدلیل رشد. اگر وزن آن از محدوده هدف خارج شده و ریسک سبد را بالا برده است، فروش محدود یا هدایت سرمایه جدید میتواند منطقی باشد.
آیا در افت بازار باید سبد را عوض کنیم؟
افت بهتنهایی کافی نیست. تغییر بنیادی، نیاز نقدی، تغییر هدف یا خروج وزنها از محدوده را بررسی کنید. تصمیم احساسی در افت ممکن است زیان را قطعی کند.
میتوان بدون فروش سبد را متعادل کرد؟
بله. سرمایه جدید، سود نقدی یا درآمد حاصل از سبد را به بخشهای کموزن اختصاص دهید. این روش در بسیاری موارد هزینه کمتری دارد.
فرق بازتنظیم و تغییر راهبرد چیست؟
بازتنظیم وزنها را به برنامه قبلی برمیگرداند؛ تغییر راهبرد خود وزنهای هدف را بهدلیل تغییر زندگی، هدف یا تحمل ریسک عوض میکند.


