
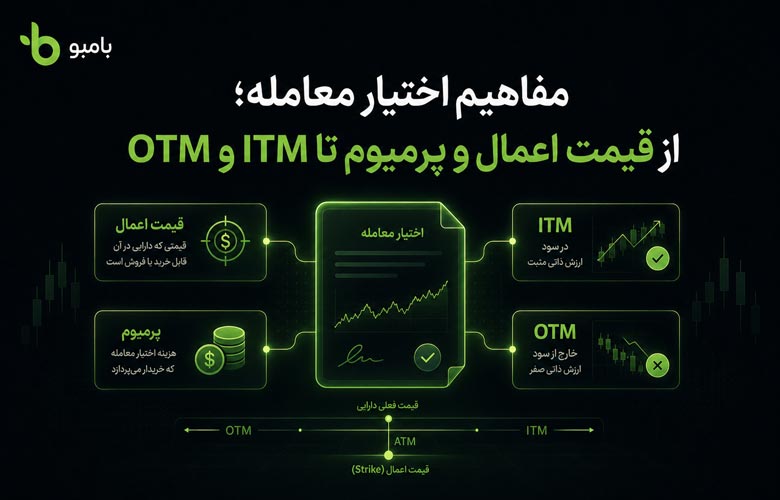
مفاهیم اختیار معامله زبان اصلی بازار آپشن هستند. تا زمانی که ندانید قیمت اعمال چیست، پرمیوم آپشن چگونه محاسبه میشود، سررسید چه اثری بر قرارداد دارد و تفاوت ITM، ATM و OTM در چیست، نمیتوانید یک قرارداد اختیار معامله را درست بخوانید یا سود و ریسک آن را ارزیابی کنید.
این مقاله تمام اصطلاحات پایهای را که در هر قرارداد آپشن وجود دارند، مرحلهبهمرحله توضیح میدهد. چنانچه میخواهید این مباحث را به ترتیب و در کنار سایر موضوعات بازار دنبال کنید، میتوانید از مسیر یادگیری اختیار معامله استفاده کنید.
چرا یادگیری مفاهیم اختیار معامله مهم است؟
یک قرارداد آپشن در نگاه اول ممکن است فقط مجموعهای از عددها، تاریخها و اصطلاحات انگلیسی به نظر برسد؛ اما پشت هرکدام از این موارد، بخشی از سود، زیان و ریسک معامله قرار دارد.
برای مثال، ممکن است قرارداد ارزانی پیدا کنید و تصور کنید فرصت مناسبی پیش روی شماست؛ اما بعد متوجه شوید قرارداد فاصله زیادی با قیمت اعمال دارد، تنها چند روز تا سررسید آن باقی مانده و احتمال بیارزش شدنش بالاست.
ممکن است یک قرارداد ITM باشد، اما به دلیل پرمیومی که پرداخت کردهاید هنوز وارد سود خالص نشده باشید. حتی ممکن است قیمت درجشده روی تابلو پایین به نظر برسد، اما با ضرب آن در اندازه قرارداد، هزینه واقعی معامله چند میلیون تومان شود.
بنابراین در بازار آپشن، فقط دیدن قیمت کافی نیست. باید بدانید هر عدد چه معنایی دارد و چگونه روی نتیجه نهایی معامله اثر میگذارد.
دارایی پایه چیست؟
هر قرارداد اختیار معامله روی یک دارایی دیگر تعریف میشود. به آن دارایی، «دارایی پایه» گفته میشود.
دارایی پایه میتواند یکی از موارد زیر باشد:
- سهام یک شرکت
- واحدهای یک صندوق طلا
- صندوق سرمایهگذاری
- شاخص
- سکه یا کالای قابل معامله
- ارز
- هر دارایی دیگری که امکان تعریف قرارداد اختیار معامله روی آن وجود داشته باشد
برای مثال، اگر قرارداد اختیار خرید یک صندوق طلا را معامله میکنید، دارایی پایه همان صندوق طلاست. اگر اختیار فروش یک سهم را خریدهاید، دارایی پایه آن قرارداد همان سهم خواهد بود.
آپشن بهتنهایی معنا ندارد؛ ارزش و رفتار آن همیشه به دارایی پایه وابسته است.
وقتی آپشن میخرید، خود دارایی پایه را نمیخرید. شما حق خرید یا فروش آن دارایی را با شرایط مشخصی به دست میآورید. به همین دلیل، تغییر قیمت دارایی پایه یکی از مهمترین عوامل تغییر قیمت قرارداد آپشن است.
قیمت اعمال چیست؟
قیمت اعمال یا Strike Price قیمتی است که از قبل در قرارداد مشخص شده و خریدار اختیار میتواند بر اساس آن، دارایی پایه را بخرد یا بفروشد.
در اختیار خرید، قیمت اعمال نشان میدهد خریدار حق دارد دارایی پایه را با چه قیمتی بخرد. در اختیار فروش نیز قیمت اعمال مشخص میکند خریدار میتواند دارایی پایه را با چه قیمتی بفروشد.
فرض کنید قیمت فعلی یک صندوق طلا در بازار ۲۰ هزار تومان است و شما قراردادی خریدهاید که اجازه میدهد این صندوق را در آینده با قیمت ۲۲ هزار تومان بخرید. در این قرارداد، عدد ۲۲ هزار تومان قیمت اعمال است.
قیمت اعمال را میتوان مرکز ثقل قرارداد دانست؛ زیرا بسیاری از محاسبات مهم بر اساس مقایسه قیمت بازار با قیمت اعمال انجام میشوند:
- قرارداد ITM، ATM یا OTM است؟
- قرارداد ارزش ذاتی دارد یا نه؟
- اعمال قرارداد منطقی است یا خیر؟
- نقطه سربهسر معامله کجاست؟
- با تغییر قیمت دارایی پایه، سود یا زیان چگونه تغییر میکند؟
آیا هر دارایی فقط یک قیمت اعمال دارد؟
خیر. معمولاً برای یک دارایی پایه، چند قرارداد با قیمتهای اعمال مختلف منتشر میشود.
برای مثال، اگر قیمت صندوق طلا ۲۰ هزار تومان باشد، ممکن است قراردادهایی با قیمتهای اعمال زیر همزمان در بازار وجود داشته باشند:
- ۱۸ هزار تومان
- ۲۰ هزار تومان
- ۲۲ هزار تومان
- ۲۴ هزار تومان
هرکدام از این قراردادها قیمت، احتمال سودآوری، ارزش ذاتی و سطح ریسک متفاوتی دارند. به همین دلیل، انتخاب قیمت اعمال یکی از تصمیمهای مهم معاملهگر است.
تاریخ سررسید اختیار معامله چیست؟
هر قرارداد اختیار معامله عمر محدودی دارد. تاریخی که اعتبار قرارداد در آن به پایان میرسد، تاریخ سررسید نامیده میشود.
این ویژگی یکی از مهمترین تفاوتهای آپشن با خرید مستقیم دارایی است. اگر سهم یا صندوق طلا بخرید، معمولاً میتوانید آن را برای مدت نامحدودی نگه دارید؛ اما قرارداد اختیار معامله فقط تا تاریخ مشخصی اعتبار دارد.
تا پیش از سررسید، معاملهگر معمولاً میتواند یکی از این اقدامات را انجام دهد:
- قرارداد را در بازار بفروشد و موقعیت خود را ببندد.
- در صورت فراهم بودن شرایط، درخواست اعمال بدهد.
- قرارداد را تا سررسید نگه دارد.
- موقعیت فعلی را ببندد و قرارداد دیگری با سررسید دورتر انتخاب کند.
بعد از پایان فرایند سررسید و تسویه، قرارداد قبلی دیگر قابل معامله نخواهد بود.
چرا سررسید در آپشن اهمیت زیادی دارد؟
در آپشن فقط جهت حرکت بازار مهم نیست؛ زمان وقوع آن حرکت نیز اهمیت دارد.
ممکن است پیشبینی کنید قیمت یک سهم افزایش پیدا میکند و این پیشبینی هم در نهایت درست باشد؛ اما اگر رشد قیمت بعد از سررسید قرارداد اتفاق بیفتد، آپشن شما از آن حرکت سودی نخواهد برد.
در بازار آپشن باید هم جهت حرکت و هم زمان حرکت را درست تحلیل کنید.
هرچه زمان بیشتری تا سررسید باقی مانده باشد، بازار فرصت بیشتری برای حرکت دارد. با نزدیکشدن به سررسید، این فرصت کمتر میشود و بخش زمانی قیمت آپشن نیز معمولاً کاهش پیدا میکند.
برای آشنایی با اتفاقاتی که در روزهای پایانی قرارداد رخ میدهد، مطالعه روز اعمال اختیار معامله میتواند تصویر کاملتری از سررسید، اعمال و تسویه در اختیار شما قرار دهد.
پرمیوم آپشن چیست؟
پرمیوم Premium قیمت خود قرارداد اختیار معامله است. خریدار این مبلغ را میپردازد تا حق خرید یا فروش دارایی پایه را به دست آورد و فروشنده آن را در مقابل پذیرفتن تعهد دریافت میکند.
برای مثال، اگر قیمت یک اختیار خرید روی تابلو ۱۲۰۰ تومان باشد، این مبلغ پرمیوم قرارداد است.
از نگاه خریدار، پرمیوم هزینه ورود به معامله محسوب میشود. از نگاه فروشنده، پرمیوم درآمد اولیهای است که در زمان ایجاد موقعیت دریافت میکند.
پرمیوم فقط قیمت ظاهری قرارداد نیست؛ بلکه بخش مهمی از ساختار سود و زیان معامله را نیز مشخص میکند:
- حداکثر زیان خریدار اختیار معمولاً به پرمیوم پرداختی محدود است.
- حداکثر سود فروشنده اختیار معمولاً همان پرمیوم دریافتی است.
- پرمیوم در محاسبه نقطه سربهسر اثر مستقیم دارد.
- مقدار پرمیوم تحتتأثیر قیمت دارایی پایه، زمان باقیمانده، نوسان و سایر عوامل قرار میگیرد.
برای بررسی دقیقتر عوامل مؤثر بر پرمیوم، باید به مبحث قیمت آپشن چگونه محاسبه میشود مراجعه کرد.
اندازه قرارداد اختیار معامله چیست؟
قیمت نمایشدادهشده روی تابلو لزوماً هزینه نهایی خرید یک موقعیت نیست. هر قرارداد اختیار معامله نماینده تعداد مشخصی از دارایی پایه است که به آن اندازه قرارداد گفته میشود.
فرض کنید:
- پرمیوم هر واحد قرارداد: ۱۲۰۰ تومان
- اندازه قرارداد: ۱۰۰۰ واحد
هزینه خرید یک قرارداد برابر است با:
پرمیوم × اندازه قرارداد
بنابراین:
۱۲۰۰ × ۱۰۰۰ = ۱٬۲۰۰٬۰۰۰ تومان
در این مثال، هزینه واقعی خرید یک قرارداد یک میلیون و ۲۰۰ هزار تومان است، نه ۱۲۰۰ تومان.
همچنین برای برآورد مبلغ لازم در زمان اعمال اختیار خرید، باید قیمت اعمال را در اندازه قرارداد ضرب کنید. برای مثال، اگر قیمت اعمال ۲۰ هزار تومان و اندازه قرارداد ۱۰۰۰ واحد باشد، ارزش خرید دارایی پایه در زمان اعمال برابر خواهد بود با:
۲۰٬۰۰۰ × ۱۰۰۰ = ۲۰٬۰۰۰٬۰۰۰ تومان
دیدن پرمیوم بدون توجه به اندازه قرارداد، میتواند باعث اشتباه جدی در محاسبه سرمایه موردنیاز و ریسک معامله شود.
اختیار خرید و اختیار فروش چه تفاوتی دارند؟
قراردادهای آپشن در دو گروه اصلی قرار میگیرند:
اختیار خرید یا Call
اختیار خرید به خریدار حق میدهد دارایی پایه را در شرایط مشخص و با قیمت اعمال تعیینشده بخرد.
خریدار اختیار خرید معمولاً زمانی وارد معامله میشود که انتظار دارد قیمت دارایی پایه افزایش پیدا کند.
اختیار فروش یا Put
اختیار فروش به خریدار حق میدهد دارایی پایه را در شرایط مشخص و با قیمت اعمال تعیینشده بفروشد.
خریدار اختیار فروش معمولاً زمانی از این قرارداد استفاده میکند که انتظار کاهش قیمت دارد یا میخواهد دارایی خود را در برابر افت قیمت بیمه کند.
تفاوت حق خریدار و تعهد فروشنده و چهار موقعیت اصلی بازار، در مقاله اختیار خرید و اختیار فروش چیست؟ تفاوت Call و Put به زبان ساده بهصورت کاملتر توضیح داده شده است.
ITM و ATM و OTM چیست؟
یکی از مهمترین مفاهیم اختیار معامله، وضعیت قرارداد نسبت به قیمت دارایی پایه است. این وضعیت با سه اصطلاح ITM، ATM و OTM بیان میشود.
نکته مهم این است که وضعیت اختیار خرید و اختیار فروش برعکس یکدیگر محاسبه میشود.
قرارداد ITM چیست؟
ITM مخفف In The Money است. یک قرارداد زمانی ITM محسوب میشود که اعمال آن در همان لحظه، ارزش مالی ایجاد کند.
به بیان دقیقتر، قرارداد ITM دارای ارزش ذاتی است.
بااینحال، ITM بودن لزوماً به معنی سود خالص خریدار نیست؛ زیرا پرمیوم پرداختی نیز باید در محاسبات لحاظ شود.
قرارداد ATM چیست؟
ATM مخفف At The Money است. زمانی که قیمت دارایی پایه در محدوده قیمت اعمال قرار داشته باشد، قرارداد ATM محسوب میشود.
در این وضعیت، قرارداد معمولاً ارزش ذاتی قابلتوجهی ندارد و بخش مهمی از پرمیوم آن از ارزش زمانی تشکیل شده است.
قرارداد OTM چیست؟
OTM مخفف Out of The Money است. قرارداد OTM در همان لحظه ارزش ذاتی ندارد؛ زیرا اعمال آن از نظر اقتصادی مزیتی برای خریدار ایجاد نمیکند.
اما OTM بودن به معنی بیارزش بودن کامل قرارداد نیست. اگر هنوز تا سررسید زمان باقی مانده باشد، احتمال تغییر قیمت دارایی پایه میتواند برای قرارداد ارزش زمانی ایجاد کند.
وضعیت ITM، ATM و OTM در اختیار خرید
برای اختیار خرید، وضعیت قرارداد به این شکل تعیین میشود:
| مقایسه قیمتها | وضعیت اختیار خرید |
| قیمت دارایی پایه بیشتر از قیمت اعمال | ITM |
| قیمت دارایی پایه نزدیک قیمت اعمال | ATM |
| قیمت دارایی پایه کمتر از قیمت اعمال | OTM |
فرض کنید قیمت سهم پایه ۳۰۰ تومان باشد:
| قیمت اعمال | وضعیت اختیار خرید |
| ۲۰۰ تومان | ITM |
| ۲۵۰ تومان | ITM |
| ۳۰۰ تومان | ATM |
| ۳۵۰ تومان | OTM |
| ۴۰۰ تومان | OTM |
اگر قیمت سهم ۳۰۰ تومان و قیمت اعمال اختیار خرید ۲۵۰ تومان باشد، خریدار میتواند دارایی را ۵۰ تومان ارزانتر از بازار بخرد. بنابراین قرارداد ۵۰ تومان ارزش ذاتی دارد.
وضعیت ITM، ATM و OTM در اختیار فروش
در اختیار فروش، رابطه برعکس اختیار خرید است:
| مقایسه قیمتها | وضعیت اختیار فروش |
| قیمت دارایی پایه کمتر از قیمت اعمال | ITM |
| قیمت دارایی پایه نزدیک قیمت اعمال | ATM |
| قیمت دارایی پایه بیشتر از قیمت اعمال | OTM |
با فرض قیمت ۳۰۰ تومانی سهم پایه:
| قیمت اعمال | وضعیت اختیار فروش |
| ۲۰۰ تومان | OTM |
| ۲۵۰ تومان | OTM |
| ۳۰۰ تومان | ATM |
| ۳۵۰ تومان | ITM |
| ۴۰۰ تومان | ITM |
اگر قیمت سهم ۳۰۰ تومان و قیمت اعمال اختیار فروش ۳۵۰ تومان باشد، خریدار حق دارد سهم را ۵۰ تومان بالاتر از قیمت بازار بفروشد. بنابراین قرارداد ۵۰ تومان ارزش ذاتی دارد.
تفاوت ITM بودن با سودآور بودن چیست؟
یکی از اشتباهات رایج این است که معاملهگر تصور کند هر قرارداد ITM الزاماً سودآور است.
فرض کنید اختیار خریدی با مشخصات زیر خریدهاید:
- قیمت اعمال: ۲۰ هزار تومان
- پرمیوم پرداختی: ۱۲۰۰ تومان
- قیمت دارایی پایه در سررسید: ۲۰٬۷۰۰ تومان
این قرارداد ۷۰۰ تومان ارزش ذاتی دارد و در وضعیت ITM قرار گرفته است؛ اما شما برای خرید آن ۱۲۰۰ تومان پرداخت کردهاید.
زیان خالص هر واحد قرارداد برابر است با:
۷۰۰ – ۱۲۰۰ = منفی ۵۰۰ تومان
بنابراین قرارداد ITM است، اما معامله هنوز برای خریدار سود خالص ایجاد نکرده است. برای سودآورشدن معامله، قیمت دارایی پایه باید از نقطه سربهسر عبور کند.
ارزش ذاتی آپشن چیست؟
ارزش ذاتی بخشی از قیمت قرارداد است که در صورت اعمال فوری، ارزش مالی واقعی ایجاد میکند.
فرمول ارزش ذاتی اختیار خرید
ارزش ذاتی اختیار خرید برابر است با:
بیشترین مقدار میان صفر و اختلاف قیمت دارایی پایه با قیمت اعمال
ارزش ذاتی Call = حداکثرِ (قیمت دارایی پایه – قیمت اعمال، صفر)
برای مثال:
- قیمت دارایی پایه: ۲۵ هزار تومان
- قیمت اعمال: ۲۰ هزار تومان
ارزش ذاتی اختیار خرید:
۲۵٬۰۰۰ – ۲۰٬۰۰۰ = ۵۰۰۰ تومان
فرمول ارزش ذاتی اختیار فروش
ارزش ذاتی اختیار فروش برابر است با:
بیشترین مقدار میان صفر و اختلاف قیمت اعمال با قیمت دارایی پایه
ارزش ذاتی Put = حداکثرِ (قیمت اعمال – قیمت دارایی پایه، صفر)
برای مثال:
- قیمت اعمال: ۱۰ هزار تومان
- قیمت دارایی پایه: ۷ هزار تومان
ارزش ذاتی اختیار فروش:
۱۰٬۰۰۰ – ۷۰۰۰ = ۳۰۰۰ تومان
قراردادهای OTM ارزش ذاتی ندارند، اما ممکن است به دلیل زمان باقیمانده تا سررسید همچنان در بازار دارای پرمیوم باشند.
ارزش زمانی آپشن چیست؟
قیمت آپشن همیشه فقط از ارزش ذاتی تشکیل نمیشود. بازار برای فرصتی که تا سررسید باقی مانده نیز ارزش قائل است. به این بخش از قیمت، ارزش زمانی گفته میشود.
فرمول کلی قیمت آپشن عبارت است از:
پرمیوم آپشن = ارزش ذاتی + ارزش زمانی
فرض کنید:
- قیمت دارایی پایه: ۲۳ هزار تومان
- قیمت اعمال اختیار خرید: ۲۰ هزار تومان
- پرمیوم قرارداد: ۳۵۰۰ تومان
ارزش ذاتی قرارداد برابر است با:
۲۳٬۰۰۰ – ۲۰٬۰۰۰ = ۳۰۰۰ تومان
از آنجا که پرمیوم قرارداد ۳۵۰۰ تومان است، ارزش زمانی آن برابر خواهد بود با:
۳۵۰۰ – ۳۰۰۰ = ۵۰۰ تومان
این ۵۰۰ تومان به احتمال تغییرات آینده قیمت، زمان باقیمانده و انتظارات بازار مربوط میشود.
چرا قرارداد OTM قیمت دارد؟
فرض کنید قیمت دارایی پایه ۱۹٬۵۰۰ تومان و قیمت اعمال اختیار خرید ۲۰ هزار تومان است. این قرارداد در حال حاضر OTM است و ارزش ذاتی ندارد؛ اما اگر هنوز زمان قابلتوجهی تا سررسید باقی مانده باشد، ممکن است قیمت دارایی پایه از ۲۰ هزار تومان عبور کند.
همین احتمال باعث میشود قرارداد ارزش زمانی و در نتیجه پرمیوم داشته باشد.
ارزش زمانی در سررسید چه میشود؟
هرچه به سررسید نزدیکتر شویم، فرصت باقیمانده برای حرکت دارایی پایه کاهش پیدا میکند. به همین دلیل، ارزش زمانی قرارداد معمولاً بهتدریج کم میشود و در سررسید به صفر میرسد.
در روز سررسید، ارزش قرارداد فقط از ارزش ذاتی آن تشکیل میشود.
نقطه سربهسر آپشن چیست؟
نقطه سربهسر قیمتی است که در آن سود و زیان خالص معامله برابر صفر میشود. عبور از این نقطه است که معامله خریدار را وارد سود واقعی میکند.
نقطه سربهسر خریدار اختیار خرید
فرمول نقطه سربهسر اختیار خرید:
قیمت اعمال + پرمیوم پرداختی
اگر قیمت اعمال ۲۰ هزار تومان و پرمیوم ۱۲۰۰ تومان باشد:
۲۰٬۰۰۰ + ۱۲۰۰ = ۲۱٬۲۰۰ تومان
بنابراین خریدار اختیار خرید زمانی در سررسید وارد سود خالص میشود که قیمت دارایی پایه از ۲۱٬۲۰۰ تومان بالاتر برود.
ممکن است قرارداد در قیمت ۲۰٬۵۰۰ تومان ITM باشد، اما معاملهگر هنوز ۷۰۰ تومان به نقطه سربهسر فاصله داشته باشد.
نقطه سربهسر خریدار اختیار فروش
فرمول نقطه سربهسر اختیار فروش:
قیمت اعمال – پرمیوم پرداختی
برای مثال، اگر قیمت اعمال اختیار فروش ۲۰ هزار تومان و پرمیوم آن ۸۰۰ تومان باشد:
۲۰٬۰۰۰ – ۸۰۰ = ۱۹٬۲۰۰ تومان
خریدار اختیار فروش زمانی وارد سود خالص میشود که قیمت دارایی پایه در سررسید از ۱۹٬۲۰۰ تومان پایینتر قرار بگیرد.
فرمولهای کامل، نمودار بازده و تفاوت نتیجه پیش از سررسید و در سررسید، در مقاله محاسبه سود و زیان در اختیار معامله بررسی میشوند.
مثال کامل از یک قرارداد اختیار خرید
فرض کنید قراردادی با مشخصات زیر در اختیار دارید:
| مشخصات قرارداد | مقدار |
| نوع قرارداد | اختیار خرید |
| قیمت فعلی دارایی پایه | ۲۰٬۰۰۰ تومان |
| قیمت اعمال | ۲۰٬۰۰۰ تومان |
| پرمیوم | ۱۲۰۰ تومان |
| اندازه قرارداد | ۱۰۰۰ واحد |
| زمان باقیمانده | یک ماه |
هزینه خرید قرارداد
هزینه خرید یک قرارداد:
۱۲۰۰ × ۱۰۰۰ = ۱٬۲۰۰٬۰۰۰ تومان
بنابراین حداکثر زیان خریدار در این مثال، بدون احتساب کارمزدها، یک میلیون و ۲۰۰ هزار تومان است.
نقطه سربهسر
۲۰٬۰۰۰ + ۱۲۰۰ = ۲۱٬۲۰۰ تومان
سناریوهای مختلف در سررسید
| قیمت دارایی پایه در سررسید | وضعیت قرارداد | ارزش ذاتی هر واحد | سود یا زیان خالص هر واحد | سود یا زیان کل |
| ۱۸٬۰۰۰ تومان | OTM | صفر | ۱۲۰۰- تومان | ۱٬۲۰۰٬۰۰۰- تومان |
| ۲۰٬۰۰۰ تومان | ATM | صفر | ۱۲۰۰- تومان | ۱٬۲۰۰٬۰۰۰- تومان |
| ۲۰٬۷۰۰ تومان | ITM | ۷۰۰ تومان | ۵۰۰- تومان | ۵۰۰٬۰۰۰- تومان |
| ۲۱٬۲۰۰ تومان | ITM | ۱۲۰۰ تومان | صفر | صفر |
| ۲۳٬۵۰۰ تومان | ITM | ۳۵۰۰ تومان | ۲۳۰۰ تومان | ۲٬۳۰۰٬۰۰۰ تومان |
این مثال سه نکته مهم را نشان میدهد:
- ITM شدن قرارداد لزوماً به معنی سود خالص نیست.
- پرمیوم باید در تمام محاسبات لحاظ شود.
- اندازه قرارداد سود و زیان نهایی را چند برابر میکند.
جدول خلاصه مفاهیم اختیار معامله
| مفهوم | تعریف ساده |
| دارایی پایه | داراییای که قرارداد آپشن روی آن تعریف شده است |
| قیمت اعمال | قیمتی که خرید یا فروش دارایی پایه بر اساس آن انجام میشود |
| تاریخ سررسید | آخرین تاریخ اعتبار قرارداد |
| پرمیوم | قیمت خرید قرارداد اختیار معامله |
| اندازه قرارداد | تعداد واحدهای دارایی پایه در هر قرارداد |
| اختیار خرید | حق خرید دارایی پایه با قیمت اعمال |
| اختیار فروش | حق فروش دارایی پایه با قیمت اعمال |
| ITM | قراردادی که دارای ارزش ذاتی است |
| ATM | قراردادی که قیمت اعمال آن نزدیک قیمت دارایی پایه است |
| OTM | قراردادی که در حال حاضر ارزش ذاتی ندارد |
| ارزش ذاتی | ارزش مالی قرارداد در صورت اعمال فوری |
| ارزش زمانی | بخش احتمالی قیمت قرارداد ناشی از فرصت باقیمانده |
| نقطه سربهسر | قیمتی که در آن سود و زیان خالص معامله صفر میشود |
اشتباهات رایج در فهم مفاهیم اختیار معامله
تصور اینکه آپشن ارزان همیشه فرصت خوبی است
پایینبودن پرمیوم ممکن است به دلیل OTM بودن قرارداد، فاصله زیاد قیمت اعمال با قیمت بازار یا زمان بسیار کم باقیمانده تا سررسید باشد.
قیمت پایین بهتنهایی نشانه جذاببودن قرارداد نیست.
ندیدن اندازه قرارداد
معاملهگری که فقط پرمیوم درجشده روی تابلو را ببیند، ممکن است هزینه واقعی معامله را بسیار کمتر از مقدار واقعی تخمین بزند.
پرمیوم باید در اندازه قرارداد ضرب شود.
اشتباهگرفتن ITM با سود خالص
قرارداد ITM ارزش ذاتی دارد، اما برای تشخیص سود خالص باید پرمیوم پرداختی، اندازه قرارداد و هزینههای معامله نیز محاسبه شوند.
نادیدهگرفتن تاریخ سررسید
تحلیل جهت بازار کافی نیست. اگر حرکت موردانتظار دیرتر از سررسید اتفاق بیفتد، قرارداد ممکن است بیارزش شود.
یکیدانستن پرمیوم با ارزش ذاتی
پرمیوم میتواند هم شامل ارزش ذاتی و هم ارزش زمانی باشد. حتی یک قرارداد OTM که ارزش ذاتی ندارد، ممکن است به دلیل زمان باقیمانده دارای پرمیوم باشد.
چگونه یک قرارداد آپشن را سریع بررسی کنیم؟
پیش از خرید یا فروش هر قرارداد، این پرسشها را به ترتیب بررسی کنید:
- دارایی پایه قرارداد چیست؟
- قرارداد اختیار خرید است یا اختیار فروش؟
- قیمت اعمال چقدر است؟
- قیمت فعلی دارایی پایه چقدر است؟
- قرارداد ITM، ATM یا OTM است؟
- چند روز تا سررسید باقی مانده است؟
- پرمیوم قرارداد چقدر است؟
- اندازه قرارداد چند واحد است؟
- هزینه واقعی ایجاد موقعیت چقدر میشود؟
- نقطه سربهسر معامله کجاست؟
- چه مقدار از پرمیوم مربوط به ارزش ذاتی و چه مقدار مربوط به ارزش زمانی است؟
- در صورت اشتباهبودن تحلیل، حداکثر زیان شما چقدر خواهد بود؟
پس از یادگیری این مفاهیم، مرحله بعد این است که بدانید چگونه نمادها و زنجیره قراردادهای اختیار معامله را بخوانیم و این اطلاعات را روی تابلو واقعی بازار پیدا کنیم.
سؤالات متداول درباره مفاهیم اختیار معامله
قیمت اعمال چیست؟
قیمت اعمال قیمتی است که خریدار اختیار بر اساس آن حق خرید یا فروش دارایی پایه را دارد. این قیمت از زمان ایجاد قرارداد مشخص است و برای محاسبه ارزش ذاتی، وضعیت ITM یا OTM و نقطه سربهسر استفاده میشود.
پرمیوم آپشن چیست؟
پرمیوم قیمت قرارداد آپشن است. خریدار آن را برای بهدستآوردن حق معامله میپردازد و فروشنده در مقابل پذیرفتن تعهد دریافت میکند.
تفاوت ITM و OTM چیست؟
قرارداد ITM دارای ارزش ذاتی است، اما قرارداد OTM در همان لحظه ارزش ذاتی ندارد. بااینحال، قرارداد OTM ممکن است به دلیل زمان باقیمانده تا سررسید، همچنان ارزش زمانی و پرمیوم داشته باشد.
آیا قرارداد ITM حتماً سودآور است؟
خیر. ITM بودن فقط به معنی وجود ارزش ذاتی است. برای تشخیص سود خالص باید پرمیوم پرداختی، اندازه قرارداد و هزینههای معامله نیز در نظر گرفته شوند.
ارزش زمانی آپشن چگونه محاسبه میشود؟
ارزش زمانی از کمکردن ارزش ذاتی از پرمیوم قرارداد به دست میآید:
ارزش زمانی = پرمیوم – ارزش ذاتی
هرچه به سررسید نزدیکتر شویم، ارزش زمانی معمولاً کاهش پیدا میکند و در سررسید به صفر میرسد.
جمعبندی
مفاهیم اختیار معامله در ظاهر مجموعهای از اصطلاحات جداگانه هستند، اما در عمل همگی به یکدیگر متصلاند. دارایی پایه مشخص میکند قرارداد روی چه چیزی نوشته شده، قیمت اعمال شرط اصلی معامله را تعیین میکند، سررسید عمر قرارداد را محدود میسازد و پرمیوم هزینه خرید این حق است.
مقایسه قیمت دارایی پایه با قیمت اعمال، وضعیت ITM، ATM یا OTM را مشخص میکند. از طرف دیگر، ارزش ذاتی و ارزش زمانی نشان میدهند پرمیوم قرارداد از چه بخشهایی تشکیل شده است. در نهایت نیز نقطه سربهسر مشخص میکند قیمت دارایی پایه باید تا چه سطحی حرکت کند تا معامله وارد سود خالص شود.
هر قرارداد آپشن ترکیبی از دارایی، قیمت، زمان و احتمال است. وقتی این چهار عنصر را در کنار یکدیگر ببینید، قراردادهای بازار از مجموعهای از اعداد و اصطلاحات پیچیده به موقعیتهایی قابلتحلیل تبدیل میشوند.


