
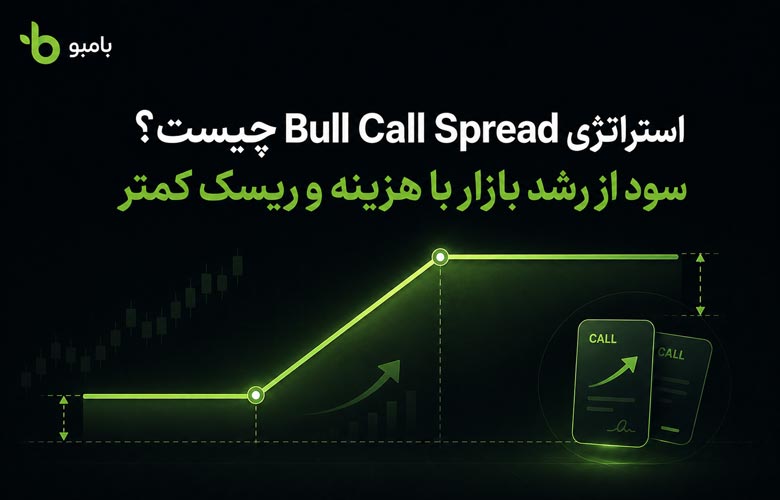
استراتژی Bull Call Spread زمانی کاربرد دارد که انتظار دارید قیمت یک دارایی افزایش پیدا کند، اما نمیخواهید هزینه کامل خرید یک اختیار خرید را بپردازید. در این استراتژی، یک Call با قیمت اعمال پایینتر میخرید و همزمان یک Call با قیمت اعمال بالاتر میفروشید. مبلغی که از فروش قرارداد دوم دریافت میکنید، بخشی از هزینه قرارداد اول را جبران میکند؛ البته در مقابل، سقف سود شما نیز محدود میشود.
به زبان ساده، Bull Call Spread میگوید:
«انتظار رشد دارم، اما نه رشد نامحدود. بنابراین بخشی از سود احتمالی را میدهم تا هزینه ورود و ریسک معامله کمتر شود.»
این استراتژی برای معاملهگری مناسب است که دیدگاه صعودی دارد، هدف قیمتی مشخصی برای دارایی در نظر گرفته و ترجیح میدهد بهجای پرداخت پرمیوم سنگین یک Long Call، معاملهای کمهزینهتر با حداکثر زیان مشخص بسازد.
استراتژی Bull Call Spread چیست؟
استراتژی Bull Call Spread یا «اسپرد صعودی اختیار خرید» از دو قرارداد اختیار خرید روی یک دارایی پایه تشکیل میشود:
- خرید یک Call با قیمت اعمال پایینتر
- فروش یک Call با قیمت اعمال بالاتر
- یکسانبودن تاریخ سررسید دو قرارداد
- یکسانبودن تعداد و اندازه قراردادها
برای مثال، فرض کنید قیمت فعلی یک سهم ۱۰۰۰ تومان است. شما:
- یک اختیار خرید با قیمت اعمال ۱۰۰۰ تومان میخرید.
- یک اختیار خرید با قیمت اعمال ۱۲۰۰ تومان میفروشید.
- سررسید هر دو قرارداد نیز یکسان است.
اختیار خرید اول امکان سود از رشد قیمت را فراهم میکند. اختیار خرید دوم مقداری پرمیوم وارد معامله میکند و هزینه شما را کاهش میدهد، اما اجازه نمیدهد سود استراتژی از سطح مشخصی بیشتر شود.
برای درک بهتر پایه اول، ابتدا باید با خرید اختیار خرید آشنا باشید. پایه دوم نیز نوعی فروش اختیار خرید است که ریسک آن بهوسیله Call خریداریشده با قیمت اعمال پایینتر محدود میشود.
چرا بهجای Long Call از استراتژی Bull Call Spread استفاده کنیم؟
در Long Call فقط یک اختیار خرید میخرید. این روش ساده است و در صورت رشد شدید دارایی، سقف مشخصی برای سود ندارد؛ اما ممکن است پرمیوم قرارداد بالا باشد.
فرض کنید یک Call مناسب ۱۲۰ تومان قیمت دارد. با خرید آن باید تمام ۱۲۰ تومان را پرداخت کنید. حال اگر همزمان Call دیگری با قیمت اعمال بالاتر را به قیمت ۵۰ تومان بفروشید، هزینه خالص شما به ۷۰ تومان کاهش پیدا میکند.
این کاهش هزینه سه مزیت مهم دارد:
- سرمایه کمتری وارد معامله میشود.
- حداکثر زیان کاهش پیدا میکند.
- نقطه سربهسر پایینتر میآید.
در مقابل، فروش Call دوم باعث میشود سود معامله در قیمت اعمال بالاتر متوقف شود. بنابراین Bull Call Spread زمانی منطقیتر است که انتظار رشد محدود یا متوسط دارید، نه یک جهش بسیار بزرگ و نامحدود.
برای مثال، اگر قیمت سهم ۱۰۰۰ تومان باشد و تحلیل شما هدف ۱۲۰۰ تومان را نشان دهد، شاید نیازی نباشد برای سودهای احتمالی بالاتر از ۱۲۰۰ تومان هزینه اضافی Long Call را تحمل کنید.
اجزای استراتژی Bull Call Spread
برای ساخت صحیح استراتژی Bull Call Spread باید هر چهار شرط زیر برقرار باشد:
خرید Call با قیمت اعمال پایینتر
این قرارداد پایه اصلی و صعودی معامله است. با افزایش قیمت دارایی، ارزش آن بیشتر میشود.
قیمت اعمال این قرارداد میتواند ITM، ATM یا OTM باشد، اما انتخاب آن بر هزینه ورود، نقطه سربهسر و احتمال موفقیت اثر مستقیم دارد.
فروش Call با قیمت اعمال بالاتر
این قرارداد باید قیمت اعمال بالاتری نسبت به Call خریداریشده داشته باشد. پرمیوم دریافتی از فروش آن، هزینه خالص استراتژی را کاهش میدهد.
Call فروختهشده سقف سود معامله را مشخص میکند. هرچه قیمت اعمال آن بالاتر باشد، ظرفیت سود بیشتر میشود، اما پرمیوم کمتری نیز دریافت خواهید کرد.
سررسید یکسان
هر دو قرارداد باید تاریخ سررسید یکسانی داشته باشند. ترکیب دو قرارداد با سررسید متفاوت دیگر یک Bull Call Spread ساده نیست و رفتار متفاوتی در برابر زمان و نوسان خواهد داشت.
تعداد قرارداد برابر
اگر یک قرارداد Call خریداری میکنید، باید یک قرارداد Call نیز بفروشید. خرید دو قرارداد و فروش یک قرارداد یا برعکس، ساختار سود و ریسک متفاوتی ایجاد میکند.
بدهکاربودن استراتژی یا Debit Spread یعنی چه؟
استراتژی Bull Call Spread معمولاً یک Debit Spread است؛ یعنی برای ورود به معامله باید مبلغی پرداخت کنید.
دلیل آن مشخص است: Call با قیمت اعمال پایینتر معمولاً ارزش بیشتری دارد و پرمیوم آن از Call با قیمت اعمال بالاتر بیشتر است.
فرمول هزینه خالص ورود به شکل زیر است:
هزینه خالص ورود = پرمیوم Call خریداریشده − پرمیوم Call فروختهشده
برای مثال:
- پرمیوم Call خریداریشده: ۱۲۰ تومان
- پرمیوم Call فروختهشده: ۵۰ تومان
بنابراین:
هزینه خالص ورود = ۵۰ − ۱۲۰؟ خیر؛ ترتیب محاسبه اهمیت دارد:
۷۰ تومان = ۵۰ تومان − ۱۲۰ تومان؟
فرمول درست به این شکل است:
۷۰ تومان = ۱۲۰ تومان − ۵۰ تومان
این ۷۰ تومان، هزینه خالص هر سهم و حداکثر زیان استراتژی در سررسید خواهد بود.
اگر اندازه هر قرارداد ۱۰۰۰ سهم باشد:
هزینه کل ورود = ۷۰ × ۱۰۰۰ = ۷۰ هزار تومان
کارمزدهای معاملاتی نیز باید جداگانه به این مبلغ اضافه شوند.
حداکثر زیان استراتژی Bull Call Spread
حداکثر زیان برابر با همان مبلغ خالصی است که هنگام ورود پرداخت کردهاید.
حداکثر زیان = هزینه خالص ورود
حداکثر زیان زمانی رخ میدهد که در سررسید، قیمت دارایی در قیمت اعمال Call خریداریشده یا پایینتر از آن قرار داشته باشد. در این شرایط، هر دو اختیار خرید بدون ارزش ذاتی منقضی میشوند.
در مثال ما:
- قیمت اعمال Call خریداریشده: ۱۰۰۰ تومان
- هزینه خالص ورود: ۷۰ تومان
اگر قیمت سهم در سررسید ۱۰۰۰ تومان یا کمتر باشد، زیان نهایی برابر با ۷۰ تومان بهازای هر سهم است.
محدودبودن حداکثر زیان یکی از مهمترین مزیتهای این استراتژی است.
حداکثر سود استراتژی Bull Call Spread
حداکثر سود از اختلاف دو قیمت اعمال، منهای هزینه خالص ورود به دست میآید:
حداکثر سود = فاصله دو قیمت اعمال − هزینه خالص ورود
در مثال ما:
- قیمت اعمال پایینتر: ۱۰۰۰ تومان
- قیمت اعمال بالاتر: ۱۲۰۰ تومان
- فاصله دو قیمت اعمال: ۲۰۰ تومان
- هزینه خالص ورود: ۷۰ تومان
بنابراین:
حداکثر سود = ۷۰ − ۲۰۰؟
با رعایت ترتیب درست:
حداکثر سود = ۲۰۰ − ۷۰ = ۱۳۰ تومان
اگر اندازه قرارداد ۱۰۰۰ سهم باشد:
حداکثر سود کل = ۱۳۰ × ۱۰۰۰ = ۱۳۰ هزار تومان
حداکثر سود زمانی ایجاد میشود که قیمت دارایی در سررسید برابر یا بالاتر از قیمت اعمال Call فروختهشده باشد.
در قیمتهای بالاتر از ۱۲۰۰ تومان، سود Call خریداریشده بیشتر میشود، اما زیان Call فروختهشده نیز به همان اندازه افزایش پیدا میکند. به همین دلیل سود خالص استراتژی در سطح ۱۳۰ تومان ثابت میماند.
نقطه سربهسر استراتژی Bull Call Spread
نقطه سربهسر از جمع قیمت اعمال Call خریداریشده و هزینه خالص ورود به دست میآید:
نقطه سربهسر = قیمت اعمال پایینتر + هزینه خالص ورود
در مثال ما:
نقطه سربهسر = ۱۰۰۰ + ۷۰ = ۱۰۷۰ تومان
اگر قیمت سهم در سررسید دقیقاً ۱۰۷۰ تومان باشد، سود Call خریداریشده برابر با هزینه خالص ورود خواهد بود و معامله نه سود دارد و نه زیان.
بنابراین:
- زیر ۱۰۷۰ تومان: معامله در زیان است.
- بالای ۱۰۷۰ تومان: معامله وارد سود میشود.
- از ۱۲۰۰ تومان به بالا: حداکثر سود به دست میآید.
مثال عددی کامل از استراتژی Bull Call Spread
فرض کنید قیمت فعلی یک سهم ۱۰۰۰ تومان است و انتظار دارید تا سررسید به محدوده ۱۱۵۰ تا ۱۲۰۰ تومان برسد.
برای اجرای استراتژی:
- Call با قیمت اعمال ۱۰۰۰ تومان را با پرمیوم ۱۲۰ تومان میخرید.
- Call با قیمت اعمال ۱۲۰۰ تومان را با پرمیوم ۵۰ تومان میفروشید.
- سررسید هر دو قرارداد یکسان است.
- اندازه هر قرارداد را فعلاً یک سهم در نظر میگیریم.
هزینه خالص ورود
۱۲۰ − ۵۰ = ۷۰ تومان
حداکثر زیان
۷۰ تومان
فاصله قیمتهای اعمال
۱۲۰۰ − ۱۰۰۰ = ۲۰۰ تومان
حداکثر سود
۲۰۰ − ۷۰ = ۱۳۰ تومان
نقطه سربهسر
۱۰۰۰ + ۷۰ = ۱۰۷۰ تومان
نسبت حداکثر سود به حداکثر زیان
۱۳۰ ÷ ۷۰ = ۱٫۸۶
یعنی در این مثال، در برابر هر یک تومان ریسک، حداکثر حدود ۱٫۸۶ تومان ظرفیت سود وجود دارد. البته این نسبت بهتنهایی برای تصمیمگیری کافی نیست و باید احتمال رسیدن قیمت به هدف نیز بررسی شود.
جدول سناریوهای سود و زیان
| قیمت سهم در سررسید | ارزش Call خریداریشده | زیان Call فروختهشده | سود یا زیان نهایی |
| ۹۰۰ تومان | صفر | صفر | ۷۰- تومان |
| ۱۰۰۰ تومان | صفر | صفر | ۷۰- تومان |
| ۱۰۵۰ تومان | ۵۰ تومان | صفر | ۲۰- تومان |
| ۱۰۷۰ تومان | ۷۰ تومان | صفر | صفر |
| ۱۱۰۰ تومان | ۱۰۰ تومان | صفر | ۳۰+ تومان |
| ۱۱۵۰ تومان | ۱۵۰ تومان | صفر | ۸۰+ تومان |
| ۱۲۰۰ تومان | ۲۰۰ تومان | صفر | ۱۳۰+ تومان |
| ۱۳۰۰ تومان | ۳۰۰ تومان | ۱۰۰- تومان | ۱۳۰+ تومان |
| ۱۴۰۰ تومان | ۴۰۰ تومان | ۲۰۰- تومان | ۱۳۰+ تومان |
جدول نشان میدهد که Call فروختهشده تا قیمت ۱۲۰۰ تومان زیانی ایجاد نمیکند. از این سطح به بعد، هر مقدار سود اضافی Call خریداریشده با زیان Call فروختهشده خنثی میشود.
نمودار بازده Bull Call Spread چگونه است؟
نمودار سود و زیان این استراتژی سه بخش اصلی دارد:
پایینتر از قیمت اعمال اول
اگر قیمت دارایی در سررسید زیر ۱۰۰۰ تومان باشد، هر دو Call بیارزش میشوند. زیان در مقدار ۷۰ تومان ثابت میماند.
بین دو قیمت اعمال
بین ۱۰۰۰ تا ۱۲۰۰ تومان، Call خریداریشده بهتدریج ارزش پیدا میکند، اما Call فروختهشده هنوز ارزش ذاتی ندارد. به همین دلیل سود استراتژی با افزایش قیمت دارایی بیشتر میشود.
در قیمت ۱۰۷۰ تومان، معامله به نقطه سربهسر میرسد.
بالاتر از قیمت اعمال دوم
از قیمت ۱۲۰۰ تومان به بالا، هر دو Call دارای ارزش ذاتی هستند. سود پایه خریداریشده با زیان پایه فروختهشده خنثی میشود و سود نهایی در ۱۳۰ تومان ثابت میماند.
در نتیجه شکل نمودار چنین است:
- کف زیان محدود در سمت چپ
- شیب صعودی بین دو قیمت اعمال
- سقف سود محدود در سمت راست
چگونه فاصله قیمتهای اعمال را انتخاب کنیم؟
انتخاب قیمت اعمال یکی از مهمترین تصمیمهای اجرای Bull Call Spread است. فاصله دو قیمت اعمال باید با هدف قیمتی و میزان رشد مورد انتظار هماهنگ باشد.
انتخاب قیمت اعمال Call خریداریشده
Call خریداریشده معمولاً در محدوده ATM یا کمی ITM انتخاب میشود.
- Call در سود یا ITM هزینه بیشتری دارد، اما دلتای بالاتر و حساسیت بیشتری به رشد قیمت خواهد داشت.
- Call نزدیک به قیمت بازار یا ATM تعادل مناسبی میان هزینه و احتمال موفقیت ایجاد میکند.
- Call خارج از سود یا OTM ارزانتر است، اما برای سوددهشدن به رشد بیشتری نیاز دارد.
خرید یک Call بسیار دور از قیمت بازار فقط به دلیل پرمیوم پایین میتواند احتمال موفقیت معامله را بهشدت کاهش دهد.
انتخاب قیمت اعمال Call فروختهشده
قیمت اعمال Call فروختهشده بهتر است نزدیک به هدف واقعبینانه تحلیل شما باشد.
اگر تصور میکنید سهم از ۱۰۰۰ تومان تا محدوده ۱۲۰۰ تومان رشد میکند، فروش Call با قیمت اعمال ۱۲۰۰ تومان منطقیتر از فروش Call با قیمت اعمال ۱۵۰۰ تومان است.
فروش Call بسیار نزدیک:
- پرمیوم بیشتری وارد معامله میکند.
- هزینه ورود را کاهش میدهد.
- اما سقف سود را زودتر محدود میکند.
فروش Call بسیار دور:
- سقف سود بیشتری ایجاد میکند.
- اما پرمیوم کمتری دریافت میکنید.
- در نتیجه هزینه خالص و حداکثر زیان افزایش مییابد.
برای بررسی کاملتر این موضوع باید اصول انتخاب قیمت اعمال را در کنار هدف قیمتی، دلتا و احتمال موفقیت در نظر بگیرید.
انتخاب سررسید مناسب برای Bull Call Spread
زمان سررسید باید با زمان موردنیاز برای تحقق تحلیل هماهنگ باشد.
اگر انتظار دارید سهم طی یک ماه به هدف برسد، انتخاب قراردادی که فقط یک هفته تا سررسید دارد احتمالاً فضای کافی برای تحقق تحلیل ایجاد نمیکند.
از طرف دیگر، سررسید بسیار دور ممکن است پرمیوم Call خریداریشده را بیش از حد افزایش دهد.
یک روش ساده این است که علاوه بر زمان اصلی تحلیل، مقداری حاشیه زمانی نیز در نظر بگیرید. برای مثال، اگر انتظار دارید حرکت قیمت طی ۲۰ روز انجام شود، انتخاب قراردادی با ۳۰ تا ۴۵ روز زمان باقیمانده میتواند منطقیتر از قرارداد ۲۰روزه باشد.
هر دو پایه استراتژی حتماً باید سررسید یکسان داشته باشند.
مقایسه استراتژی Bull Call Spread با Long Call
| معیار | Long Call | Bull Call Spread |
| هزینه ورود | بیشتر | کمتر |
| حداکثر زیان | کل پرمیوم پرداختی | هزینه خالص کمتر |
| حداکثر سود | از نظر نظری نامحدود | محدود |
| نقطه سربهسر | معمولاً بالاتر | معمولاً پایینتر |
| اثر منفی گذشت زمان | بیشتر | معمولاً کمتر |
| حساسیت به کاهش IV | بیشتر | معمولاً کمتر |
| تعداد پایهها | یک قرارداد | دو قرارداد |
| پیچیدگی اجرا | کمتر | بیشتر |
| مناسب برای | رشد شدید | رشد محدود یا متوسط |
اگر انتظار یک حرکت بسیار بزرگ دارید، Long Call میتواند ظرفیت سود بیشتری ایجاد کند. اما اگر هدف قیمتی مشخص و محدودی دارید، استراتژی Bull Call Spread ممکن است ساختار منطقیتری ارائه کند.
به بیان ساده:
- رشد شدید و نامحدود مورد انتظار است؟ Long Call میتواند مناسبتر باشد.
- رشد محدود تا یک هدف مشخص مورد انتظار است؟ Bull Call Spread معمولاً هزینه کمتری دارد.
اثر کاهش نوسان ضمنی بر استراتژی Bull Call Spread
خرید Call معمولاً از افزایش نوسان ضمنی سود میبرد و از کاهش آن آسیب میبیند. فروش Call رفتار معکوسی دارد.
در Bull Call Spread، وگای مثبت Call خریداریشده تا حدی با وگای منفی Call فروختهشده خنثی میشود. در نتیجه حساسیت استراتژی به تغییرات نوسان ضمنی معمولاً کمتر از Long Call است.
این موضوع به معنی بیاهمیتبودن نوسان ضمنی نیست. اگر هر دو قرارداد در شرایطی بسیار گران خریدوفروش شوند و پس از ورود IV کاهش شدیدی پیدا کند، ارزش استراتژی ممکن است افت کند؛ بهخصوص اگر قیمت دارایی هنوز حرکت صعودی مورد انتظار را آغاز نکرده باشد.
پیش از ورود باید بررسی کنید آپشن گران است یا ارزان و آیا مبلغ پرداختی با حرکت احتمالی بازار تناسب دارد یا خیر.
اثر گذشت زمان بر Bull Call Spread
در Long Call، گذشت زمان معمولاً به زیان خریدار است؛ زیرا ارزش زمانی قرارداد بهتدریج کاهش پیدا میکند.
در Bull Call Spread:
- Call خریداریشده از گذشت زمان آسیب میبیند.
- Call فروختهشده از گذشت زمان سود میبرد.
به همین دلیل اثر منفی تتا معمولاً از Long Call کمتر است. با این حال، این استراتژی کاملاً در برابر فرسایش زمانی مصون نیست.
اگر قیمت دارایی برای مدت طولانی زیر قیمت اعمال Call خریداریشده باقی بماند، گذشت زمان میتواند ارزش کل اسپرد را کاهش دهد.
در روزهای نزدیک به سررسید، موقعیت قیمت اهمیت بیشتری پیدا میکند:
- زیر قیمت اعمال اول: زمان به زیان معاملهگر است.
- بالاتر از قیمت اعمال دوم: نزدیکشدن به سررسید میتواند معامله را به حداکثر سود نزدیک کند.
- بین دو قیمت اعمال: نتیجه به فاصله قیمت تا نقطه سربهسر بستگی دارد.
رفتار استراتژی قبل از سررسید
فرمولهای حداکثر سود، حداکثر زیان و نقطه سربهسر، نتیجه معامله را در روز سررسید نشان میدهند. پیش از سررسید، ارزش اسپرد تحتتأثیر عوامل زیر قرار دارد:
- قیمت دارایی پایه
- زمان باقیمانده
- نوسان ضمنی
- فاصله قیمت از دو قیمت اعمال
- نقدشوندگی قراردادها
- اسپرد قیمت خرید و فروش
برای مثال، ممکن است قیمت سهم پیش از سررسید از قیمت اعمال بالاتر عبور کرده باشد، اما ارزش استراتژی هنوز به حداکثر سود نرسیده باشد. بخشی از ارزش زمانی Call فروختهشده همچنان باقی مانده و بستن آن هزینه دارد.
بنابراین نباید انتظار داشت صرفاً با رسیدن قیمت سهم به قیمت اعمال دوم، حداکثر سود همان لحظه در حساب دیده شود. حداکثر سود قطعی این ساختار مربوط به سررسید است.
چگونه از استراتژی خارج شویم؟
معمولاً بهترین روش خروج، بستن همزمان هر دو پایه است:
- Call خریداریشده را میفروشید.
- Call فروختهشده را بازخرید میکنید.
اختلاف مبلغ دریافتی و پرداختی، ارزش خروج از اسپرد را مشخص میکند.
برای مثال، اگر اسپرد را با هزینه خالص ۷۰ تومان خریده باشید و بعداً بتوانید کل آن را با ارزش ۱۱۰ تومان ببندید:
سود معامله = ۱۱۰ − ۷۰ = ۴۰ تومان
خروج میتواند بر اساس یکی از این شرایط انجام شود:
- رسیدن دارایی به هدف قیمتی
- رسیدن اسپرد به درصد مشخصی از حداکثر سود
- تغییر سناریوی صعودی
- نزدیکشدن بیش از حد به سررسید
- کاهش نقدشوندگی
- ایجاد فرصت بهتر در قرارداد دیگر
بهتر است برنامه مدیریت معامله قبل از سررسید، پیش از بازکردن موقعیت مشخص شده باشد.
آیا میتوان فقط یکی از پایهها را بست؟
از نظر معاملاتی ممکن است بتوانید یکی از پایهها را زودتر ببندید، اما این کار ساختار ریسک را تغییر میدهد.
بستن Call فروختهشده
در این حالت فقط Long Call باقی میماند. سقف سود برداشته میشود، اما موقعیت شما دوباره در برابر کاهش قیمت، تتا و نوسان ضمنی حساستر خواهد شد.
بستن Call خریداریشده
این کار میتواند بسیار خطرناک باشد؛ زیرا یک Short Call بدون پوشش باقی میماند. در صورت رشد شدید قیمت، زیان این موقعیت میتواند سنگین شود.
خروج از یک پایه بدون بررسی دقیق ریسک پایه باقیمانده، یکی از خطرناکترین اشتباهات معاملهگران تازهکار است.
ریسک بازکردن جداگانه پایهها
اگر دو پایه در زمانهای متفاوت باز شوند، ممکن است قیمت دارایی، پرمیوم یا نوسان ضمنی میان دو معامله تغییر کند.
برای مثال، ابتدا Call را میخرید و منتظر میمانید تا Call دوم را در قیمت بهتری بفروشید. در این فاصله ممکن است بازار نزولی شود و قیمت Call فروختنی کاهش پیدا کند. در نتیجه اعتبار کمتری دریافت میکنید و هزینه خالص استراتژی بیشتر میشود.
خطر بزرگتر زمانی است که معاملهگر ابتدا Call با قیمت اعمال بالاتر را بفروشد. تا پیش از خرید Call پایینتر، یک موقعیت فروش اختیار خرید بدون پوشش ایجاد شده است.
بهترین روش این است که:
- در صورت امکان از سفارشهای ترکیبی استفاده کنید.
- قیمت خالص کل اسپرد را مبنای تصمیم قرار دهید.
- اگر سفارش ترکیبی وجود ندارد، ابتدا پایه پوششدهنده را باز کنید.
- فاصله زمانی میان اجرای دو پایه را تا حد ممکن کاهش دهید.
- از سفارش محدود بهجای سفارش بازار استفاده کنید.
مزایای استراتژی Bull Call Spread
- هزینه ورود کمتر از Long Call
- حداکثر زیان محدود و مشخص
- نقطه سربهسر پایینتر از خرید Call بهتنهایی
- نیاز کمتر به رشد بسیار شدید قیمت
- حساسیت کمتر به کاهش نوسان ضمنی
- اثر منفی کمتر فرسایش زمانی نسبت به Long Call
- امکان تنظیم دقیق معامله بر اساس هدف قیمتی
- مناسب برای معاملهگران دارای دیدگاه صعودی محدود
معایب استراتژی Bull Call Spread
- حداکثر سود محدود است.
- اجرای دو پایه پیچیدهتر از خرید یک Call است.
- کارمزد و اسپرد خرید و فروش دو قرارداد باید پرداخت شود.
- نقدشوندگی هر دو قرارداد اهمیت دارد.
- در رشد شدید بازار، بخشی از سود احتمالی از دست میرود.
- خروج نادرست از یک پایه میتواند ریسک معامله را تغییر دهد.
- انتخاب اشتباه قیمتهای اعمال میتواند نسبت سود به زیان را نامناسب کند.
اشتباهات رایج در اجرای Bull Call Spread
خرید Call بسیار دور از قیمت بازار
پرمیوم پایین یک قرارداد OTM ممکن است جذاب باشد، اما اگر قیمت دارایی فرصت کافی برای رسیدن به آن نداشته باشد، احتمال زیان بالا میرود.
فروش Call در قیمت اعمال بسیار نزدیک
فروش Call نزدیک، هزینه ورود را کاهش میدهد؛ اما ممکن است سقف سود را بیش از حد محدود کند.
انتخاب قیمت اعمال دوم بدون توجه به هدف تحلیل
قیمت اعمال Call فروختهشده باید با هدف واقعبینانه تحلیل هماهنگ باشد، نه اینکه فقط بر اساس پرمیوم آن انتخاب شود.
انتخاب سررسید بسیار کوتاه
تحلیل ممکن است درست باشد، اما بازار پیش از پایان قرارداد فرصت کافی برای حرکت نداشته باشد.
نادیدهگرفتن نقدشوندگی
ممکن است محاسبات روی کاغذ جذاب باشند، اما اسپرد زیاد قیمت خرید و فروش، بخش مهمی از سود را از بین ببرد.
توجه صرف به حداکثر سود
حداکثر سود بالا لزوماً به معنی معامله بهتر نیست. باید فاصله قیمت تا نقطه سربهسر و احتمال رسیدن به هدف نیز بررسی شود.
بازکردن پایهها با تعداد متفاوت
تعداد نابرابر قراردادها، استراتژی را از حالت Bull Call Spread استاندارد خارج میکند و میتواند ریسک جدیدی ایجاد کند.
فراموشکردن اندازه قرارداد
تمام محاسبات پرمیوم، سود و زیان باید در اندازه قرارداد ضرب شوند. زیان ۷۰ تومانی برای قراردادی با اندازه ۱۰۰۰ سهم، برابر با ۷۰ هزار تومان است.
نگهداشتن معامله بدون برنامه خروج
ممکن است بخش بزرگی از حداکثر سود به دست آمده باشد، اما معاملهگر صرفاً به امید چند درصد سود بیشتر، موقعیت را تا سررسید نگه دارد و با برگشت بازار سود خود را از دست بدهد.
چکلیست ورود به استراتژی Bull Call Spread
پیش از ورود به معامله، این موارد را بررسی کنید:
- آیا دیدگاه من نسبت به دارایی واقعاً صعودی است؟
- انتظار چه مقدار رشد قیمت را دارم؟
- این حرکت باید در چه بازه زمانی اتفاق بیفتد؟
- قیمت اعمال Call خریداریشده با سناریوی من هماهنگ است؟
- قیمت اعمال Call فروختهشده نزدیک به هدف واقعبینانه من است؟
- سررسید دو قرارداد کاملاً یکسان است؟
- تعداد و اندازه قراردادهای دو پایه برابر است؟
- هزینه خالص ورود چقدر است؟
- حداکثر زیان کل معامله چقدر است؟
- حداکثر سود معامله چقدر است؟
- نقطه سربهسر کجاست؟
- نسبت حداکثر سود به حداکثر زیان مناسب است؟
- فاصله قیمت فعلی تا نقطه سربهسر منطقی است؟
- وضعیت نوسان ضمنی چگونه است؟
- هر دو قرارداد حجم و نقدشوندگی مناسبی دارند؟
- اسپرد قیمت خرید و فروش قابلقبول است؟
- برنامه خروج از هر دو پایه مشخص شده است؟
- در صورت اشتباهبودن تحلیل، چه زمانی موقعیت را میبندم؟
- آیا زیان احتمالی با مدیریت سرمایه من سازگار است؟
استراتژی Bull Call Spread برای چه کسی مناسب است؟
این استراتژی میتواند برای شما مناسب باشد اگر:
- انتظار رشد محدود یا متوسط بازار را دارید.
- هدف قیمتی نسبتاً مشخصی تعیین کردهاید.
- پرمیوم Long Call را زیاد میدانید.
- میخواهید حداکثر زیان از ابتدا مشخص باشد.
- حاضر هستید در برابر کاهش هزینه، سقف سود را محدود کنید.
- نحوه مدیریت همزمان دو پایه را میدانید.
اما اگر انتظار یک رشد بسیار شدید و فراتر از هدف مشخص دارید، محدودشدن سود ممکن است مطلوب نباشد و خرید مستقیم Call گزینه مناسبتری باشد.
جمعبندی
استراتژی Bull Call Spread یک روش صعودی با هزینه، زیان و سود محدود است. این استراتژی با خرید Call در قیمت اعمال پایینتر و فروش Call در قیمت اعمال بالاتر ساخته میشود.
پرمیوم دریافتی از Call فروختهشده، هزینه خرید Call اول را کاهش میدهد. در مقابل، سود معامله در قیمت اعمال بالاتر محدود میشود.
سه فرمول اصلی این استراتژی عبارتاند از:
هزینه خالص ورود = پرمیوم Call خریداریشده − پرمیوم Call فروختهشده
حداکثر سود = فاصله دو قیمت اعمال − هزینه خالص ورود
نقطه سربهسر = قیمت اعمال Call خریداریشده + هزینه خالص ورود
Bull Call Spread زمانی بهترین کاربرد را دارد که انتظار دارید بازار تا محدوده مشخصی رشد کند، اما برای رشدهای بسیار بزرگ سناریوی محکمی ندارید.
مهمترین نکته این است که کاهش هزینه بهتنهایی نباید دلیل ورود باشد. قیمتهای اعمال، سررسید، نقدشوندگی، نوسان ضمنی و برنامه خروج باید پیش از بازکردن هر دو پایه مشخص شوند.


